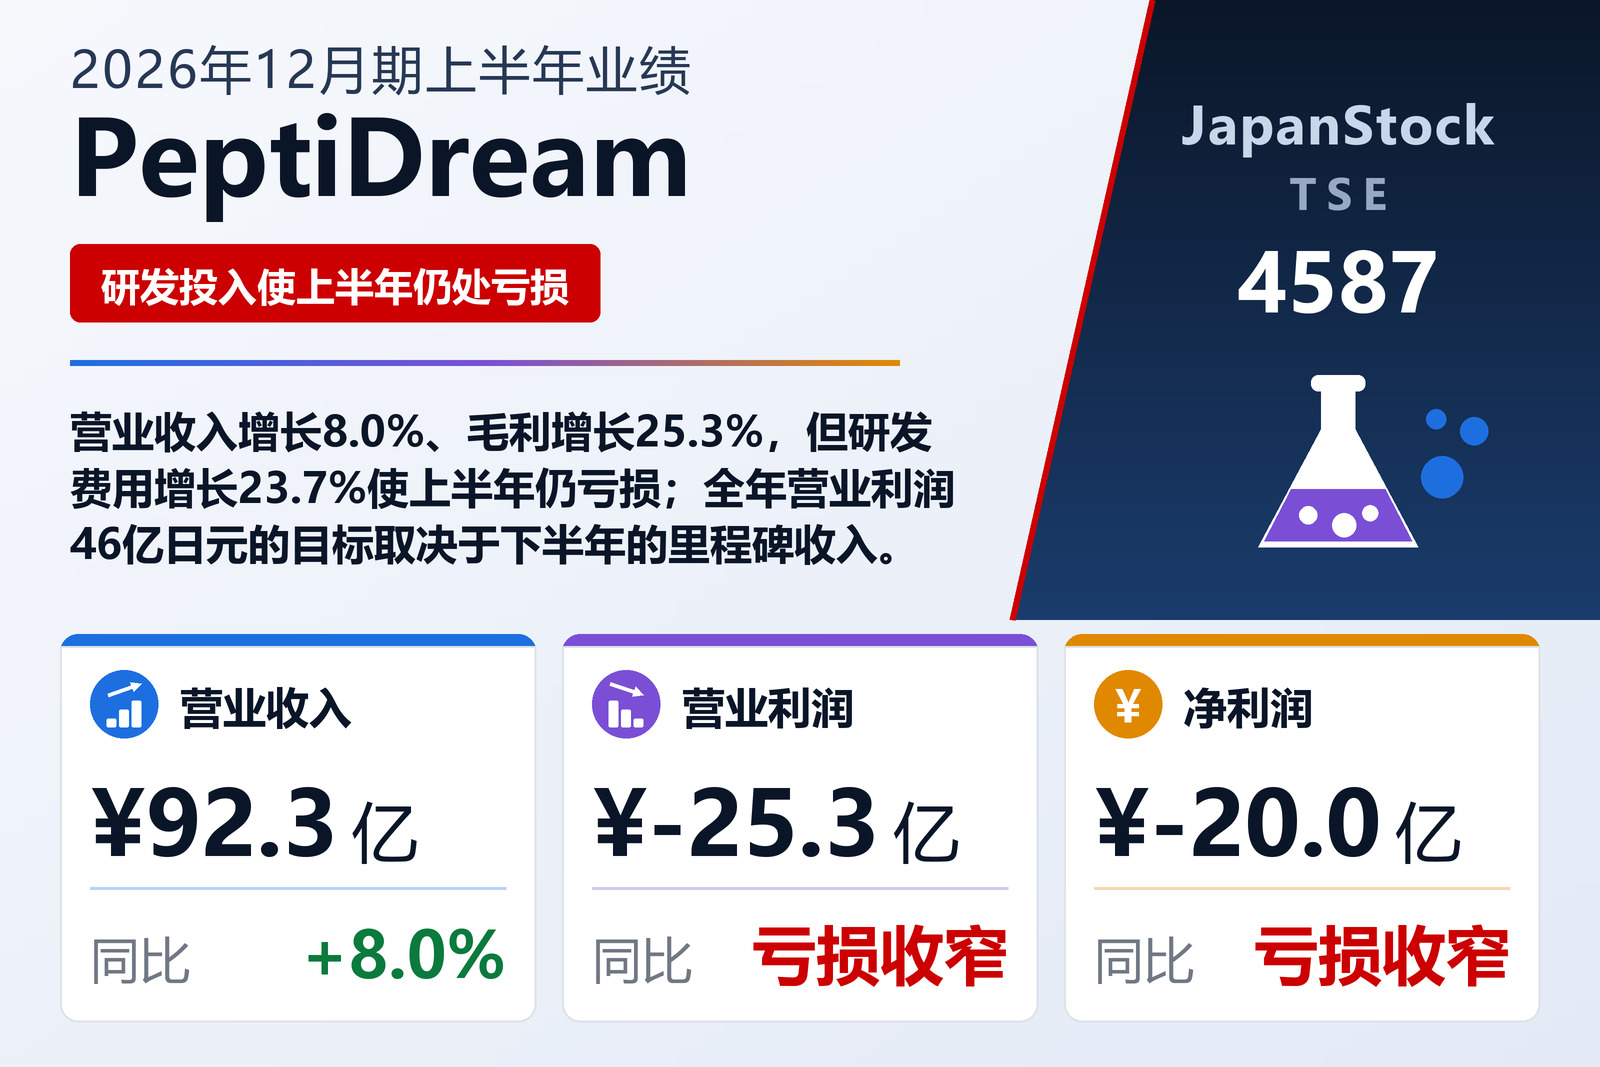
营收增长8%、毛利增长25%,改善大部分被研发投入吸收
PeptiDream Inc.(TSE: 4587)是一家总部位于川崎、以自有环肽平台PDPS为核心的药物研发企业,并通过全资子公司PDR Pharma在日本生产和销售放射性药品。公司于2026年8月12日按IFRS公布了2026年1月1日至6月30日上半年的合并业绩。营业收入增长8.0%至92.26亿日元。核心营业亏损由26.07亿日元收窄至24.63亿日元,营业亏损由26.25亿日元收窄至25.34亿日元,税前亏损由28.62亿日元收窄至26.59亿日元,归属于母公司所有者的亏损由21.22亿日元收窄至19.99亿日元,每股亏损由16.40日元降至15.51日元。本次中期报告未经审计师审阅。公司股票在东京证券交易所上市。
改善几乎全部来自毛利层面。营业收入增长的同时,销售成本下降2.2%至52.58亿日元,因此毛利增长25.3%至39.68亿日元,比上年多8.02亿日元,毛利率由37.1%升至43.0%。但这些改善几乎都在下游被花掉。销售及一般管理费用增长5.1%至38.38亿日元,增加1.87亿日元;研究开发费增长23.7%至26.42亿日元,增加5.07亿日元;其他费用由500万日元增至2,200万日元。两大费用合计64.81亿日元,约占营业收入的70%,营业亏损仅改善9,100万日元。
财务费用下降和税收抵免进一步缩小了最终亏损
营业利润以下,亏损差距又略有收窄。金融收益为1.35亿日元,上年为1.62亿日元,但金融费用由3.67亿日元降至2.58亿日元,权益法投资亏损由3,100万日元缩小至100万日元,税前亏损因此改善2.02亿日元,至26.59亿日元。所得税为6.60亿日元的抵免(上年抵免7.40亿日元),净亏损为19.99亿日元。核心营业利润是公司衡量经常性盈利能力的指标,剔除企业收购会计处理影响及收购相关费用,该金额由1,800万日元增至7,000万日元;因此核心亏损收窄1.43亿日元,而报告口径的营业亏损仅收窄9,100万日元。
药物研发收入增长58%,放射性药品利润下降44%
两个报告分部走势相反。药物研发业务包括基于PDPS的联合研究、技术授权和自有管线,营业收入由7.60亿日元增长57.9%至12.01亿日元,分部亏损由30.16亿日元收窄至27.31亿日元。收入附注显示了增长来源:首付款、里程碑及特许权使用费收入由零增至2亿日元,产品销售由8,000万日元增至2.99亿日元,研发支持款由5.07亿日元增至5.65亿日元,而包括技术更新费在内的其他收入由1.72亿日元降至1.35亿日元。报告未说明这2亿日元来自哪一合作方。
由PDR Pharma经营的诊断与治疗用放射性同位素业务——放射性药品业务——是规模大得多的分部:对外营业收入增长3.1%至80.25亿日元,计入5.11亿日元分部间收入后为85.37亿日元。但分部利润由4.35亿日元下降44.4%至2.42亿日元。销售方面,报告称PET诊断药FDG受益于PET应用扩大和更灵活的给药选择,销售保持稳健;Amyvid则随着靶向β淀粉样蛋白药物的普及、淀粉样蛋白PET检查需求扩大而实现增长。报告未说明分部利润下降的原因。两个分部合计亏损24.89亿日元,加上企业合并所取得无形资产的摊销4,500万日元,即为营业亏损。
现金减少50.80亿日元,银团贷款完成再融资
总资产由2025年12月31日的770.33亿日元下降6.2%至722.25亿日元,主要原因是现金及现金等价物减少50.80亿日元至236.02亿日元。负债减少18.34亿日元至236.70亿日元,其中借款减少13.52亿日元。银团贷款于2026年3月31日完成再融资,大部分债务因此移出流动负债:短期借款由170.41亿日元降至26.12亿日元,此前为零的长期借款则达到130.76亿日元。受上半年亏损及库存股增加8.18亿日元影响,权益下降5.8%至485.55亿日元;但由于资产收缩更快,权益比率由66.9%升至67.2%。
经营活动现金流出为18.20亿日元,上年为109.52亿日元,当时公司缴纳了80.62亿日元所得税。投资活动流出6.13亿日元,主要是5.16亿日元的固定资产购置。筹资活动流出27.09亿日元:新增长期借款164.40亿日元,偿还177.60亿日元,另有9.97亿日元用于回购股份,库存股由796,435股增至1,442,676股。由于营业亏损自上一财年延续,报告直接论及持续经营问题,认为在完成再融资并拥有充足流动性的情况下,不存在重大不确定性。
维持预期:全年盈利取决于下半年
PeptiDream维持2026年12月期预期不变:营业收入320亿日元(+72.8%),核心营业利润和营业利润各46亿日元,税前利润43亿日元,归属于所有者的利润30亿日元。上半年完成了预期营业收入的28.8%,这意味着下半年营业收入约227.74亿日元、营业利润约71.34亿日元,而上半年为亏损。报告说明了这些收入的预期来源:下半年药物研发业务的合同首付款收入和研发里程碑收入等。公司还于2026年8月12日宣布,因与Novartis合作的HER2靶向放射性药品启动1期临床试验而收到里程碑付款;报告未披露金额。
上半年未派发股息,全年亦预计不派息,与2025年12月期相同。根据公司自身的主要指标,全年研究开发费预计为64.45亿日元,2025年12月期为50.22亿日元,资本支出为54.49亿日元,员工人数计划由6月底的773人增至810人。报告所列管线进展包括:公司自有的CA9靶向放射性药品PD-32766针对透明细胞肾细胞癌的美国1期临床试验于2026年6月完成首例患者给药;前列腺癌PET诊断药64Cu-PSMA-I&T在日本的临床试验已完成患者给药。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 9,226 | 8,543 | +8.0% |
| 毛利(百万日元) | 3,968 | 3,165 | +25.3% |
| 毛利率 | 43.0% | 37.1% | +5.9个百分点 |
| 销售及一般管理费用(百万日元) | 3,838 | 3,651 | +5.1% |
| 研究开发费(百万日元) | 2,642 | 2,135 | +23.7% |
| 核心营业利润(百万日元) | −2,463 | −2,607 | 亏损收窄 |
| 营业利润(百万日元) | −2,534 | −2,625 | 亏损收窄 |
| 税前利润(百万日元) | −2,659 | −2,862 | 亏损收窄 |
| 归属于母公司所有者的净利润(百万日元) | −1,999 | −2,122 | 亏损收窄 |
| 每股收益(日元) | −15.51 | −16.40 | 亏损收窄 |
| 药物研发——营业收入(百万日元) | 1,201 | 760 | +57.9% |
| 药物研发——分部利润(百万日元) | −2,731 | −3,016 | 亏损收窄 |
| 放射性药品——营业收入(百万日元) | 8,025 | 7,783 | +3.1% |
| 放射性药品——分部利润(百万日元) | 242 | 435 | −44.4% |
| 资产总额(百万日元) | 72,225 | 77,033 | −6.2% |
| 归属于母公司所有者的权益(百万日元) | 48,555 | 51,528 | −5.8% |
| 自有资本比率 | 67.2% | 66.9% | +0.3个百分点 |
| 现金及现金等价物(百万日元) | 23,602 | 28,682 | −17.7% |
| 2026年12月期预期——营业收入(百万日元) | 32,000 | — | +72.8% |
| 2026年12月期业绩预期——核心营业利润(百万日元) | 4,600 | — | 无意义 |
| 2026年12月期预期——营业利润(百万日元) | 4,600 | — | 扭亏为盈 |
| 2026年12月期预期——税前利润(百万日元) | 4,300 | — | 无意义 |
| 2026年12月期预期——净利润(百万日元) | 3,000 | — | 无意义 |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。