两大主业双双增长,日元走弱亦有助力
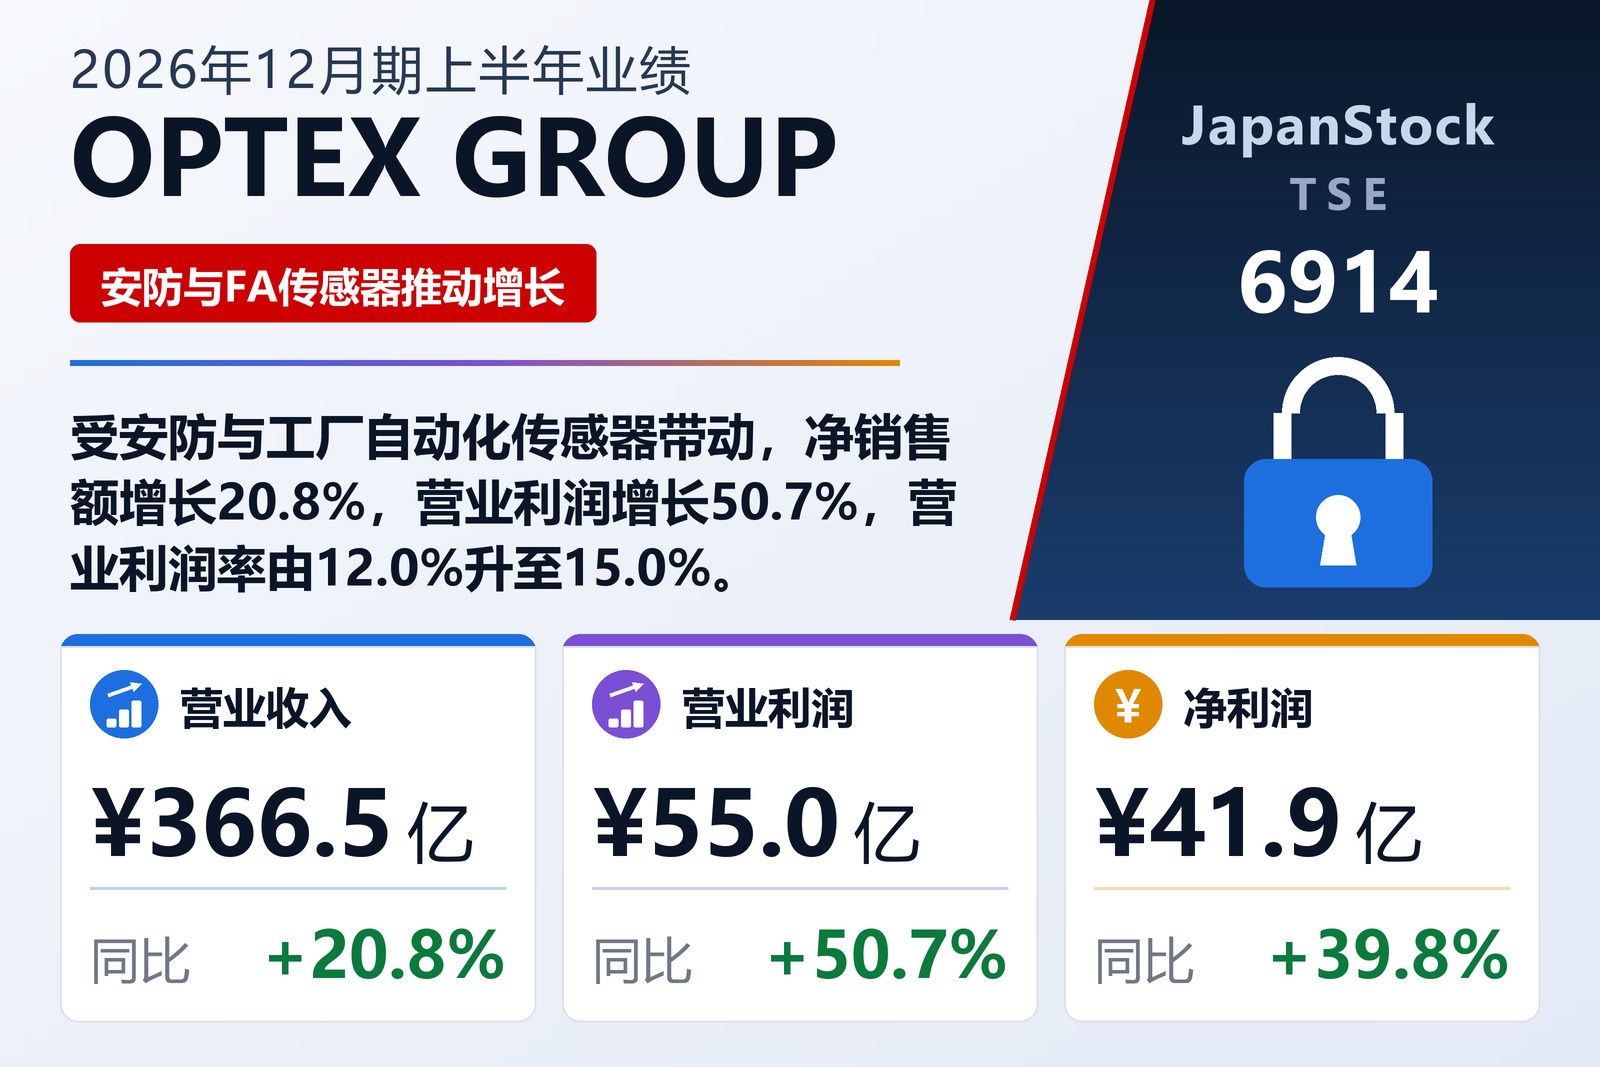
业务涵盖安防、自动门及工厂自动化传感的传感器集团OPTEX GROUP Company, Limited(TSE: 6914)于2026年8月12日按日本会计准则(J-GAAP)公布上半年合并业绩,期间为2026年1月1日至6月30日的六个月。净销售额增长20.8%至366.51亿日元,营业利润增长50.7%至54.97亿日元,经常利润增长82.4%至58.24亿日元,归属于母公司股东的净利润增长39.8%至41.91亿日元,每股收益由84.18日元增至117.65日元。公司股票在东京证券交易所上市。
公司将增长归因于SS(传感解决方案)与IA(工业自动化)业务持续表现良好,并称汇率变动也推高了销售额。公司未量化汇率贡献,因此无法从公告中判断20.8%的增幅中有多少来自汇兑折算而非销量。
毛利增速快于销售额,费用增速更慢
销售成本增长18.1%至168.57亿日元,低于20.8%的销售增速,因此毛利增长23.2%至197.93亿日元,毛利率由53.0%升至54.0%。销售及一般管理费增长15.1%至142.95亿日元——公告将人工成本上升列为增加因素之一——但增速低于毛利,营业利润率由12.0%升至15.0%。公司表示,汇率影响及高收益产品销售增加带来的毛利增长吸收了成本上升。
营业外汇兑损益反转,一次性收益未再出现
经常利润增速快于营业利润,原因是营业外汇兑项目发生反转:本期录得汇兑收益2.17亿日元,而上年同期为汇兑损失5.23亿日元。营业外收入合计3.78亿日元,营业外费用5,100万日元,上年同期分别为1.18亿日元和5.74亿日元。
净利润增速随后低于经常利润,财务报表显示了两个原因。上年同期包含出售投资有价证券收益9.01亿日元,本期未再出现;本期特别损益为收益300万日元、损失8,800万日元,其中包括办公室搬迁费用5,000万日元。因此税前利润增长43.8%至57.39亿日元,而所得税等增长56.0%至15.44亿日元,实际税率由约24.8%升至26.9%。由于外币报表折算差额由负5.92亿日元转为正5.47亿日元,综合收益几乎翻倍,增长98.2%至48.33亿日元。
工业自动化分部利润接近翻倍
SS(传感解决方案)对外部客户销售额增长17.8%至175.03亿日元,分部利润增长21.6%至32.19亿日元。公司表示,解决方案型销售抵消了美国关税政策的影响,高收益产品销售增加使成本率下降,推高了利润。安防产品方面,面向日本安保公司的销售增长乏力,但面向日本、美国、欧洲及亚洲数据中心等大型重要设施的解决方案销售强劲,销售额增长19.1%至111.13亿日元。自动门产品受益于面向美国的传感器销售,增长9.8%至40.11亿日元;社会与环境产品受益于日本和美国停车场管理系统用车辆检测传感器以及日本国内水质传感器的销售,增长27.1%至23.77亿日元。
IA(工业自动化)销售额增长23.9%至186.19亿日元,规模略超SS,分部利润增长98.2%至26.05亿日元。FA传感器受益于日本半导体及电子元件厂商设备投资持续回升、欧洲OEM销售大幅增长以及中国设备投资回升,增长36.2%至58.46亿日元。检测照明受益于日本AI相关投资、欧洲物流及亚洲半导体需求,增长27.4%至90.21亿日元;工业电脑受益于面向半导体制造设备的销售,增长26.5%至30.32亿日元。唯一下降的是自动化设备,由于电动汽车电池相关设备投资告一段落、大型项目减少,下降42.9%至7.18亿日元。
EMS外部销售额受益于代工项目,增长16.3%至4.77亿日元;由于集团内部产品产量增加,分部由亏损1.90亿日元转为盈利1,100万日元。其大部分产出(本期27.38亿日元)销往集团内部。报告分部利润合计58.36亿日元,扣除分部间抵销及未分配公司费用3.43亿日元(上年同期1.27亿日元)后,集团营业利润为54.97亿日元。
现金增加,短期借款减少
总资产由2025年12月31日的769.39亿日元增长3.3%至795.13亿日元,净资产增长6.7%至599.24亿日元,其中留存收益增加30.87亿日元。自有资本比率由72.4%升至74.8%。负债总额减少12.01亿日元至195.88亿日元,主要因短期借款由38亿日元降至20亿日元;存货增加10.78亿日元。
经营活动现金流为51.88亿日元,上年同期为50.46亿日元。投资活动现金流出由26.20亿日元降至6.82亿日元,主要因购置固定资产支出由27.21亿日元降至6.09亿日元。筹资活动现金流出32.96亿日元,包括短期借款减少18亿日元及支付股息11.03亿日元。期末现金及现金等价物为244.55亿日元,增加15.71亿日元。
维持7月31日上调的预期,分红提高至76日元
OPTEX GROUP在本公告中未修改全年预期,重申了2026年7月31日公布的上调。公司预计2026年12月期净销售额733亿日元(+11.3%),营业利润105亿日元(+28.8%),经常利润108亿日元(+35.0%),归属于母公司股东的净利润77亿日元(+16.8%),每股收益216.11日元,理由是SS与IA销售增长。预期假设下半年平均汇率为1美元兑155日元、1欧元兑180日元。公司警告,受地缘政治风险导致能源价格居高不下、通胀压力、经济放缓担忧及各国货币紧缩等影响,经营环境仍高度不确定。
对照刚公布的上半年,上半年完成了预期净销售额的50.0%,但完成了预期营业利润的52.4%和预期净利润的54.4%,意味着下半年营业利润约为50.03亿日元,低于上半年的54.97亿日元。公告未说明为何假设下半年利润较低。分红预期同样于7月31日上调:已决定中期分红38.00日元,自2026年9月2日起支付,期末预计再派38.00日元,全年合计76.00日元(上年56.00日元),增长35.7%,约占预期每股收益的35%。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 36,651 | 30,346 | +20.8% |
| 毛利(百万日元) | 19,793 | 16,072 | +23.2% |
| 毛利率 | 54.0% | 53.0% | +1.0个百分点 |
| 销售及一般管理费用(百万日元) | 14,295 | 12,424 | +15.1% |
| 营业利润(百万日元) | 5,497 | 3,647 | +50.7% |
| 营业利润率 | 15.0% | 12.0% | +3.0个百分点 |
| 经常利润(百万日元) | 5,824 | 3,192 | +82.4% |
| 归属于母公司所有者的净利润(百万日元) | 4,191 | 2,998 | +39.8% |
| 综合收益(百万日元) | 4,833 | 2,438 | +98.2% |
| 每股收益(日元) | 117.65 | 84.18 | +39.8% |
| SS(传感解决方案)——营业收入(百万日元) | 17,503 | 14,856 | +17.8% |
| SS(传感解决方案)——分部利润(百万日元) | 3,219 | 2,647 | +21.6% |
| IA(工业自动化)——营业收入(百万日元) | 18,619 | 15,032 | +23.9% |
| IA(工业自动化)——分部利润(百万日元) | 2,605 | 1,314 | +98.2% |
| EMS——营业收入(百万日元) | 477 | 410 | +16.3% |
| EMS——分部利润(百万日元) | 11 | -190 | 扭亏为盈 |
| 资产总额(百万日元) | 79,513 | 76,939 | +3.3% |
| 净资产(百万日元) | 59,924 | 56,149 | +6.7% |
| 自有资本比率 | 74.8% | 72.4% | +2.4个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 73,300 | — | +11.3% |
| 2026年12月期预期——营业利润(百万日元) | 10,500 | — | +28.8% |
| 2026年12月期预期——经常利润(百万日元) | 10,800 | — | +35.0% |
| 2026年12月期预期——净利润(百万日元) | 7,700 | — | +16.8% |
| 2026年12月期预期——每股收益(日元) | 216.11 | — | — |
| 年度每股分红(日元) | 76.00 | 56.00 | +35.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。