超市业务剥离后营业收入仍增长6.0%
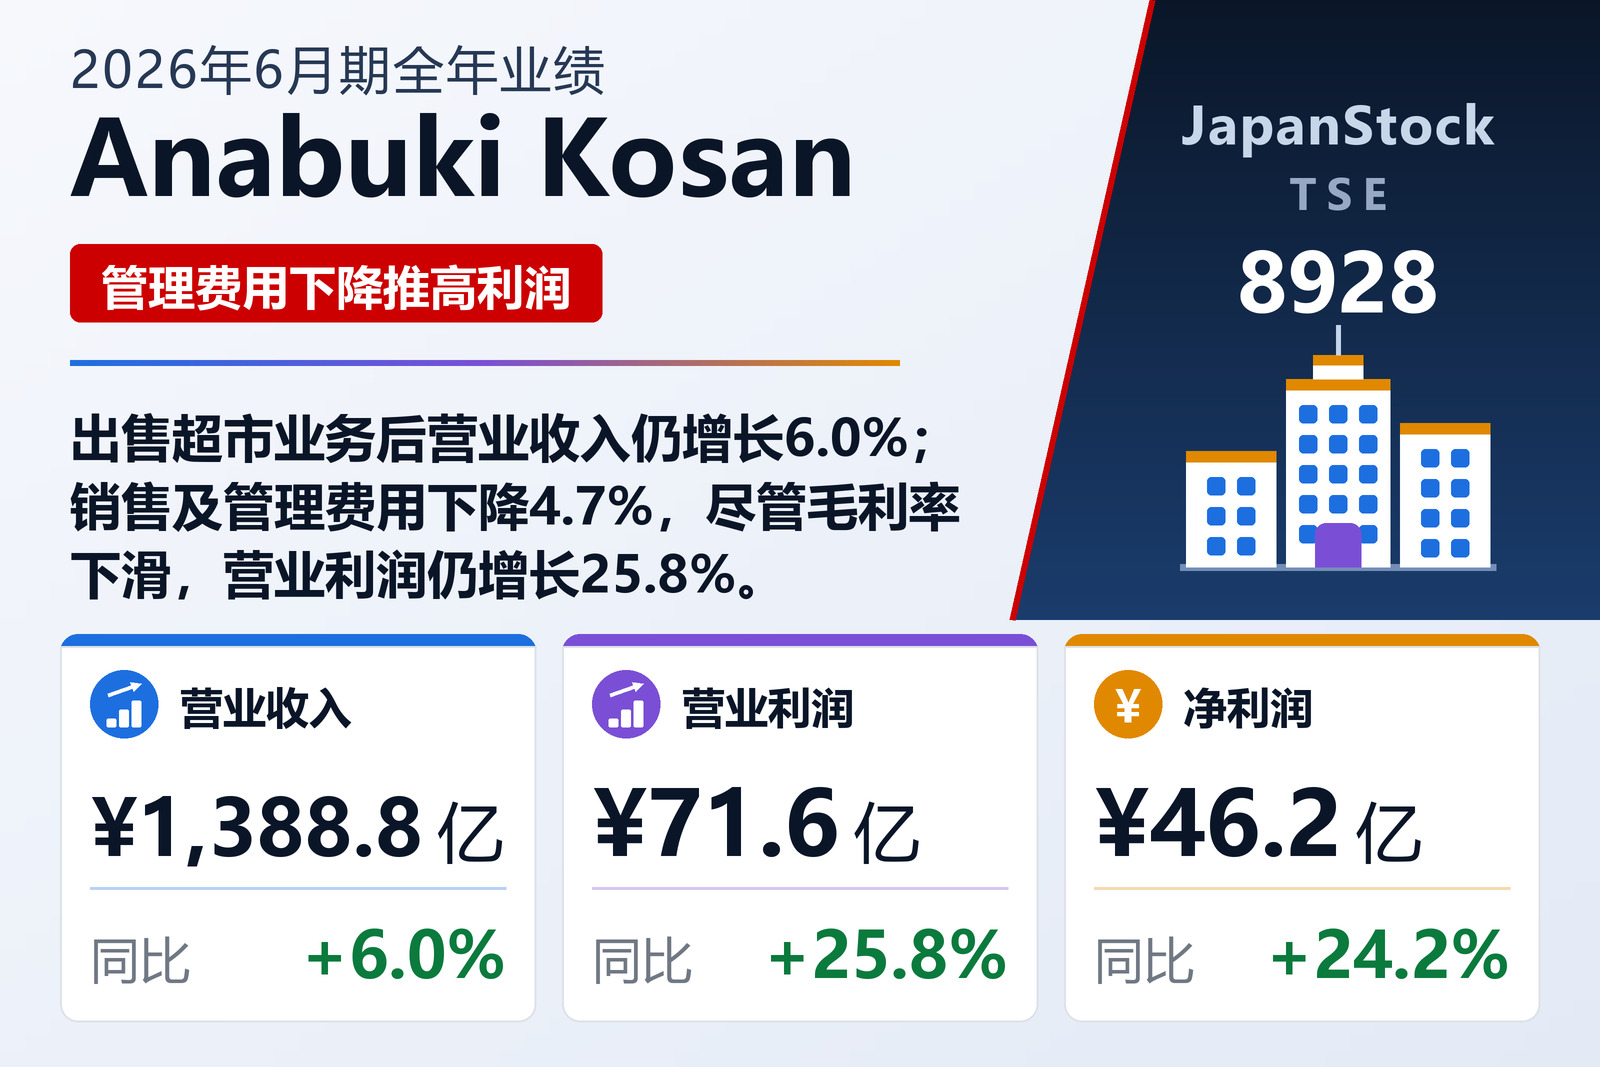
以公寓开发为主业、集团同时经营人力派遣、设施运营、养老护理、能源及旅行业务的Anabuki Kosan Inc.(TSE: 8928)于2026年8月12日按日本会计准则公布了2025年7月1日至2026年6月30日财年的合并业绩。营业收入增长6.0%至1,388.77亿日元,营业利润增长25.8%至71.57亿日元,经常利润增长36.9%至76.89亿日元,归属于母公司股东的净利润增长24.2%至46.21亿日元,每股收益由348.98日元增至433.28日元。
营业收入的同比包含合并范围的变化。2025年7月1日即本财年首日,公司出售了经营超市业务的合并子公司的全部股份,并撤销了零售流通业务分部。一年前该分部对外销售额为75.96亿日元,分部亏损1.93亿日元。也就是说,集团在放弃一项规模相当的业务的同时,营业收入仍增加了79.04亿日元,其余6个报告分部的销售额全部增长。
毛利率下滑,营业利润靠管理费用下降拉动
利润增长并非来自毛利率。销售成本增长7.1%至1,121.41亿日元,增速高于营业收入,因此毛利仅增长1.9%至267.35亿日元,毛利率由20.0%降至19.3%。推动营业利润的是销售及一般管理费用,由205.41亿日元下降4.7%至195.77亿日元。这9.64亿日元的降幅加上5.03亿日元的毛利增量,正好解释了营业利润14.67亿日元的增幅,营业利润率由4.3%升至5.2%。公告未说明管理费用下降的原因;其时点与超市业务剥离重合,但公司并未将两者联系起来。
营业利润以下:汇兑收益、准备金转回与利息增加
经常利润增速高于营业利润,是因为营业外收支由约7,100万日元的净支出转为约5.31亿日元的净收入。报表显示,汇兑损益由上年亏损3,300万日元转为汇兑收益4.55亿日元,坏账准备转回由4,900万日元增至3.84亿日元;部分抵消因素是补贴收入由7.50亿日元降至5.63亿日元,以及利息支出增长28.2%至10.34亿日元。特别损益净减少1.66亿日元:几乎全部来自固定资产出售的1.75亿日元收益,对应3.42亿日元损失,其中包括2.23亿日元减值损失、5,700万日元关联公司股份出售损失及5,300万日元投资有价证券评估损失。
税前利润为75.23亿日元,增长35.1%,但所得税等费用增长56.3%至28.86亿日元,实际税率由约33%升至约38%,因此归属于母公司股东的净利润仅增长24.2%。综合收益为48.17亿日元,增长27.2%。
房地产撑起营业收入,能源与设施带动利润增长
核心的房地产相关分部对外销售额增长12.1%至1,035.11亿日元,但分部利润仅增长2.6%至55.93亿日元。计入营业收入的新建分售公寓减少5.9%至1,739套,签约量减少3.2%至1,595套;公司主要在首都圈开发的Glorio系列新建整栋出租公寓交付11栋,上年为10栋。公司表示,受入境旅游需求及日元贬值支撑,投资者对投资性房地产的需求依然强劲;而新建分售公寓市场因价格高企、房贷利率预计上升以及地价和建筑成本上涨,仍需谨慎应对。截至期末,计划于2027年6月期及以后确认收入的房源中已有1,470套签约,已竣工未签约库存仅为与其他公司合作项目中的15套。二手公寓收购转售业务持有1,117套,减少1.6%。
规模较小的分部变动更为明显。通过高压集中受电向公寓供电的能源相关分部销售额增长17.3%至95.76亿日元,受天气因素带动的用电量增加、采购成本下降及电气工程订单推动,由7,000万日元的亏损转为8.15亿日元的分部利润;目前为952栋楼的62,025户供电。以酒店和高速公路服务区为主的设施运营分部销售额增长14.5%至88.43亿日元,利润增至3倍以上的3.25亿日元,公告提及2025年大阪·关西世博会和2025年濑户内国际艺术节。人才服务相关分部销售额增长8.0%至64.05亿日元,利润增长52.6%至4.14亿日元;护理医疗相关分部在39处设施、1,783间客房的基础上,销售额增长9.5%至76.44亿日元,利润增长23.6%至2.38亿日元。旅游分部销售额增长7.3%至22.59亿日元,但因交通及住宿成本上升,由3,900万日元的利润转为200万日元的亏损。
库存扩张消耗现金,借款予以填补
截至2026年6月30日,总资产增长6.1%至1,572.14亿日元,主要因为待售房地产增加56.55亿日元至481.25亿日元;在建待售房地产也由588.14亿日元增至628.03亿日元。净资产增长9.4%至477.64亿日元,自有资本比率由29.4%升至30.3%。经营活动现金流由上年流入5,500万日元转为流出45.37亿日元,主要因库存增加97.18亿日元;投资活动流出16.42亿日元,主要用于出资款缴付;筹资活动流入55.25亿日元,主要来自长期借款。期末现金为66.35亿日元,减少3.36亿日元。
业绩预期:营业利润增长,净利润因汇兑收益消失而下降
公司预期2027年6月期营业收入1,450亿日元(+4.4%),营业利润77亿日元(+7.6%),经常利润70亿日元(−9.0%),归属于母公司股东的净利润45亿日元(−2.6%),每股收益421.87日元。公司将经常利润和净利润预计下降的主要原因归于2026年6月期计入的4.55亿日元汇兑收益。预期经常利润比预期营业利润低7亿日元,意味着在本年度的营业外净收入之后,将重新出现营业外净支出。
2026年6月期年度分红由58.00日元增至78.00日元,其中中期32.00日元、期末46.00日元,分红率由16.6%升至18.0%,预计自2026年9月30日起派发。2027年6月期预计分红80.00日元,中期与期末各40.00日元,分红率为19.0%。
| 指标 | 2026年6月期 | 2025年6月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 138,877 | 130,973 | +6.0% |
| 毛利(百万日元) | 26,735 | 26,232 | +1.9% |
| 毛利率 | 19.3% | 20.0% | −0.7个百分点 |
| 销售及一般管理费用(百万日元) | 19,577 | 20,541 | −4.7% |
| 营业利润(百万日元) | 7,157 | 5,690 | +25.8% |
| 营业利润率 | 5.2% | 4.3% | +0.9个百分点 |
| 经常利润(百万日元) | 7,689 | 5,618 | +36.9% |
| 税前利润(百万日元) | 7,523 | 5,567 | +35.1% |
| 归属于母公司所有者的净利润(百万日元) | 4,621 | 3,722 | +24.2% |
| 综合收益(百万日元) | 4,817 | 3,788 | +27.2% |
| 每股收益(日元) | 433.28 | 348.98 | +24.2% |
| 房地产相关——营业收入(百万日元) | 103,511 | 92,363 | +12.1% |
| 房地产相关——分部利润(百万日元) | 5,593 | 5,453 | +2.6% |
| 人才服务相关——营业收入(百万日元) | 6,405 | 5,932 | +8.0% |
| 人才服务相关——分部利润(百万日元) | 414 | 271 | +52.6% |
| 设施运营——营业收入(百万日元) | 8,843 | 7,725 | +14.5% |
| 设施运营——分部利润(百万日元) | 325 | 96 | +237.0% |
| 护理医疗相关——营业收入(百万日元) | 7,644 | 6,982 | +9.5% |
| 护理医疗相关——分部利润(百万日元) | 238 | 192 | +23.6% |
| 能源相关——营业收入(百万日元) | 9,576 | 8,165 | +17.3% |
| 能源相关——分部利润(百万日元) | 815 | −70 | 扭亏为盈 |
| 旅游——营业收入(百万日元) | 2,259 | 2,106 | +7.3% |
| 旅游——分部利润(百万日元) | −2 | 39 | 由盈转亏 |
| 资产总额(百万日元) | 157,214 | 148,139 | +6.1% |
| 净资产(百万日元) | 47,764 | 43,653 | +9.4% |
| 自有资本比率 | 30.3% | 29.4% | +0.9个百分点 |
| 经营活动现金流(百万日元) | −4,537 | 55 | 无意义 |
| 2027年6月期预期——营业收入(百万日元) | 145,000 | — | +4.4% |
| 2027年6月期预期——营业利润(百万日元) | 7,700 | — | +7.6% |
| 2027年6月期预期——经常利润(百万日元) | 7,000 | — | −9.0% |
| 2027年6月期预期——净利润(百万日元) | 4,500 | — | −2.6% |
| 2027年6月期预期——每股收益(日元) | 421.87 | — | −2.6% |
| 年度每股分红(日元) | 80.00 | 78.00 | +2.6% |
| 年度每股分红,2026年6月期(日元) | 78.00 | 58.00 | +34.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。