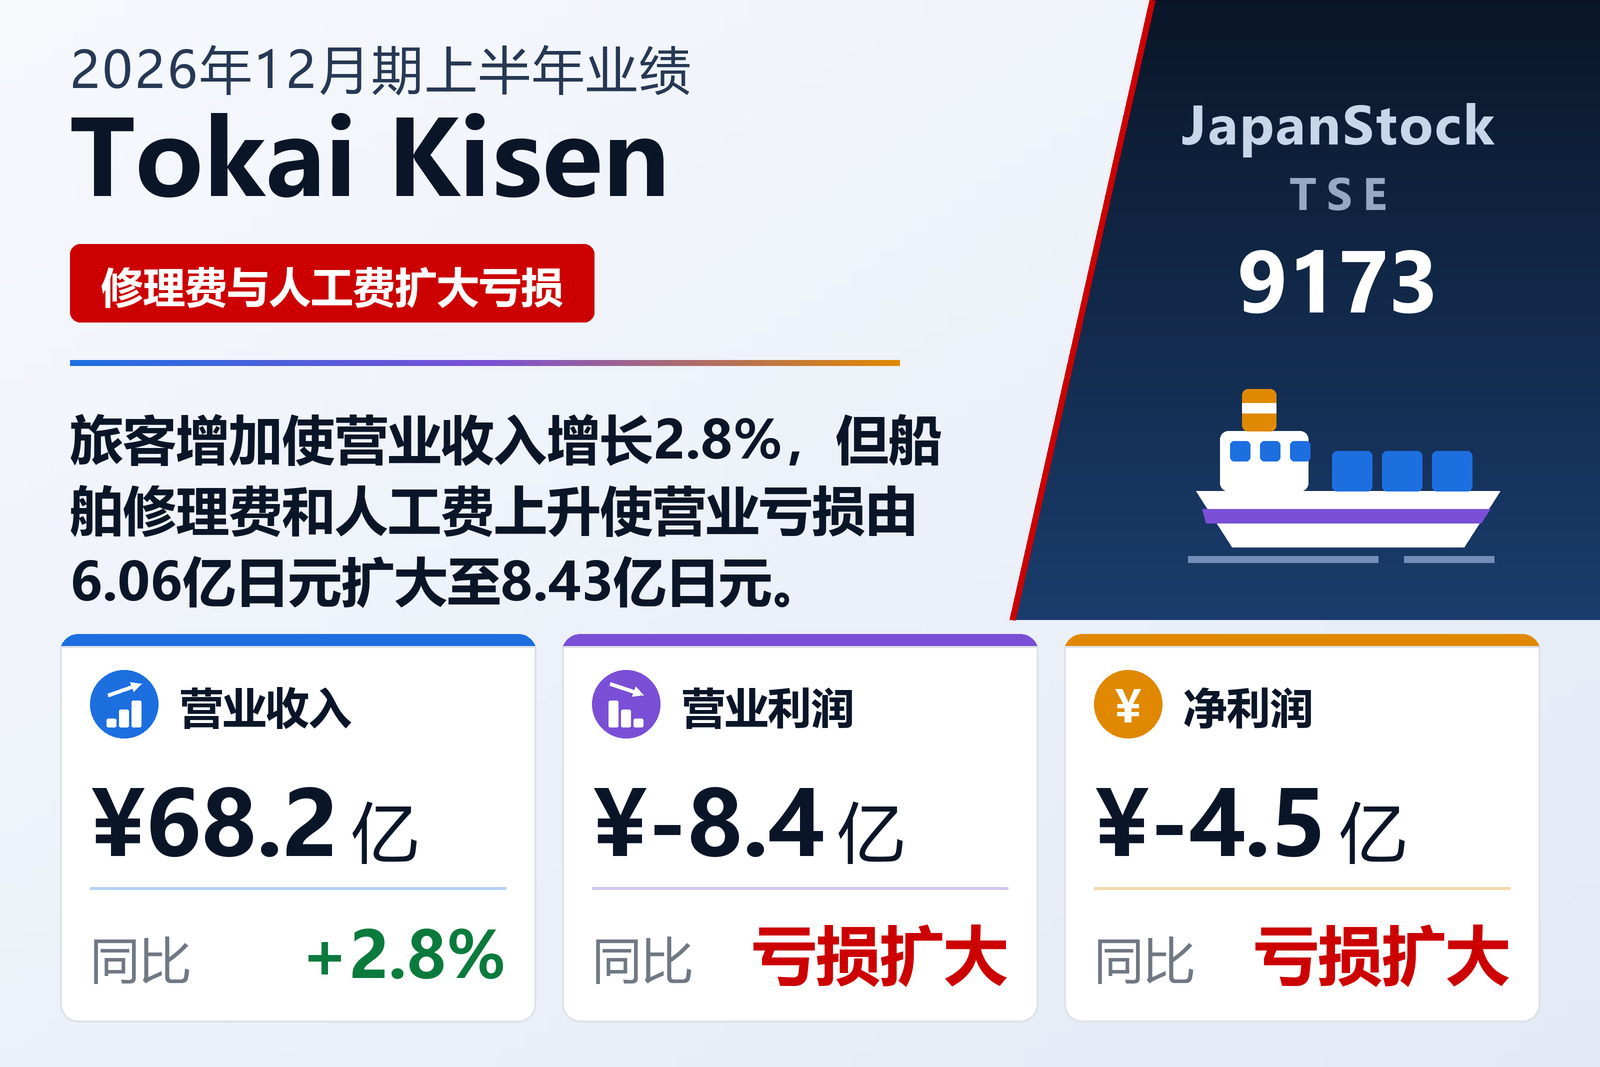
营业收入增长2.8%,销售成本增长5.8%——毛利转为亏损
经营通往伊豆大岛等东京诸岛的客运及货运海上航线的Tokai Kisen Co., Ltd.(TSE: 9173)于2026年8月13日依据日本会计准则公布了2026年12月期上半年(2026年1月1日至6月30日)合并业绩。营业收入增长2.8%至68.23亿日元,但营业亏损由6.06亿日元扩大至8.43亿日元,经常亏损由6.32亿日元扩大至8.46亿日元,归属于母公司股东的净亏损由3.73亿日元扩大至4.55亿日元,每股亏损由170.27日元增至207.40日元。公司在东京证券交易所上市。
账目很简单。营业收入增加1.83亿日元,而销售成本增加3.76亿日元(5.8%)至68.78亿日元,因此上年1.38亿日元的毛利变为5,400万日元的毛亏损,恶化1.92亿日元。销售及一般管理费增长6.0%至7.89亿日元,增加4,500万日元,两者合计恰好等于营业亏损扩大的2.37亿日元。压力集中在核心海运业务:海运业收入增长2.4%至59.27亿日元,海运业费用则增长6.0%至60.35亿日元。公司将船舶修理费和人工费的增加列为海运业务的成本增长因素。
旅客与货物略有增加,但未能抵消成本上升
占营业收入绝大部分的海运相关分部收入(含分部间交易)增长2.4%至59.65亿日元,分部亏损由4.20亿日元扩大至6.72亿日元。旅客人数由27.7万人增至28.9万人。公司表示,在伊豆大岛最大的活动山茶花节上邀请网红加强面向年轻群体的宣传,向个人客户销售各类企划船票,并通过平日往返船票和旅游产品刺激淡季客运需求。货运量由13.9万吨小幅增至14万吨,生活相关货物表现稳健,主要发往离岛的工程相关货物有所增加。
公司对经营环境的描述很直白。日本各地入境旅游需求增加,但对东京诸岛的带动效果有限;在物价上涨和劳动力短缺的背景下,离岛航线船员以及岛上员工的招聘愈发困难。集团营业收入中还包括6.16亿日元的其他收入(上年6.31亿日元),分部注释将其说明为维持业务所需的补助金收入等,不属于与客户合同产生的收入;其中5.79亿日元属于海运相关分部。
其余三项业务全部改善
其余三个分部的收入和利润均有增长。商事餐饮分部收入增长5.0%至6.33亿日元,分部利润由4,400万日元增至5,200万日元:公共工程延迟导致水泥销售减少,但船内自动售货机和餐厅收入保持稳健。酒店分部(伊豆大岛的一家温泉酒店)收入增长11.9%至1.79亿日元,利润由300万日元增至1,100万日元,住宿客和当日往返客人增加,公司表示优化人员配置提高了劳动生产率。伊豆大岛的旅客汽车运输分部收入增长10.6%至1.67亿日元,利润由1,800万日元增至2,500万日元,得益于1月起实施的路线巴士票价调整以及节庆期间的强劲客流;公司指出,定期路线巴士持续获得大岛町的支持。
这三个分部合计利润由6,500万日元增至8,800万日元,改善2,300万日元,而海运相关分部则恶化2.52亿日元。未分配至各分部的全公司费用及分部间抵销为2.61亿日元(上年2.52亿日元),合计即为集团营业亏损8.43亿日元。
营业利润以下:高速船报废出售与税项收益
营业外收入7,500万日元(含补助金收入1,400万日元)被主要为利息支出7,100万日元的营业外费用7,800万日元抵消,经常亏损为8.46亿日元。特别利益为1.11亿日元(上年9,800万日元),包括国库补助金6,600万日元和其他特别利益4,500万日元,公司说明其来自将高速船作为废料出售。特别损失6,500万日元为冲减受补助资产账面价值的压缩记账损失。税前亏损由6.32亿日元扩大至8亿日元。所得税等主要因2.92亿日元的递延所得税调整额而形成2.73亿日元的净收益,净亏损为5.27亿日元,其中非控股股东承担7,200万日元(上年3,000万日元)。综合亏损由3.21亿日元扩大至6.5亿日元,原因是有价证券未实现收益减少1.22亿日元,而上年为增加8,300万日元。
应付账款增加推高现金,自有资本比率降至22.2%
与2025年12月31日相比,总资产增加2.77亿日元至210.21亿日元。现金及存款增加5.84亿日元至44.67亿日元,递延所得税资产增加3.4亿日元,而有形固定资产主要因船舶折旧减少4.11亿日元,投资有价证券减少1.7亿日元。负债增加9.49亿日元至147.69亿日元,主要因包括船舶检验费用在内的应付账款增加10.12亿日元、其他流动负债增加5.05亿日元,长期借款则减少5.64亿日元。净资产因留存收益减少4.77亿日元而减少6.72亿日元至62.52亿日元,自有资本比率由25.4%降至22.2%。
经营活动现金流为13.65亿日元(上年2.7亿日元)的净流入。公司说明主要因应付账款增加10.12亿日元、折旧费5.97亿日元及其他项目5.43亿日元超过了8亿日元的税前亏损,也就是说,这笔流入在很大程度上依赖营运资金而非盈利。投资活动净流出1.39亿日元,主要为2.1亿日元的有形固定资产购置,部分被8,400万日元的补助金收入抵消;筹资活动净流出6.4亿日元,主要为偿还长期借款5.82亿日元和支付股息2,100万日元。上半年末现金及现金等价物增加5.84亿日元至41.31亿日元。
预期维持不变,须靠旺季实现
Tokai Kisen维持2026年2月12日公布的2026年12月期全年预期:营业收入148.2亿日元(+3.7%),营业利润2.6亿日元(−50.3%),经常利润2.6亿日元(−41.6%),归属于母公司股东的净利润1.6亿日元(−56.5%),每股收益72.91日元。对照上半年,这意味着下半年需实现约79.97亿日元的营业收入和约11.03亿日元的营业利润,而上半年营业亏损为8.43亿日元。公司将第三季度以后描述为全年旅客最多的时期,预期能否实现取决于此。
股息尚未确定。公司就2025年12月期支付了10.00日元的期末股息,并表示由于经营环境存在不确定因素,2026年12月期的期末股息仍未确定;公司将在旅客最多的第三季度以后观察情况,并及时披露。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 6,823 | 6,640 | +2.8% |
| 毛利(百万日元) | −54 | 138 | 由盈转亏 |
| 销售及一般管理费用(百万日元) | 789 | 744 | +6.0% |
| 营业利润(百万日元) | −843 | −606 | 亏损扩大 |
| 经常利润(百万日元) | −846 | −632 | 亏损扩大 |
| 特别利益(百万日元) | 111 | 98 | +13.3% |
| 税前利润(百万日元) | −800 | −632 | 亏损扩大 |
| 归属于母公司所有者的净利润(百万日元) | −455 | −373 | 亏损扩大 |
| 每股收益(日元) | −207.40 | −170.27 | 亏损扩大 |
| 海运相关——营业收入(百万日元) | 5,965 | 5,828 | +2.4% |
| 海运相关——分部利润(百万日元) | −672 | −420 | 亏损扩大 |
| 商事餐饮——营业收入(百万日元) | 633 | 603 | +5.0% |
| 商事餐饮——分部利润(百万日元) | 52 | 44 | +18.2% |
| 酒店——营业收入(百万日元) | 179 | 160 | +11.9% |
| 酒店——分部利润(百万日元) | 11 | 3 | +266.7% |
| 旅客汽车运输——营业收入(百万日元) | 167 | 151 | +10.6% |
| 旅客汽车运输——分部利润(百万日元) | 25 | 18 | +38.9% |
| 经营活动现金流(百万日元) | 1,365 | 270 | +405.6% |
| 资产总额(百万日元) | 21,021 | 20,744 | +1.3% |
| 净资产(百万日元) | 6,252 | 6,924 | −9.7% |
| 自有资本比率 | 22.2% | 25.4% | −3.2个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 14,820 | — | +3.7% |
| 2026年12月期预期——营业利润(百万日元) | 260 | — | −50.3% |
| 2026年12月期预期——经常利润(百万日元) | 260 | — | −41.6% |
| 2026年12月期预期——净利润(百万日元) | 160 | — | −56.5% |
| 2026年12月期预期——每股收益(日元) | 72.91 | — | 无意义 |
| 年度每股分红(日元) | — | 10.00 | 无意义 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。