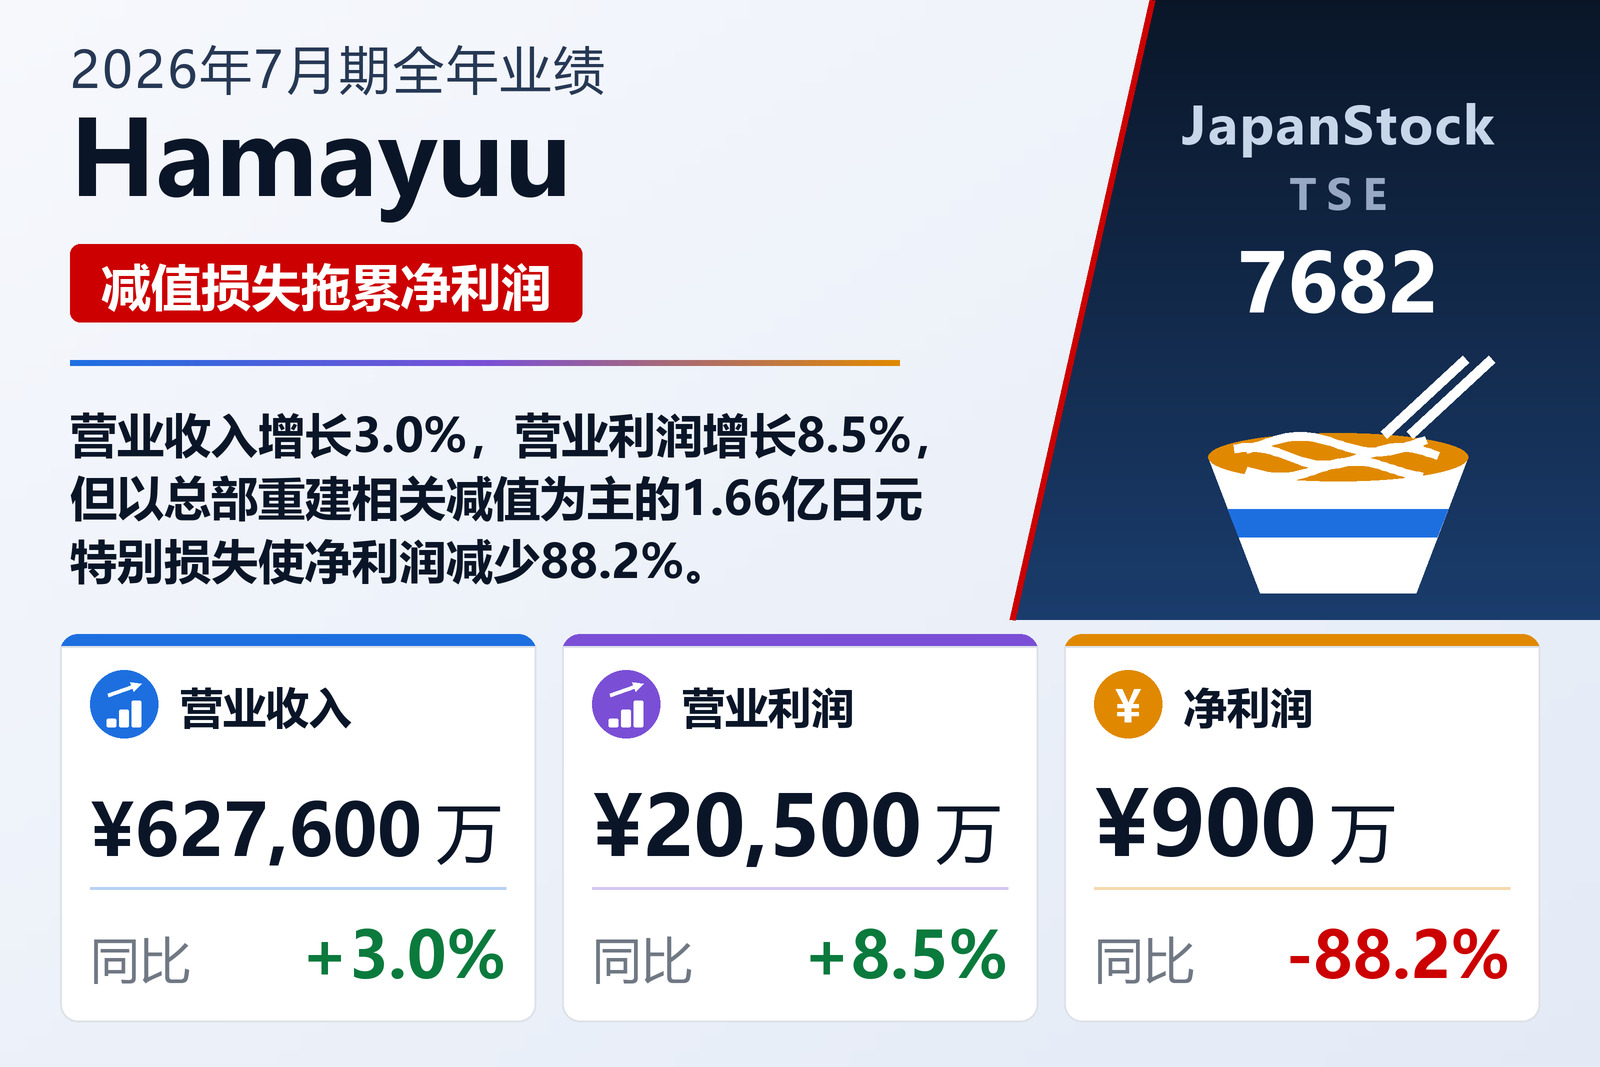
销售收入连续五年增长,净利润减少88.2%
经营中餐厅、43家门店中有31家使用Hamayuu品牌的HAMAYUU CO., LTD.(TSE: 7682)于2026年9月10日按日本会计准则公布单体全年业绩,期间为2025年8月1日至2026年7月31日。销售收入增长3.0%至62.76亿日元,连续第五年增长;营业利润增长8.5%至2.05亿日元,经常利润增长7.9%至2.07亿日元。净利润由8,100万日元减少88.2%至900万日元,每股收益由37.56日元降至4.43日元。公司在东京证券交易所标准市场和名古屋证券交易所主板市场上市。
销售收入增加1.84亿日元,公司将其归因于新开两家门店(其中一家为受托运营的餐厅)以及三家现有门店的翻新。销售成本仅增长1.4%至16.09亿日元:据公司介绍,原材料价格持续上涨,但通过成本控制,销售成本率由26.0%降至25.6%,毛利增长3.6%至46.67亿日元。销售及一般管理费用增长3.4%至44.61亿日元,占销售收入的比例由70.8%升至71.1%,吸收了上述改善的大部分:工资及津贴增长5.0%至20.42亿日元,其中所含折旧费增长17.7%至1.87亿日元,租金增长2.0%至4.14亿日元。营业利润率由3.1%小幅升至3.3%。营业外项目净额约为200万日元,利息支出由1,330万日元增至1,690万日元。
重建与业务重组带来的减值吞噬了利润
经常利润以下,特别损失由4,800万日元增至1.66亿日元,其中减值损失由2,770万日元增至1.659亿日元;特别收益仅为出售固定资产所得的140万日元。公司给出两项减值原因:决定重建总部大楼及Hamayuu山手通总店(Yamate-dori Honten),以及为优化经营资源配置而决定对部分业态进行业务重组。公告未说明涉及哪些业态,并表示今后将把经营资源集中于主力业态Hamayuu。税前利润减少71.5%至4,200万日元。所得税费用3,280万日元(当期所得税6,580万日元减去3,300万日元递延所得税收益)占其约77%,净利润仅余960万日元。
新开两店、翻新三店、零关店
公司描述的餐饮市场是:入境游客需求支撑外出就餐需求总体稳健,但食材价格上涨和长期劳动力短缺使运营成本全面上升,物价持续高企与实际工资下降又使消费者更趋节俭。2025年10月,公司作为控制初期投资的新型开店形式,利用前租户留下装修的店面在名古屋市名东区开设Meito Saikan,同月开始受托运营Aichi Country Club内的餐厅。公司还分别于2025年10月、11月和2026年7月翻新重开了Hamayuu岐阜县厅前店、东京的Hamayuu国分寺北町店以及名古屋的Hamayuu岩塚店。
由于没有关店或业态变更,期末门店数为43家,全部为直营店:Hamayuu 31家、Shikitei 3家、Tourikei 3家、Chugoku Shokudo Hamayuu 4家、Meito Saikan 1家,以及Aichi Country Club内餐厅1家。为改善员工工作环境,全部门店还在8月18日、12月31日、1月6日和7日共四天统一休业。
偿还借款,现金减少3.16亿日元
资产总额减少4.4%至45.16亿日元,主要因为现金及存款减少3.21亿日元。负债由31.16亿日元降至29.08亿日元:含一年内到期部分的长期借款由15.65亿日元降至13.19亿日元,2亿日元公司债因一年内到期转入流动负债。净资产基本持平,为16.07亿日元——发行新股增加2,300万日元,而3,200万日元的分红超过本期利润,使留存收益减少2,200万日元。资产负债表缩小后,自有资本比率由34.0%升至35.6%。
经营活动现金流为3.6亿日元,上年为3.49亿日元,得益于不涉及现金支出的2.24亿日元折旧费及减值损失。投资活动流出3.47亿日元,主要为取得有形固定资产支出3.32亿日元,上年为4.51亿日元。筹资活动流出3.28亿日元,主要是偿还长期借款2.46亿日元和偿还租赁负债4,800万日元;上年因新增长期借款5.5亿日元而净流入2.14亿日元。期末现金及现金等价物为8.64亿日元,减少3.16亿日元。
拆除五十年老店,下调业绩预期
总部大楼和Hamayuu山手通总店建成已逾50年,老化加剧,两者将于2026年9月至2027年11月底(计划)期间拆除,并在原址重建。总店已于2026年8月31日起暂停营业,预计2027年12月重新开业。公司预计经营环境仍将严峻——地缘政治风险推高能源价格,原材料费、人工费和物流费进一步上涨,人手短缺加剧——并计划在激活现有门店的同时,推进门店数字化和省力化。
公司预计2027年7月期销售收入60.75亿日元(−3.2%),营业利润1.53亿日元(−25.2%),经常利润1.56亿日元(−24.8%),净利润8,600万日元(+797.0%),每股收益39.76日元。公告将这些数字作为上述环境与重建的结果提出,但未说明销售下降中有多少来自总店停业。净利润增幅以被减值压低的基数计算,本身意义不大;就营业利润而言,公司预计将减少四分之一。
每股收益4.43日元之年,分红增至17.00日元
期末分红由15.00日元增至17.00日元,总额3,600万日元,自2026年10月13日起支付。相对于每股收益4.43日元,分红率达383.5%,上年为39.9%。公司预计2027年7月期分红维持17.00日元,相当于预期利润的42.8%。净资产收益率由5.2%降至0.6%。
| 指标 | 2026年7月期 | 2025年7月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 6,276 | 6,092 | +3.0% |
| 毛利(百万日元) | 4,667 | 4,505 | +3.6% |
| 毛利率 | 74.4% | 74.0% | +0.4个百分点 |
| 销售及一般管理费用(百万日元) | 4,461 | 4,316 | +3.4% |
| 营业利润(百万日元) | 205 | 189 | +8.5% |
| 营业利润率 | 3.3% | 3.1% | +0.2个百分点 |
| 经常利润(百万日元) | 207 | 192 | +7.9% |
| 特别损失(百万日元) | 166 | 48 | +241.0% |
| 税前利润(百万日元) | 42 | 148 | −71.5% |
| 净利润(百万日元) | 9 | 81 | −88.2% |
| 每股收益(日元) | 4.43 | 37.56 | −88.2% |
| 期末门店数 | 43 | 41 | +4.9% |
| 经营活动现金流(百万日元) | 360 | 349 | +3.0% |
| 资产总额(百万日元) | 4,516 | 4,723 | −4.4% |
| 净资产(百万日元) | 1,607 | 1,606 | +0.1% |
| 自有资本比率 | 35.6% | 34.0% | +1.6个百分点 |
| 2027年7月期预期——营业收入(百万日元) | 6,075 | — | −3.2% |
| 2027年7月期预期——营业利润(百万日元) | 153 | — | −25.2% |
| 2027年7月期预期——经常利润(百万日元) | 156 | — | −24.8% |
| 2027年7月期预期——净利润(百万日元) | 86 | — | +797.0% |
| 2027年7月期预期——每股收益(日元) | 39.76 | — | +797.5% |
| 年度每股分红(日元) | 17.00 | 15.00 | +13.3% |
| 分红比率 | 383.5% | 39.9% | +343.6个百分点 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。