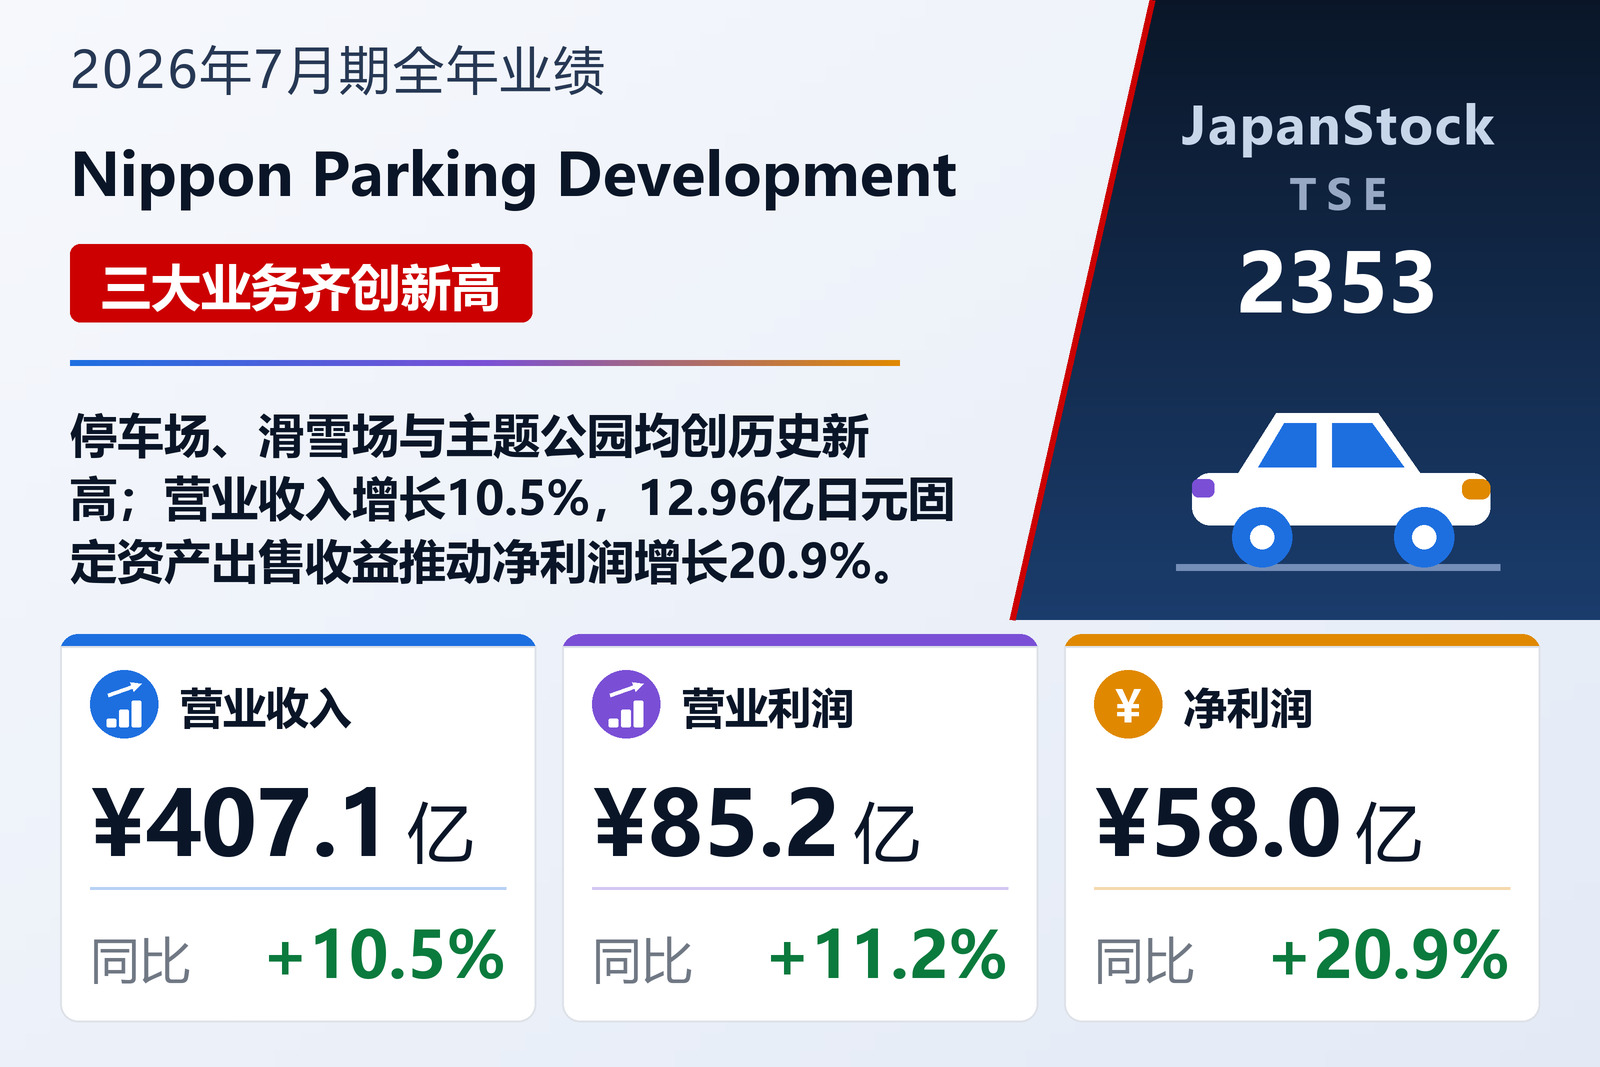
营业收入与各级利润均实现两位数增长并创历史新高
经营写字楼、商业设施和住宅配套停车场,并从事滑雪场、主题公园、住宿及别墅业务的Nippon Parking Development Co., Ltd.(TSE: 2353)于2026年9月11日按日本会计准则公布合并全年业绩,期间为2025年8月1日至2026年7月31日。营业收入增长10.5%至407.07亿日元,营业利润增长11.2%至85.15亿日元,经常利润增长13.7%至89.06亿日元,归属于母公司所有者的净利润增长20.9%至58.01亿日元,每股收益由15.05日元升至18.35日元。公司表示,营业收入和各级利润均实现两位数增长并创历史新高。净资产收益率为29.5%,上年为27.7%。
营业层面是利润率不变下的规模增长,而非利润率扩张。营业成本增长10.5%至244.31亿日元,与收入同步,因此毛利同样增长10.5%至162.75亿日元,毛利率维持在40.0%。销售及一般管理费用增长9.8%至77.59亿日元,略慢于收入,使营业利润率由20.8%微升至20.9%。营业利润11.2%的增幅,几乎全部来自经营结构不变而规模扩大。
营业利润以下,投资收益与固定资产出售放大了增幅
经常利润增长13.7%,快于营业利润的11.2%。营业外收入由3.71亿日元增至7.83亿日元,增幅超过一倍,主要因为投资有价证券出售收益由4,800万日元增至3.38亿日元;利息收入8,100万日元,汇兑收益1.34亿日元。另一方面,随着借款增加,利息费用由1.41亿日元增至2.69亿日元,几乎翻倍。特别损益进一步加码。特别利润由1.43亿日元增至13.02亿日元,几乎全部是12.96亿日元的固定资产出售收益;特别损失增至5.04亿日元,其中包括减值损失3.08亿日元和固定资产报废损失1.95亿日元。公告未说明出售或减值的是哪些资产。
特别损益相抵后,为税前利润贡献约7.98亿日元,上年则为约1.14亿日元的净损失,税前利润增长25.7%至97.03亿日元。所得税费用增长34.5%至29.16亿日元,实际税率由约28.1%升至30.1%;归属于非控股股东的利润增长31.4%至9.86亿日元,公告将非控股权益的增加主要归因于滑雪场业务。归属于母公司所有者的净利润因此增长20.9%。由于回购使平均股数由319,032,365股降至316,085,360股,每股收益增长略快,为21.9%。
停车场仍是最大利润来源,主题公园增长最快
分部数据包含分部间交易。规模最大的停车场业务营业收入增长7.8%至192.38亿日元,分部利润增长9.9%至49.34亿日元,占三个报告分部合计90.14亿日元利润的一半以上。滑雪场业务营业收入增长9.9%至114.98亿日元,利润却仅增长5.7%至23.73亿日元,利润率由21.5%降至20.6%。同时涵盖住宿与别墅业务的主题公园业务增长最快:营业收入增长16.9%至89.93亿日元,利润增长27.2%至17.07亿日元,利润率由17.5%升至19.0%。包括教育、医疗保健、可再生能源等业务的其他分部营业收入11.08亿日元,增长16.0%,利润1.96亿日元,下降7.2%。扣除未分配的全公司费用6.95亿日元(上年6.31亿日元)后,与营业利润85.15亿日元相符。
停车场业务方面,国内新签约226处、解约72处,净增154处(上年净增113处),达到1,666处、49,304个车位;公司表示加强了面向住宅配套停车场的转租提案。国内停车场营业收入增长9.0%至178.18亿日元,月租专用直营物业的签约率由92.2%升至93.9%。海外营业收入由15.03亿日元降至14.20亿日元:泰国增长16.1%至14.20亿日元,但韩国本期没有营业收入,上年为2.80亿日元。公司表示已将海外经营资源集中于泰国,泰国因低收益合同到期,物业减少3处至49处。
滑雪场:暖冬中外国游客创新高,夏季游客减少
与上一季的丰沛降雪不同,本季冬天气温偏高、降雪偏少。公司表示,得益于持续投资人工造雪机,主要滑雪场如常开业,并稳定运营至雪季结束。冬季游客188.3万人次,与上年的189.3万人次基本持平,但外国游客由44.1万人次增长23.2%至54.4万人次,创历史新高;面向儿童的季票计划会员由4.4万人增至4.8万人。运营索道设施的绿色季节游客由52万人次降至49.9万人次,公告将其归因于节假日与周末天气不佳、梅雨季降雨以及7月创纪录的高温。
尽管如此,营业收入仍增长9.9%,原因是集团旗下滑雪场普遍调整了缆车票价,并扩充了餐饮与高端休息室服务,人均消费额达到历史最高水平。公告没有解释分部利润增速为何低于收入。不过公告将人工成本和能源成本上升列为全行业的课题,而该分部的折旧费由10.23亿日元增至12.31亿日元,固定资产增加额由27.76亿日元增至47.96亿日元。
主题公园:游客增加、住宿创新高,并在伊豆设立第二据点
主题公园游客增长4.6%至95.8万人次,为纳入集团以来最多,得益于与网红及知识产权的合作,以及栃木县那须地区园区推出的新项目。住宿人数增长6.8%至22.6万人次,创历史新高,小学生及以下儿童免费住宿活动和特色出租别墅起到了支撑作用;别墅销售也创下新高,公司自建的售价超过1亿日元的物业首次成交。2026年3月,集团收购了运营Amagi Tokyu Resort的Izu Kanko Kaihatsu Co., Ltd.的全部股份,开始在伊豆半岛经营酒店、高尔夫与别墅业务,该公司于本财年新纳入合并范围。公告未披露其贡献的收入或利润。
借款、股份回购与定期存款改变了资产负债表
截至2026年7月31日,资产总额增加110.30亿日元(22.1%)至610.14亿日元。现金及存款主要因新增借款增加58.54亿日元至275.18亿日元,有形固定资产主要因滑雪场投资增加38.34亿日元至203.09亿日元。负债增加89.46亿日元至360.55亿日元:借款增加51.03亿日元,并因将Izu Kanko Kaihatsu纳入合并而新增33.48亿日元的非流动企业合并相关特定准备。由于股份回购使净资产减少22.86亿日元,并支付了25.56亿日元分红,净资产仅增长9.1%至249.59亿日元,自有资本比率由38.3%降至33.2%。库存股由28,834,384股增至36,725,677股。
经营活动现金流为82.07亿日元,与上年的81.80亿日元持平:97.03亿日元的税前利润和22.70亿日元的折旧费,被22.59亿日元的所得税支付所抵消。投资活动现金流出几乎翻倍至92.69亿日元:购置有形固定资产支出72.61亿日元,存入定期存款71.36亿日元,部分被取得新纳入合并子公司股份带来的39.21亿日元流入所抵消。筹资活动净流出3.59亿日元:73亿日元的新增长期借款,被25.56亿日元分红、25.05亿日元股份回购、21.96亿日元借款偿还和5亿日元债券赎回完全消化且仍有不足。由于定期存款不计入现金等价物,尽管资产负债表上的现金及存款增加,现金及现金等价物仍减少12.45亿日元至196.72亿日元。
预期:营业利润100亿日元,净利润仅增长3.4%,分红增至10.00日元
公司预计2027年7月期营业收入457亿日元(+12.3%),营业利润100亿日元(+17.4%),经常利润100亿日元(+12.3%),归属于母公司所有者的净利润60亿日元(+3.4%),每股收益19.25日元。分部方面,预计停车场业务营业收入208亿日元(+8.1%),含全公司管理费用的营业利润47.25亿日元(+11.5%);滑雪场业务营业收入133.20亿日元(+15.8%),营业利润30亿日元(+26.4%);主题公园业务营业收入107亿日元(+19.0%),营业利润20.50亿日元(+20.1%)。公司还计划于2026年11月收购运营Izu Fujimi New Town的公司的全部股份。
这份预期的结构值得细看。经常利润预期与营业利润持平,意味着假定营业外损益净额为零,而本财年约为3.90亿日元;净利润3.4%的增幅也远低于营业利润的17.4%。2026年7月期的基数中包含约7.98亿日元的特别损益净收益,公告未说明下一财年对特别损益作何假设。2026年7月期年度分红由8.00日元增至9.00日元,为连续第16期增配,分红率49.0%,自2026年10月30日起支付。2027年7月期分红预计为10.00日元(+11.1%),依据是董事会于2026年8月7日通过的中期股东回报方针,该方针将2027年7月期至2029年7月期的年度分红下限分别定为10.00日元、11.00日元和12.00日元。
| 指标 | 2026年7月期 | 2025年7月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 40,707 | 36,832 | +10.5% |
| 毛利(百万日元) | 16,275 | 14,726 | +10.5% |
| 毛利率 | 40.0% | 40.0% | 持平 |
| 销售及一般管理费用(百万日元) | 7,759 | 7,066 | +9.8% |
| 营业利润(百万日元) | 8,515 | 7,659 | +11.2% |
| 营业利润率 | 20.9% | 20.8% | +0.1个百分点 |
| 经常利润(百万日元) | 8,906 | 7,832 | +13.7% |
| 特别利润(百万日元) | 1,302 | 143 | +808.4% |
| 特别损失(百万日元) | 504 | 257 | +95.8% |
| 税前利润(百万日元) | 9,703 | 7,718 | +25.7% |
| 归属于母公司所有者的净利润(百万日元) | 5,801 | 4,799 | +20.9% |
| 每股收益(日元) | 18.35 | 15.05 | +21.9% |
| 综合收益(百万日元) | 6,943 | 5,741 | +20.9% |
| 停车场业务——营业收入(百万日元) | 19,238 | 17,847 | +7.8% |
| 停车场业务——分部利润(百万日元) | 4,934 | 4,490 | +9.9% |
| 滑雪场业务——营业收入(百万日元) | 11,498 | 10,461 | +9.9% |
| 滑雪场业务——分部利润(百万日元) | 2,373 | 2,246 | +5.7% |
| 主题公园业务——营业收入(百万日元) | 8,993 | 7,690 | +16.9% |
| 主题公园业务——分部利润(百万日元) | 1,707 | 1,342 | +27.2% |
| 其他——营业收入(百万日元) | 1,108 | 955 | +16.0% |
| 其他——分部利润(百万日元) | 196 | 211 | −7.2% |
| 资产总额(百万日元) | 61,014 | 49,984 | +22.1% |
| 净资产(百万日元) | 24,959 | 22,875 | +9.1% |
| 自有资本比率 | 33.2% | 38.3% | −5.1个百分点 |
| 经营活动现金流(百万日元) | 8,207 | 8,180 | +0.3% |
| 投资活动现金流(百万日元) | −9,269 | −4,888 | 无意义 |
| 筹资活动现金流(百万日元) | −359 | 1,203 | 无意义 |
| 2027年7月期预期——营业收入(百万日元) | 45,700 | — | +12.3% |
| 2027年7月期预期——营业利润(百万日元) | 10,000 | — | +17.4% |
| 2027年7月期预期——经常利润(百万日元) | 10,000 | — | +12.3% |
| 2027年7月期预期——净利润(百万日元) | 6,000 | — | +3.4% |
| 年度每股分红(日元) | 10.00 | 9.00 | +11.1% |
| 年度每股分红,2026年7月期与2025年7月期比较(日元) | 9.00 | 8.00 | +12.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。