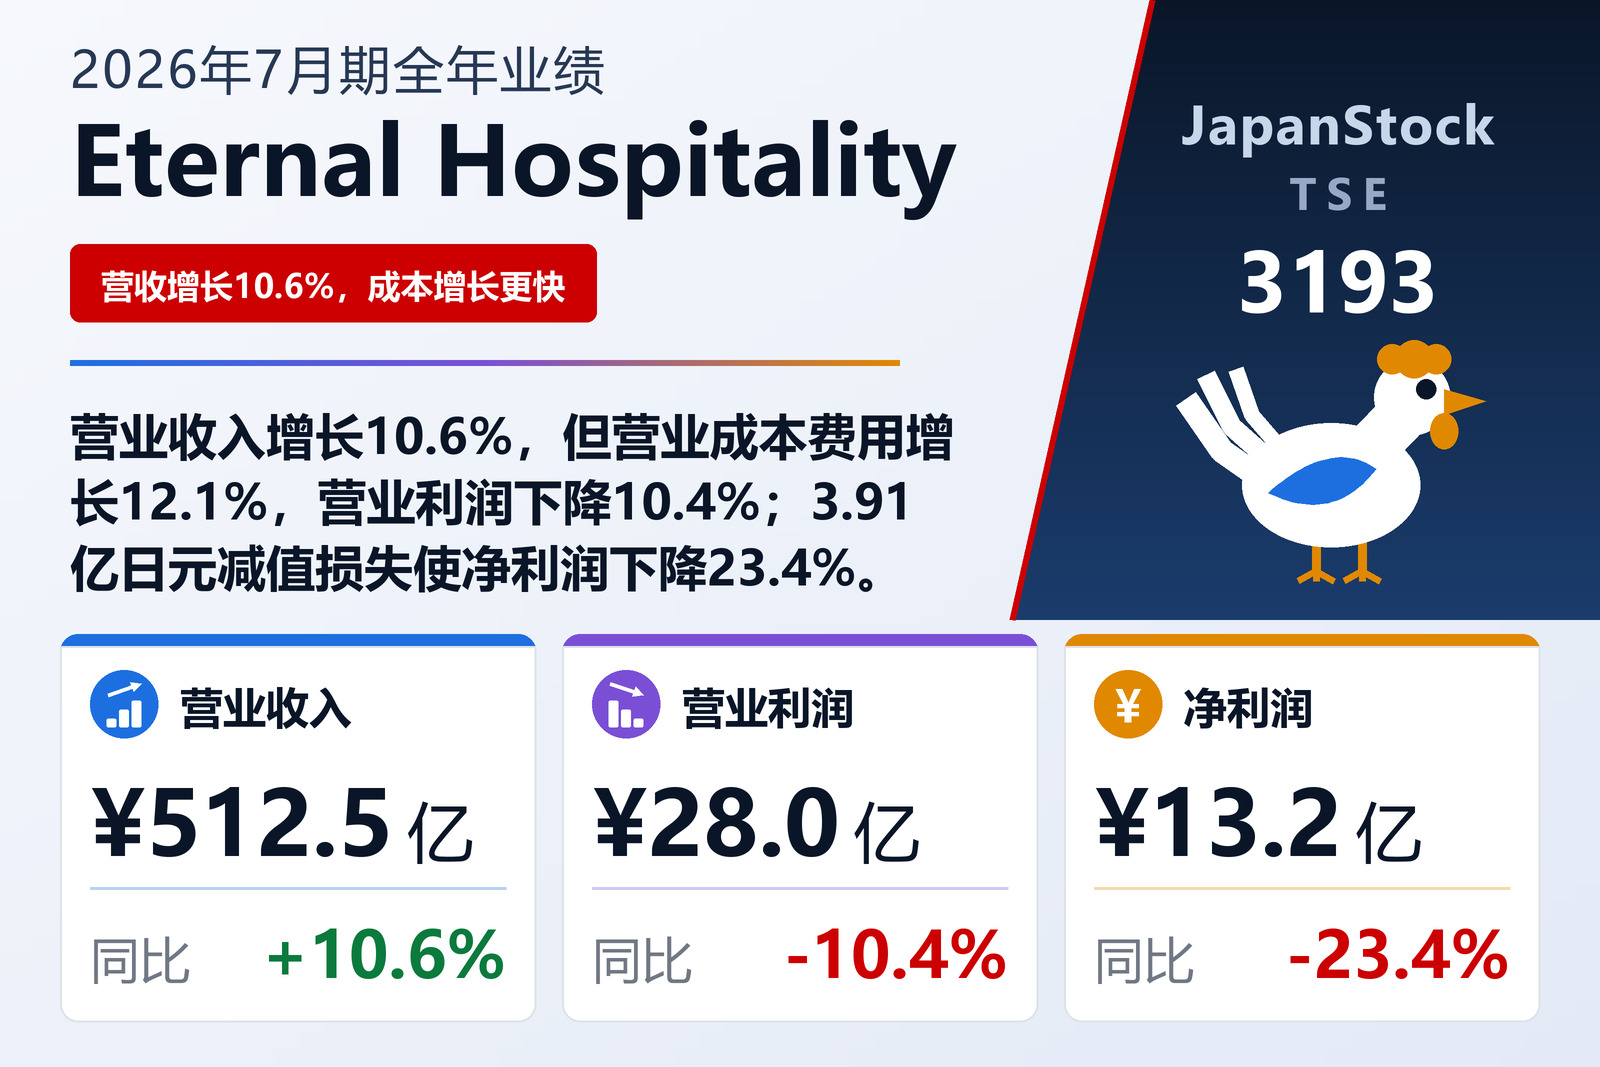
营业收入+10.6%,营业利润−10.4%:成本增速快于销售额
经营Torikizoku烤鸡串连锁餐厅的Eternal Hospitality Group Co., Ltd.(TSE: 3193)于2026年9月11日按日本会计准则公布2026年7月期全年合并业绩,期间为2025年8月1日至2026年7月31日的十二个月。营业收入增长10.6%至512.54亿日元,但营业利润下降10.4%至27.97亿日元,经常利润下降9.8%至28.00亿日元,归属于母公司所有者的净利润下降23.4%至13.18亿日元。每股收益由74.61日元降至57.13日元;两个数字均假定2026年8月1日生效的一拆二股票分割在上一财年期初已经实施而计算。公告将上市交易所列为东京证券交易所。
本财年的走势由三个增速决定。营业成本增长12.3%至163.73亿日元,快于营业收入,毛利因此仅增长9.8%至348.81亿日元,毛利率由68.5%降至68.1%。销售及一般管理费用是规模大得多的成本项目,增长12.0%至320.83亿日元,占营业收入的比重由61.8%升至62.6%。两项成本增速都超过销售额,营业利润减少3.24亿日元,营业利润率由6.7%降至5.5%。公告没有按项目拆分成本增加的原因。在经营环境部分,公司列举了原材料价格的间歇性上涨、能源与人工成本上升以及门店装修和建造费用增加,同时指出在工资持续上涨的支撑下,外出就餐需求保持稳健。
Torikizoku既有门店客流与客单价双双提高
问题并不在需求。在日本国内两个财年均营业的Torikizoku直营既有门店,客流同比增长3.8%,客单价增长2.8%,既有门店销售额增长6.7%。公司将此归因于各项举措与定价:为纪念创业40周年,全年以每两个月一轮的限时菜单形式复刻过去的招牌和人气菜品;2025年11月首次推出Torikizoku福袋;2026年5月至6月开展了一系列促销与联名商品活动。此外,公司于2025年5月调整价格,并表示调价后顾客光顾情况未见明显变化。
直营店营业收入在西日本增长8.7%至185.87亿日元,在东日本增长9.2%至295.52亿日元;海外直营店营业收入由5.97亿日元增至12.38亿日元,增幅超过一倍;其他来自客户合同的收入增长19.4%至17.51亿日元。上述地区划分为本财年新采用,上年数据已按新口径重述。期末Torikizoku品牌在日本国内共有695家门店,净增34家,其中直营店424家(净增16家)。加上Daikichi System经营的463家Yakitori Daikichi门店及其他5家,集团在日本国内共有1,163家门店,其中直营426家;另有31家海外门店(Torikizoku 25家、Yakitori Daikichi 3家、其他3家),业务覆盖美国、上海、韩国、台湾、香港、越南和新加坡。集团仅有餐饮业务单一分部,不披露分部数据。
本财年日本业务的架构也发生了变化。通过2025年8月1日的公司分立,本财年新纳入合并范围的Eternal Hospitality Japan Co., Ltd.成为日本地区的中间控股公司,其下分设东日本与西日本两家运营公司;原Torikizoku Co., Ltd.与TORIKI BURGER Co., Ltd.相应更名。上述交易按同一控制下的交易进行会计处理。包括TORIKIZOKU FRANCHISE INC.在内的三家新设公司也纳入了合并范围。除Torikizoku外,集团还按价格带经营其他品牌,其中奢华品牌有韩国的mozu和日本的Taimatsu,高端品牌有美国的zoku和日本的Yakitori no Hachibei。
营业利润以下,减值损失与更高的税率加深了降幅
营业外项目基本相互抵消:营业外收入1.09亿日元,其中包括汇兑收益5,200万日元;营业外费用1.06亿日元,其中包括利息费用3,800万日元和新计提的坏账准备2,400万日元。因此经常利润的降幅略小于营业利润,下降9.8%至28.00亿日元。特别项目的冲击更大。减值损失由4,800万日元增至3.91亿日元,特别损失合计由7,400万日元增至4.29亿日元,部分被计入特别利润的1.27亿日元搬迁补偿金所抵消;公告未说明减值涉及哪些门店,也未说明补偿金的具体事由。税前利润下降17.5%至24.97亿日元。所得税费用降幅较小,下降9.8%至11.79亿日元,实际税率由43.2%升至47.2%,归属于母公司所有者的净利润最终下降23.4%至13.18亿日元。由于外币报表折算差额转为正值,综合收益降幅较小,下降13.1%至13.82亿日元。
股票分割使每股数据重新计算,分红保持不变
Eternal Hospitality Group以2026年7月31日为股权登记日,自2026年8月1日起将每1股普通股分割为2股,已发行股份数增至23,244,600股。每股收益(57.13日元,上年74.61日元)与每股净资产(460.65日元,上年423.72日元)两个财年均按分割后口径列示。分红则不然:2026年7月期全年每股分红46.00日元(中期23.00日元、期末23.00日元)为分割前的实际金额,与2025年7月期持平。由于分割在登记日之后才生效,期末分红按分割前股份发放,预计自2026年10月29日起开始支付。两个财年的分红总额均为5.34亿日元,由于利润下降,分红率由30.8%升至40.3%。对于2027年7月期,公司预计按分割后口径每股分红23.00日元(中期11.50日元、期末11.50日元),相当于分割前的46.00日元,预计分红率为28.1%。
经营活动现金流增长62.5%,借款减少逾三分之一
尽管利润下降,现金创造能力却有所增强。经营活动现金流增长62.5%至40.50亿日元:在24.97亿日元税前利润的基础上,加回了增长19.5%的折旧费14.27亿日元以及不涉及现金流出的3.91亿日元减值损失,同时所得税支付额由15.12亿日元降至8.28亿日元。投资活动现金流出24.91亿日元,主要为购置有形固定资产支出20.33亿日元,自由现金流约为15.59亿日元。筹资活动现金流出由6.89亿日元扩大至19.19亿日元,主要是偿还长期借款12.23亿日元和支付分红5.34亿日元;上年新增长期借款10亿日元,本财年则没有新增。期末现金及现金等价物为71.67亿日元,下降4.2%。
资产总额增长7.6%至230.03亿日元,主要因新开门店使建筑物增加;净资产因留存收益增加而增长8.7%至106.28亿日元,自有资本比率由45.7%升至46.2%。含一年内到期部分的长期借款由32.90亿日元降至20.67亿日元。流动负债增加13.40亿日元至91.82亿日元,主要因应付消费税(由3.98亿日元增至11.94亿日元)和应付所得税(由4.06亿日元增至8.71亿日元)增加。
2027年7月期预期利润回升,但上半年偏弱
公司预计2027年7月期营业收入572.31亿日元(+11.7%),营业利润30.78亿日元(+10.0%),经常利润30.50亿日元(+9.0%),归属于母公司所有者的净利润18.91亿日元(+43.5%),按分割后口径每股收益81.98日元。净利润增速的比较基数是一个承受了3.91亿日元减值损失和47.2%实际税率的财年;公告未提供两个财年之间的增减分析。上半年预期弱于全年:营业收入增长10.2%至279.90亿日元,但营业利润下降5.2%至15.32亿日元,净利润下降11.3%至9.36亿日元,因此预期中的回升要靠下半年实现。
公司预计,在就业与收入环境改善的支撑下,日本国内消费总体将保持稳健,但原材料、能源与人工成本将继续上升,门店装修与建造成本也将维持高位。在日本国内,公司计划进一步提升Torikizoku的商品、服务与品牌价值,并推进开店与门店运营的效率化;在海外,公司表示各国家和地区在市场特性、顾客需求与品牌接受度方面各不相同,将根据各市场的发展阶段与特点推进开店和业态开发,并确立适合当地市场的商业模式。
| 指标 | 2026年7月期 | 2025年7月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 51,254 | 46,356 | +10.6% |
| 营业成本(百万日元) | 16,373 | 14,581 | +12.3% |
| 毛利(百万日元) | 34,881 | 31,774 | +9.8% |
| 毛利率 | 68.1% | 68.5% | −0.5个百分点 |
| 销售及一般管理费用(百万日元) | 32,083 | 28,653 | +12.0% |
| 营业利润(百万日元) | 2,797 | 3,121 | −10.4% |
| 营业利润率 | 5.5% | 6.7% | −1.3个百分点 |
| 经常利润(百万日元) | 2,800 | 3,103 | −9.8% |
| 搬迁补偿金(特别利润)(百万日元) | 127 | — | 新增 |
| 减值损失(百万日元) | 391 | 48 | +706.7% |
| 特别损失(百万日元) | 429 | 74 | +480.0% |
| 税前利润(百万日元) | 2,497 | 3,029 | −17.5% |
| 法人税等(百万日元) | 1,179 | 1,308 | −9.8% |
| 归属于母公司所有者的净利润(百万日元) | 1,318 | 1,720 | −23.4% |
| 每股收益,按1拆2股票分割调整(日元) | 57.13 | 74.61 | −23.4% |
| 综合收益(百万日元) | 1,382 | 1,591 | −13.1% |
| 营业收入——直营店,西日本(百万日元) | 18,587 | 17,103 | +8.7% |
| 营业收入——直营店,东日本(百万日元) | 29,552 | 27,070 | +9.2% |
| 营业收入——直营店,海外(百万日元) | 1,238 | 597 | +107.4% |
| 营业收入——其他(百万日元) | 1,751 | 1,466 | +19.4% |
| 期末集团日本国内门店数 | 1,163 | — | — |
| 期末集团海外门店数 | 31 | — | — |
| 资产总额(百万日元) | 23,003 | 21,382 | +7.6% |
| 净资产(百万日元) | 10,628 | 9,774 | +8.7% |
| 自有资本比率 | 46.2% | 45.7% | +0.5个百分点 |
| 长期借款(含一年内到期部分)(百万日元) | 2,067 | 3,290 | −37.2% |
| 经营活动现金流(百万日元) | 4,050 | 2,492 | +62.5% |
| 投资活动现金流(百万日元) | −2,491 | −2,694 | 无意义 |
| 筹资活动现金流(百万日元) | −1,919 | −689 | 无意义 |
| 期末现金及现金等价物(百万日元) | 7,167 | 7,485 | −4.2% |
| 2027年7月期预期——营业收入(百万日元) | 57,231 | — | +11.7% |
| 2027年7月期预期——营业利润(百万日元) | 3,078 | — | +10.0% |
| 2027年7月期预期——经常利润(百万日元) | 3,050 | — | +9.0% |
| 2027年7月期预期——归属于母公司所有者的净利润(百万日元) | 1,891 | — | +43.5% |
| 2027年7月期预期——每股收益,拆股后(日元) | 81.98 | — | +43.5% |
| 年度每股分红,两个年度均按拆股前基准(日元) | 46.00 | 46.00 | 持平 |
| 2027年7月期预期——年度每股分红,拆股后(日元) | 23.00 | — | — |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。