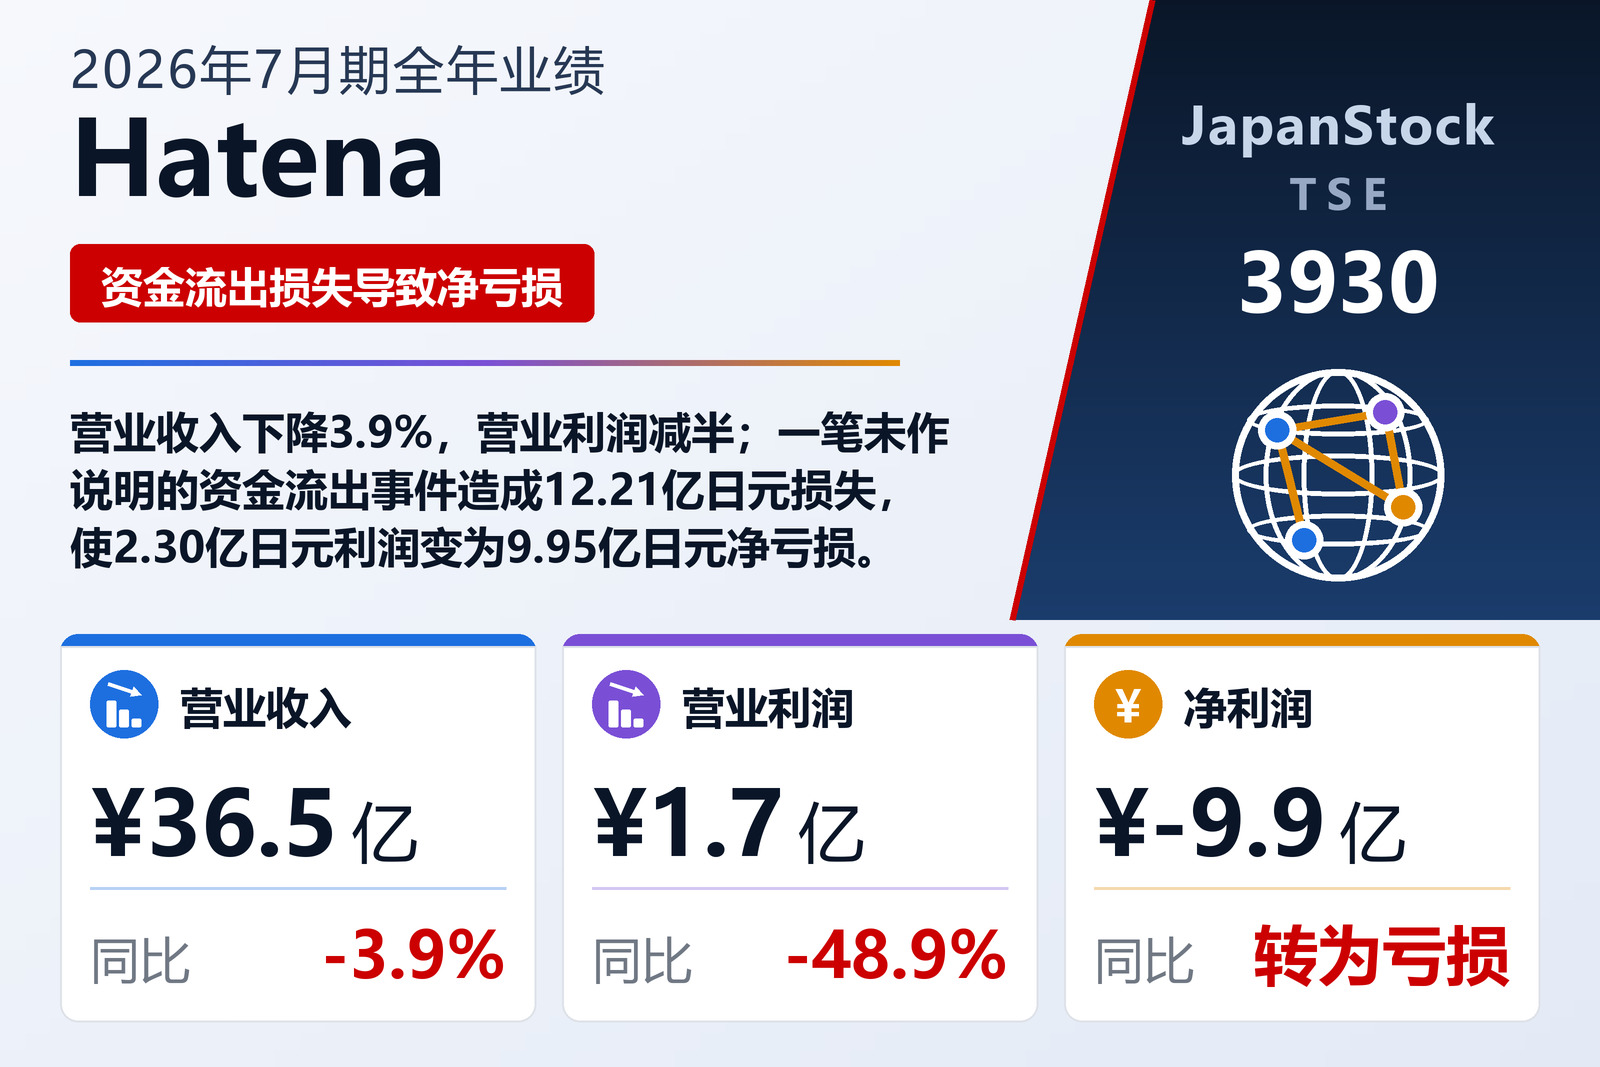
一笔公告点名却不解释的12.21亿日元损失
运营用户生成内容平台Hatena Blog与Hatena Bookmark、服务器监控服务Mackerel以及向出版社提供的漫画阅读器GigaViewer的Hatena(Hatena Co., Ltd.,TSE: 3930)于2026年9月11日按日本会计准则公布了2025年8月1日至2026年7月31日财年的非合并业绩。营业收入下降3.9%至36.47亿日元,营业利润下降48.9%至1.73亿日元,经常利润下降69.5%至1.03亿日元,最终损益由2.30亿日元净利润转为9.95亿日元净亏损,每股由盈利77.61日元变为亏损332.80日元。公司在东京证券交易所上市。
整个由盈转亏都落在一个项目上。特别损失由400万日元增至12.23亿日元,其中12.21亿日元是公告称为“资金流出事件相关损失”的项目。公告提供的说明仅此而已:既没有说明事件是什么、涉及何人,也没有说明是否预计能收回部分资金,期后事项附注也没有任何记载。现金流量表补充的信息是,这笔损失并非单纯的计提——年内实际支付了11.99亿日元。这笔损失使税前损益由3.42亿日元利润变为11.07亿日元亏损。法人税等由上年1.11亿日元的费用变为1.12亿日元的税收收益——递延所得税资产增加9,400万日元至1.49亿日元,并收到2,000万日元的以前年度税款退还——这就是净亏损9.95亿日元小于税前亏损的原因。公告将这些递延所得税资产的可收回性列为关键估计,其依据是假设三大主要服务实现增长的中期业绩预测。
损失之前:营业收入下降3.9%,成本上升0.5%,营业利润减半
即使没有这一事件,这一年也是疲弱的,而且算术很简单。营业成本下降7.7%至5.05亿日元,因此毛利润仅下降3.3%至31.41亿日元,毛利率由85.6%小幅升至约86.1%。销售及一般管理费用上升2.1%至29.68亿日元,营业成本与销售及一般管理费用合计的营业费用为34.73亿日元,上年为34.55亿日元,增加0.5%,公司称大体在计划范围之内。对于一家每赚100日元就要花掉约95日元的企业来说,在成本基本持平的情况下营业收入减少1.47亿日元,就足以令利润减半:营业利润率由8.9%降至4.8%。公告列出的成本增加因素是技术解决方案业务的广告宣传费、为toitta等新服务积极招聘带来的工资等人工成本上升(管理层称之为面向未来竞争力的重要投资),以及在由Hatena先支付数据中心费用再连同运营费向客户收取的托管运营合同中,数据中心费用不断上涨。
营业利润以下的拖累来自第二个较小的一次性项目。营业外收益为1,200万日元——利息及股息400万日元、汇兑收益400万日元,以及小额的消费税退还和高管薪酬返还——但营业外费用由1,000万日元跃升至8,200万日元。其中大部分是为纪念上市十周年的股东优待计划计提的7,400万日元准备金;400万日元的加密资产评估损失和新动用透支额度产生的200万日元利息构成了其余大部分。因此经常利润比营业利润下降得更快,下降69.5%至1.03亿日元,经常利润率由10.7%降至3.4%。1,100万日元的特别利益几乎全部来自出售投资性有价证券——9,900万日元的持仓在年内全部清空,出售所得1.01亿日元——但对随后的损失几乎没有起到抵消作用。
占营业收入四分之三的技术解决方案因大型交付减少下降2.1%
Hatena按单一分部报告,但其收入附注按服务线拆分了全年数据,其中规模最大的是技术解决方案服务,收入27.80亿日元,下降2.1%,约占总额的76%。该服务线将客户网络服务和应用的受托开发与运营,同服务器监控SaaS产品Mackerel合在一起。该服务线的开发及维护收入下降4.4%至20.14亿日元,而以Mackerel为主的SaaS收入增长4.7%至7.66亿日元。公告对下降的解释是完成交付的大型受托开发项目减少:在某一时点确认的收入由1.39亿日元降至7,200万日元,按时段确认的定制软件收入由3.93亿日元降至2.59亿日元。在运营方面,搭载漫画阅读器GigaViewer的项目持续扩大,但由此产生的广告和付费内容收入分成波动较大。
公司讲述的增长故事围绕着这款阅读器。GigaViewer for Apps驱动集英社的《少年Jump+》应用,该应用下载量已超过3,200万次;截至2026年8月底,网页版和应用版合计已部署于18家公司、累计29项服务。公司称网页版已成为漫画网站的事实标准,正在推动阅读量和每位读者购买额更高的应用版部署,同时推出了一站式数字广告服务Comic Growth powered by GigaViewer。Mackerel则于2025年5月正式推出应用性能监控功能,该功能建立在2024年6月受让的分布式追踪服务Vaxila和同年11月新增的兼容OpenTelemetry的指标功能之上;管理层表示,这一推出对现有客户和新客户都产生了积极影响,服务已开始显现复苏迹象。
广告主收缩令内容营销下降12.7%,博客平台下滑2.8%
内容营销服务下降12.7%至5.41亿日元,是三条服务线中降幅最大的。通过该服务线销售的广告下降21.8%至1.33亿日元,以基于Hatena CMS搭建的自有媒体网站为主的SaaS收入下降9.3%至4.07亿日元。公告将其归因于个别客户削减广告和营销预算、暂缓投放而未能续约:运营中的Hatena CMS网站数量年末为147个,比上年减少5个。该服务线的新产品是面向企业研究人员的AI访谈分析SaaS产品toitta,公司称其获得了众多潜在客户的高度评价,并新增了可在积累的访谈数据中横向检索、提出发现的ask toitta功能。
由Hatena Blog和Hatena Bookmark构成的内容平台服务下降2.8%至3.19亿日元:平台广告收入下降4.5%至1.68亿日元,付费方案收入下降0.9%至1.50亿日元。Hatena Blog注册用户持续增加,但在社交网络的竞争之下,付费方案Hatena Blog Pro的签约数和投稿数减少,平台所依赖的广告网络所决定的广告单价也持续下跌。公司于财年结束后的2026年8月正式推出了新的主题社区服务Hatena Parks。其他服务主要是作为Japan Open Chain区块链验证者所获得的以JOC代币支付的报酬(Hatena于2024年10月加入该链),收入下降5.4%至500万日元;公告没有说明上文所述加密资产评估损失是就哪项持仓计提的,但这些代币是公告所描述的唯一加密资产。合计各服务线,广告收入下降13.0%至3.01亿日元,开发及维护收入下降4.4%至20.20亿日元,SaaS收入下降0.7%至13.24亿日元。有一项先行指标反向变动:尚未确认收入的合同金额由2.52亿日元增至2.76亿日元,其中2.65亿日元将在一年内确认。
现金减少43%,首次出现银行借款
总资产下降25.7%至25.64亿日元。现金及存款由21.36亿日元降至12.21亿日元,减少9.15亿日元,投资性有价证券由9,900万日元降至零,递延所得税资产增加9,400万日元至1.49亿日元。负债增加9,300万日元至7.28亿日元:此前为零的短期借款出现2.50亿日元,并计提了7,400万日元的股东优待准备金,而应付法人税减少1.21亿日元至100万日元,应付费用减少5,400万日元,应付消费税减少5,100万日元。净资产下降34.8%至18.36亿日元,几乎全部源于从留存收益中扣除的9.95亿日元亏损,留存收益年末为14.41亿日元。自有资本比率由81.6%降至71.6%,每股净资产由945.11日元降至612.97日元。已发行股份数维持在3,075,200股不变;因处置了一部分,库存股由95,445股减至79,784股。
经营活动净流出11.55亿日元,上年为净流入7.11亿日元,差异来自税前亏损,其中包括因该事件支付的11.99亿日元。剔除这笔支付后,经营活动在缴纳1.63亿日元法人税后仍产生了约4,400万日元。投资活动净流入200万日元——出售有价证券所得1.01亿日元和到期定期存款1,400万日元覆盖了1.05亿日元的软件等无形资产支出和2,000万日元的设备支出——筹资活动流入2.49亿日元,即动用的2.50亿日元透支额度。现金及现金等价物年末为12.21亿日元,减少9亿日元。公司称这相当于4.0个月的月均营业收入,认为流动性充足;公司与五家银行签有总额17亿日元的透支协议,年末未动用余额为14.5亿日元。没有持续经营相关附注。
预期:营业收入+8.8%,营业利润再度下降,净利润1.17亿日元——不派息
对于2027年7月期,Hatena预期营业收入39.68亿日元(+8.8%),营业利润1.59亿日元(−7.9%),经常利润1.21亿日元(+17.3%),净利润1.17亿日元,每股收益39.09日元;公司不发布上半年预期。营业收入增长而营业利润预期下降,与公司所述在更严格管理固定成本的同时继续投资于人才和服务质量的方针相一致。经常利润仍预期增长,这与7,400万日元的纪念优待准备金不再重复出现的年份相符。公告列出的优先事项仍是这三项服务:与GigaViewer配套的面向出版社的营销支持、用于争取Mackerel新客户的基于OpenTelemetry的监控功能、面向企业研究人员的toitta,以及Hatena Blog、Hatena Bookmark和Hatena Parks的持续开发。
2026年7月期不派发股息——公司此前将期末股息列为未定,现已确定为无股息,与2025年7月期相同——2027年7月期的股息预期未定。股东今年获得的唯一回馈是上市十周年股东优待计划,其7,400万日元的成本计入营业外费用。由于本财年以亏损收尾,未列示稀释后每股收益。
| 指标 | 2026年7月期 | 2025年7月期 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 3,647 | 3,794 | −3.9% |
| 毛利(百万日元) | 3,141 | 3,247 | −3.3% |
| 毛利率 | 86.1% | 85.6% | +0.5个百分点 |
| 销售及一般管理费用(百万日元) | 2,968 | 2,907 | +2.1% |
| 营业利润(百万日元) | 173 | 339 | −48.9% |
| 营业利润率 | 4.8% | 8.9% | −4.1个百分点 |
| 营业外费用(百万日元) | 82 | 10 | 无意义 |
| 经常利润(百万日元) | 103 | 339 | −69.5% |
| 资金流出事件相关损失(百万日元) | 1,221 | — | 新增 |
| 税前利润(百万日元) | −1,107 | 342 | 由盈转亏 |
| 法人税等(百万日元) | −112 | 111 | 无意义 |
| 净利润(百万日元) | −995 | 230 | 由盈转亏 |
| 每股收益(日元) | −332.80 | 77.61 | 由盈转亏 |
| 技术解决方案服务——营业收入(百万日元) | 2,780 | 2,839 | −2.1% |
| 内容营销服务——营业收入(百万日元) | 541 | 620 | −12.7% |
| 内容平台服务——营业收入(百万日元) | 319 | 328 | −2.8% |
| 其他服务——营业收入(百万日元) | 5 | 6 | −5.4% |
| 资产总额(百万日元) | 2,564 | 3,450 | −25.7% |
| 现金及存款(百万日元) | 1,221 | 2,136 | −42.8% |
| 短期借款(百万日元) | 250 | — | 新增 |
| 净资产(百万日元) | 1,836 | 2,816 | −34.8% |
| 自有资本比率 | 71.6% | 81.6% | −10.0个百分点 |
| 经营活动现金流(百万日元) | −1,155 | 711 | 无意义 |
| 投资活动现金流(百万日元) | 2 | −38 | 无意义 |
| 筹资活动现金流(百万日元) | 249 | 2 | 无意义 |
| 2027年7月期预期——营业收入(百万日元) | 3,968 | — | +8.8% |
| 2027年7月期预期——营业利润(百万日元) | 159 | — | −7.9% |
| 2027年7月期预期——经常利润(百万日元) | 121 | — | +17.3% |
| 2027年7月期预期——净利润(百万日元) | 117 | — | 扭亏为盈 |
| 2027年7月期预期——每股收益(日元) | 39.09 | — | 无意义 |
| 年度每股分红(日元) | — | 0.00 | — |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。