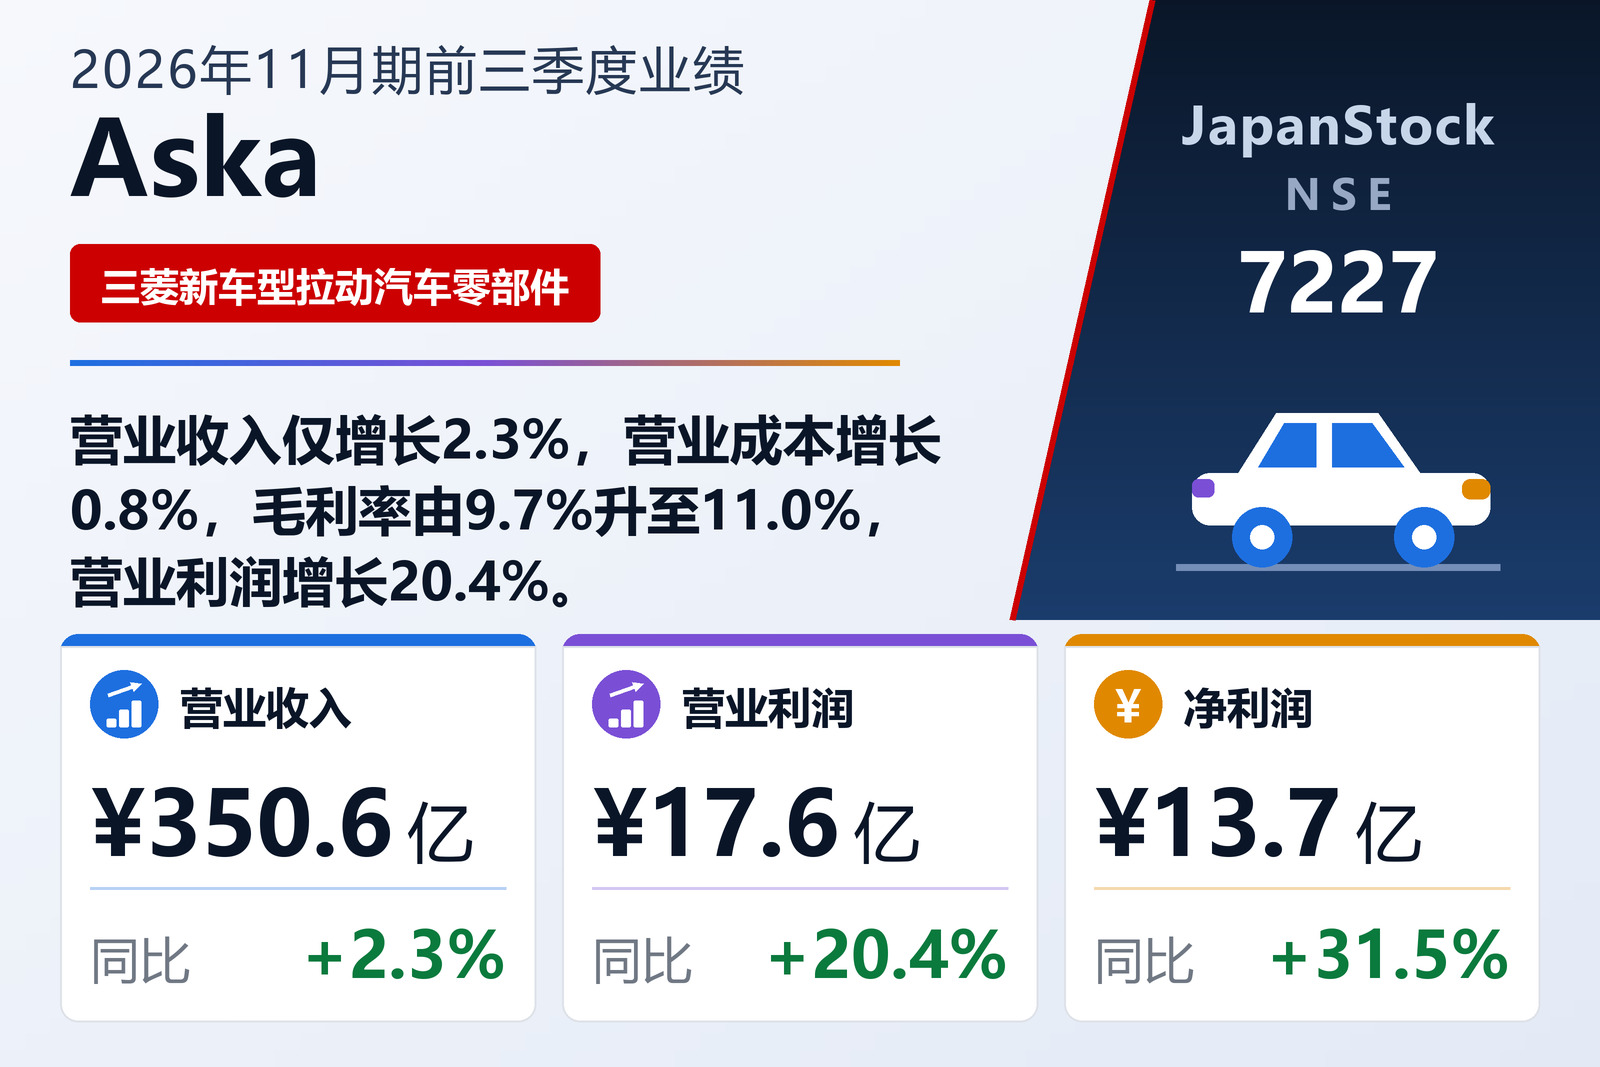
营业收入增长2.3%,营业成本增长0.8%——业绩就在这个差距里
总部位于爱知县刈谷市、五项业务涵盖汽车零部件与冲压模具、工厂控制与机器人系统、赛车运动活动以及房地产租赁与太阳能发电的Aska(Aska Corporation,NSE: 7227)于2026年9月24日按日本会计准则公布2026年11月期前三季度合并业绩,期间为2025年12月1日至2026年8月31日。营业收入增长2.3%至350.61亿日元,营业利润增长20.4%至17.57亿日元,经常利润增长27.8%至19.45亿日元,归属于母公司所有者的净利润增长31.5%至13.73亿日元,每股收益由182.92日元升至240.62日元。公司股票在名古屋证券交易所主板上市。
这些增长几乎都不是靠多卖出来的。营业收入增加7.89亿日元,即2.3%,而营业成本仅增长0.8%至311.96亿日元——在超过310亿日元的成本基数上只增加了2.42亿日元。毛利因此增长16.5%至38.64亿日元,增速是收入的七倍,毛利率由9.7%升至11.0%。销售及一般管理费用的增速快于收入,增长13.4%至21.06亿日元,吞掉了5.47亿日元毛利增量中的2.48亿日元;剩下的2.98亿日元就是营业利润增量的全部,营业利润率由4.3%升至5.0%。公司表示,积极推进提案型销售,并为建立更高效的制造体制大力推动技术开发与合理化。其描述的宏观背景是:日本经济受就业与收入环境改善带动呈温和复苏,但物价持续上涨、中东局势紧张以及美国通商政策走向仍使前景不明。
营业利润以下,一笔转回与一笔合并损失方向相反
营业外收益翻了一倍,由1.79亿日元增至3.65亿日元。单项最大的是上年没有的8,000万日元坏账准备转回,资产负债表可以印证:计入投资及其他资产的坏账准备由8,000万日元降至零。利息收入由100万日元增至3,400万日元,权益法投资收益由2,000万日元增至5,100万日元,补助金收入由300万日元增至1,700万日元,上年100万日元的汇兑损失也被1,700万日元的汇兑收益取代。股利收入为8,800万日元,上年为6,900万日元。营业外费用由1.17亿日元增至1.77亿日元,几乎全部来自利息支出由1.07亿日元增至1.56亿日元——也就是下文所述短期借款的代价。经常利润因此增长27.8%至19.45亿日元,比营业利润快出七个多百分点。
随后有一行朝相反方向发力。Aska计提了上年没有的1.38亿日元营业外特别损失,即合并导致的抱合股份消灭差损,因此税前利润仅增长18.7%至18.06亿日元,慢于经常利润也慢于营业利润。公告载明本期合并范围没有重大变化,可见该合并发生在既有集团内部。尽管如此,法人税等仍由4.77亿日元降至4.32亿日元,使税前利润的实际税负由31.4%降至23.9%,正是这一点把归属于母公司所有者的净利润推高31.5%至13.73亿日元,成为利润表中增速最快的一行。非控股权益分得60万日元。公告未解释税负下降的原因。
五个分部中四个增长,控制系统转为亏损
汽车零部件几乎就是整个集团:分部营业收入增长3.2%至276.54亿日元,占五个分部合计354.53亿日元的78%;分部利润增长25.8%至11.68亿日元。公告给出的原因很具体:海外三菱系新车型量产启动,带动零部件销售与模具销售增加。这2.40亿日元的利润增量相当于集团2.98亿日元营业利润增量的五分之四。
控制系统是唯一的例外。营业收入下降15.6%至21.56亿日元,该分部由上年8,700万日元的利润转为4,200万日元的营业亏损,逆转幅度1.30亿日元,原因是主要客户的项目型产品在手订单减少。机器人系统营业收入仅增长2.0%至39.95亿日元,但利润增长26.2%至4.28亿日元:国内在上年开拓新客户取得订单之后本期没有订单,而海外汽车相关自动化设备订单稳健,足以抵消有余。赛车运动因活动收入增加,营业收入增长21.3%至12.14亿日元,利润增长265.3%至1.07亿日元,是集团中从最小利润基数出发、比例增幅最大的一个。租赁及太阳能营业收入增长6.8%至4.34亿日元,利润增长30.3%至9,400万日元;公告对两者均未说明原因。
五个分部的收入包含3.92亿日元的分部间销售与转移,因此合计354.53亿日元,高于集团营业收入350.61亿日元;分部间抵销的利润调整额为70万日元,属于四舍五入的量级。合起来看,这九个月是一个分部的故事加上一个抵消项:汽车零部件贡献2.40亿日元利润,机器人系统0.89亿日元,赛车运动0.78亿日元,租赁及太阳能0.21亿日元,而控制系统吐回1.30亿日元。
资产负债表在土地、设备与有价证券上扩张,由短期借款支撑
资产总额由2025年11月30日的403.86亿日元增长8.4%至437.97亿日元,增加34.11亿日元,公告主要归因于有形固定资产中其他(净额)一项的增长。该项由18.46亿日元增至39.11亿日元,土地增加9.74亿日元至80.38亿日元,投资有价证券增加20.00亿日元至62.87亿日元。反向来看,现金及存款减少7.16亿日元至20.92亿日元,在产品减少5.24亿日元至32.80亿日元,电子记录债权减少2.19亿日元。本期未编制季度合并现金流量表;公告仅披露折旧费,为16.34亿日元,上年同期为15.85亿日元。
负债增加15.18亿日元至273.70亿日元,公告主要归因于短期借款:短期借款由9.65亿日元增至39.30亿日元,增加29.65亿日元;与此同时,上年末16.32亿日元的电子记录债务降至零,合同负债减少4.32亿日元。净资产增加18.92亿日元至164.27亿日元,主要来自留存收益由103.78亿日元增至113.83亿日元,以及其他有价证券评价差额金由18.07亿日元增至26.14亿日元。自有资本比率由36.0%升至37.5%。综合收益为22.61亿日元,上年同期为11.31亿日元,增长99.9%,而这一差距几乎全部落在利润各行之外:有价证券评价差额贡献8.07亿日元,上年为2.78亿日元;外币折算调整本期贡献0.83亿日元,上年则减少1.91亿日元。
预期维持不变——但这意味着第四季度将明显走弱
Aska原封不动地重申了2026年1月13日公布的2026年11月期全年预期:营业收入470亿日元(+1.4%),营业利润22亿日元(+3.3%),经常利润22亿日元(+1.5%),归属于母公司所有者的净利润15.50亿日元(+1.9%),每股收益271.48日元。九个月已完成预期营业收入的74.6%,却已完成预期营业利润的79.9%、预期经常利润的88.4%和预期净利润的88.6%。
扣除九个月后,隐含的第四季度约为营业收入119.38亿日元、营业利润4.42亿日元、经常利润2.54亿日元、净利润1.76亿日元,折合每股约30.86日元,而前九个月已经赚得240.62日元。有两点值得注意。隐含季度的盈利能力明显低于刚公布的九个月,营业利润率约为3.7%,而九个月为5.0%。而且隐含的经常利润低于隐含的营业利润,与九个月营业外项目净增1.87亿日元的格局正好相反。公告对两者均未解释,只说明与1月预期相比没有变化。
年度分红维持54.00日元,只是分配时点提前
分红预期同样未作修订。Aska在第二季度每股派发27.00日元,上年为16.00日元;期末预计派发27.00日元,上年为38.00日元,全年合计仍为54.00日元。没有第三季度分红,公告也未给出支付开始日期。以预期每股收益271.48日元计算,54.00日元对应约19.9%的分红率。两项程序性事项收尾:本公告所含季度合并财务报表未经注册会计师或审计法人审阅,公司也未编制决算补充说明资料、未召开业绩说明会。已发行股份数维持5,715,420股不变,库存股维持6,038股不变。
| 指标 | 2026年11月期前三季度 | 2025年11月期前三季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 35,061 | 34,271 | +2.3% |
| 营业成本(百万日元) | 31,196 | 30,954 | +0.8% |
| 毛利(百万日元) | 3,864 | 3,317 | +16.5% |
| 毛利率 | 11.0% | 9.7% | +1.3个百分点 |
| 销售及一般管理费用(百万日元) | 2,106 | 1,858 | +13.4% |
| 营业利润(百万日元) | 1,757 | 1,459 | +20.4% |
| 营业利润率 | 5.0% | 4.3% | +0.7个百分点 |
| 经常利润(百万日元) | 1,945 | 1,522 | +27.8% |
| 合并抱合股份消灭差损(百万日元) | 138 | — | 新增 |
| 税前利润(百万日元) | 1,806 | 1,522 | +18.7% |
| 法人税等(百万日元) | 432 | 477 | −9.5% |
| 归属于母公司所有者的净利润(百万日元) | 1,373 | 1,044 | +31.5% |
| 每股收益(日元) | 240.62 | 182.92 | +31.5% |
| 综合收益(百万日元) | 2,261 | 1,131 | +99.9% |
| 汽车零部件——营业收入(百万日元) | 27,654 | 26,797 | +3.2% |
| 汽车零部件——分部利润(百万日元) | 1,168 | 928 | +25.8% |
| 控制系统——营业收入(百万日元) | 2,156 | 2,555 | −15.6% |
| 控制系统——分部利润(百万日元) | −42 | 87 | 由盈转亏 |
| 机器人系统——营业收入(百万日元) | 3,995 | 3,917 | +2.0% |
| 机器人系统——分部利润(百万日元) | 428 | 339 | +26.2% |
| 赛车运动——营业收入(百万日元) | 1,214 | 1,000 | +21.3% |
| 赛车运动——分部利润(百万日元) | 107 | 29 | +265.3% |
| 租赁及太阳能——营业收入(百万日元) | 434 | 406 | +6.8% |
| 租赁及太阳能——分部利润(百万日元) | 94 | 72 | +30.3% |
| 资产总额(百万日元) | 43,797 | 40,386 | +8.4% |
| 净资产(百万日元) | 16,427 | 14,534 | +13.0% |
| 自有资本比率 | 37.5% | 36.0% | +1.5个百分点 |
| 2026年11月期预期——营业收入(百万日元) | 47,000 | — | +1.4% |
| 2026年11月期预期——营业利润(百万日元) | 2,200 | — | +3.3% |
| 2026年11月期预期——经常利润(百万日元) | 2,200 | — | +1.5% |
| 2026年11月期预期——净利润(百万日元) | 1,550 | — | +1.9% |
| 2026年11月期预期——每股收益(日元) | 271.48 | — | 无意义 |
| 年度每股分红(日元) | 54.00 | 54.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。