客流与客单价同步提升
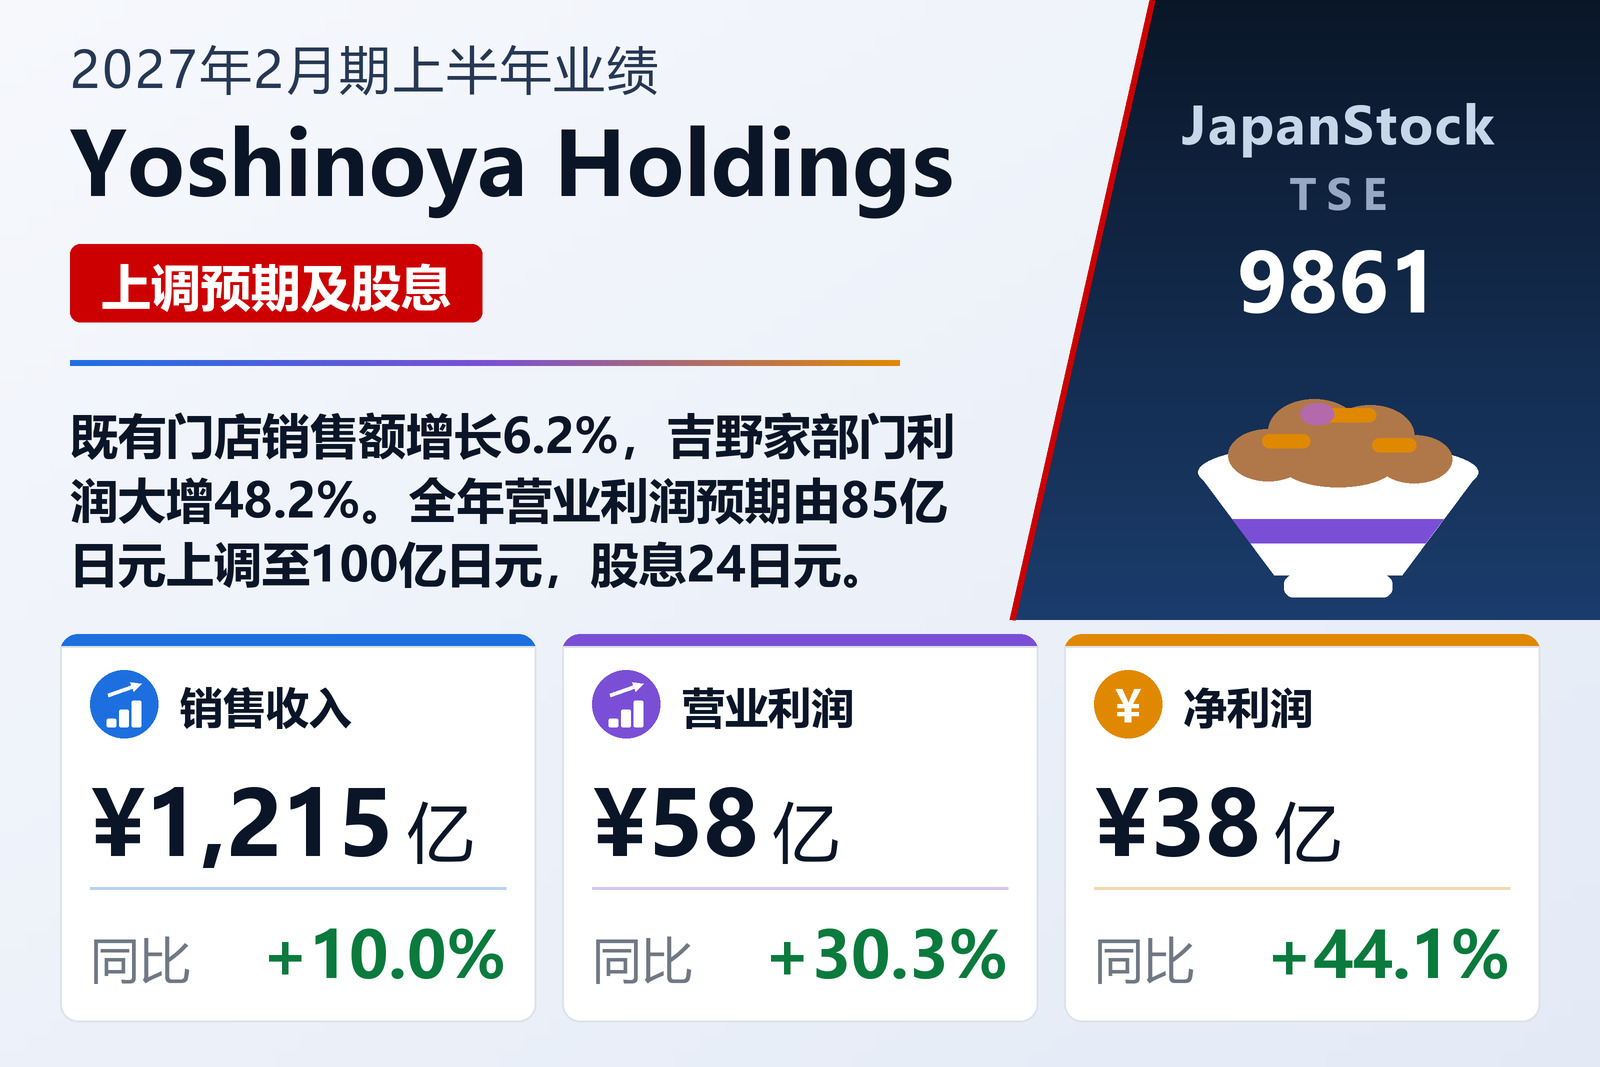
旗下拥有吉野家牛肉饭(gyudon)连锁及Hanamaru乌冬面的东京餐饮集团Yoshinoya Holdings Co., Ltd.(TSE: 9861)于2026年10月8日按日本会计准则公布了2027年2月期上半年(2026年3月1日至8月31日)合并业绩。销售收入增长10.0%至1,214.94亿日元,营业利润增长30.3%至57.82亿日元。经常利润增长29.6%至62.22亿日元,归属于母公司股东的净利润增长44.1%至38.1亿日元,每股收益由40.87日元增至58.96日元。
集团既有门店销售额增长6.2%。公司在日本新开44家门店、在海外新开78家,截至8月底门店总数为2,924家。上半年,公司将国内六家吉野家运营公司合并为一家以统一决策,8月设立了集团层面的拉面推进本部,并将面条制造商宝产业的国内生产基地由两处扩大至五处。
吉野家引领增长
吉野家部门以牛肉饭和牛肉为核心推出菜单,例如牛肉饭配油拌面套餐、盛在热铁板上的牛肉铁板烧肉套餐,加上电视广告、配料促销活动和IP联名,客流与客单价同步提升,销售额增长9.9%至812.48亿日元,部门利润增长48.2%至54.92亿日元。期末门店为1,287家,其中618家为新服务模式门店,店内点餐平板已在1,192家门店完成导入。乌冬面连锁Hanamaru拥有426家门店,销售额增长7.3%至180.26亿日元,利润增长1.8%至17.06亿日元。纳入1月至6月业绩的海外部门受美国会员计划带动,销售额增长15.9%至160.49亿日元,利润增长22.1%至10.63亿日元。
收购美国拉面连锁
期后的9月1日,集团通过美国子公司以现金及库存股合计37.44亿日元取得Kizuki International LLC的70.0%股权,该公司以西雅图为中心经营17家拉面店。总资产较2月28日增长6.9%至1,334.03亿日元,受短期借款增加影响,自有资本比率由54.5%降至51.8%。
上调预期及股息
吉野家将2027年2月期预期上调为销售收入2,480亿日元(+9.9%)、营业利润100亿日元(+23.6%)、经常利润104亿日元(+18.1%)、净利润60亿日元(+28.6%),每股收益92.85日元;此前预期分别为2,420亿日元、85亿日元、88亿日元和49亿日元。公司已派发中期股息12日元,预计期末再派12日元,全年合计24.00日元,上年为22.00日元。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 121,494 | 110,446 | +10.0% |
| 营业利润(百万日元) | 5,782 | 4,438 | +30.3% |
| 经常利润(百万日元) | 6,222 | 4,802 | +29.6% |
| 归属于母公司所有者的净利润(百万日元) | 3,810 | 2,644 | +44.1% |
| 每股收益(日元) | 58.96 | 40.87 | +44.3% |
| 吉野家——营业收入(百万日元) | 81,248 | 73,911 | +9.9% |
| 吉野家——分部利润(百万日元) | 5,492 | 3,706 | +48.2% |
| Hanamaru——营业收入(百万日元) | 18,026 | 16,803 | +7.3% |
| Hanamaru——分部利润(百万日元) | 1,706 | 1,675 | +1.8% |
| 海外——营业收入(百万日元) | 16,049 | 13,845 | +15.9% |
| 海外——分部利润(百万日元) | 1,063 | 870 | +22.1% |
| 资产总额(百万日元) | 133,403 | 124,824 | +6.9% |
| 净资产(百万日元) | 69,904 | 68,712 | +1.7% |
| 自有资本比率 | 51.8% | 54.5% | −2.7个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 248,000 | — | +9.9% |
| 2027年2月期预期——营业利润(百万日元) | 10,000 | — | +23.6% |
| 2027年2月期预期——经常利润(百万日元) | 10,400 | — | +18.1% |
| 2027年2月期预期——净利润(百万日元) | 6,000 | — | +28.6% |
| 2027年2月期预期——每股收益(日元) | 92.85 | — | 无意义 |
| 年度每股分红(日元) | 24.00 | 22.00 | +9.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。