成本比率下降推高利润率
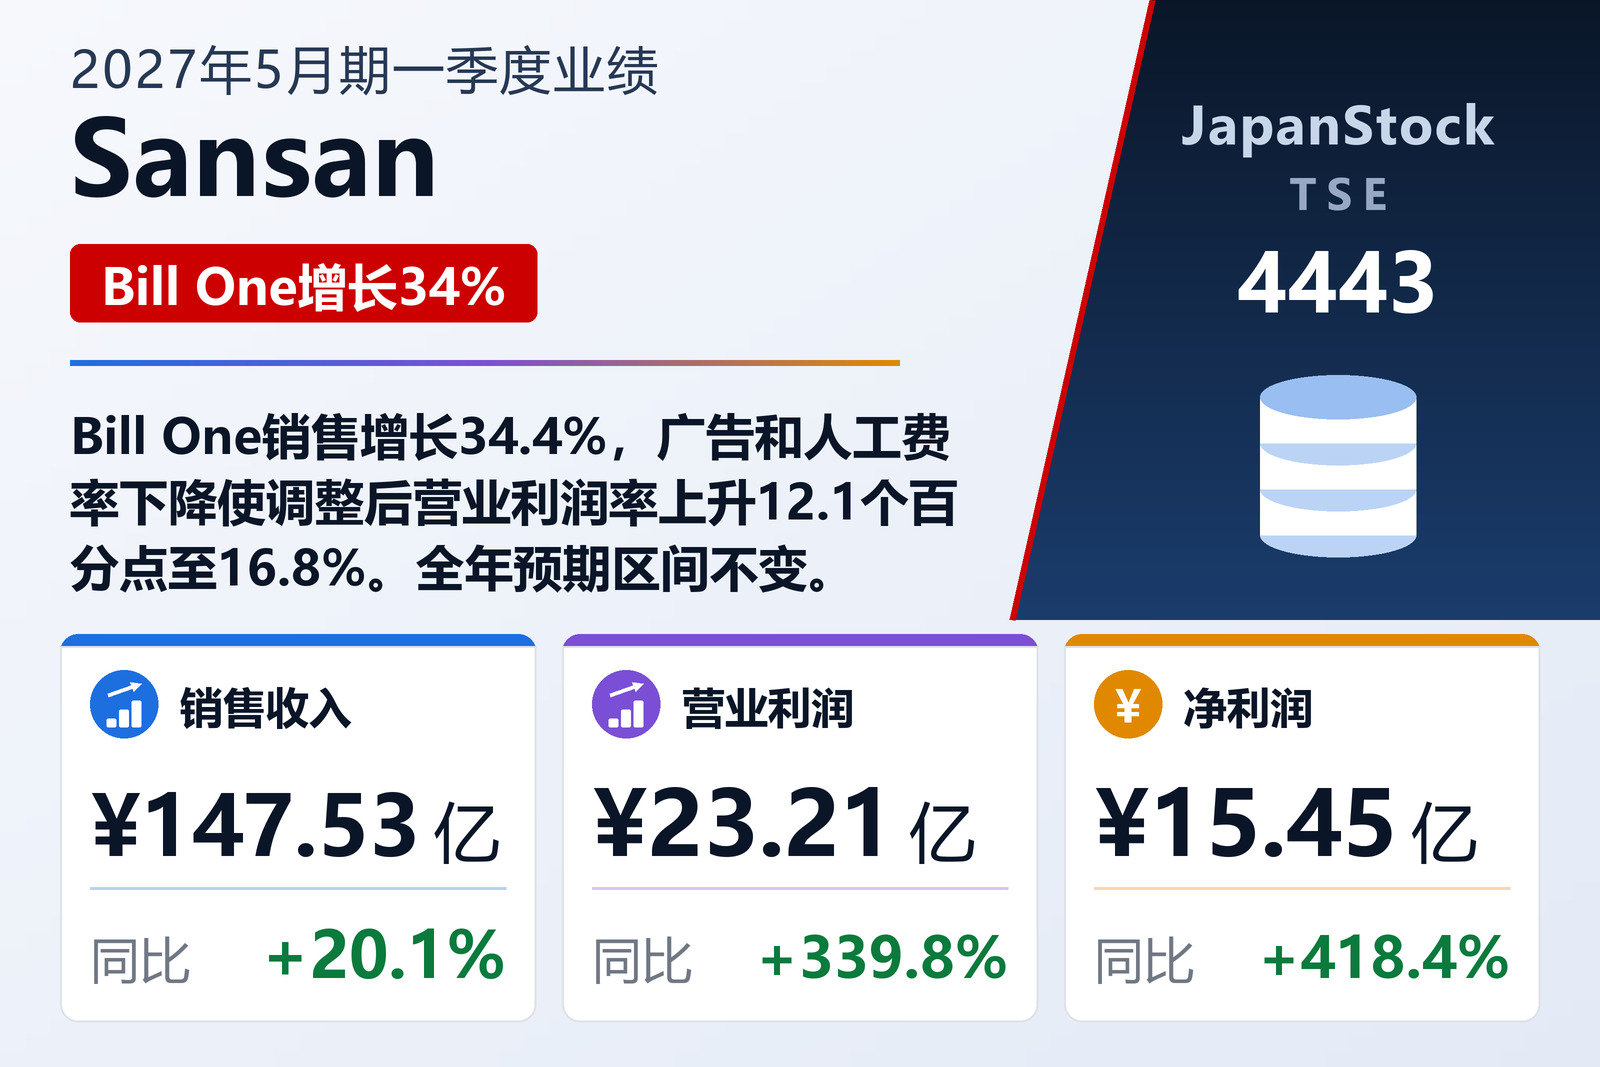
将云软件与人工作业相结合、把名片、发票和合同转化为结构化数据的Sansan, Inc.(TSE: 4443)于2026年10月9日按日本会计准则公布了2027年5月期第一季度(2026年6月1日至8月31日)合并业绩。销售收入增长20.1%至147.53亿日元,毛利增长19.8%至129.26亿日元,毛利率为87.6%。主要由于广告费率和人工费率下降,调整后营业利润增长328.3%至24.75亿日元,调整后营业利润率上升12.1个百分点至16.8%。营业利润增长339.8%至23.21亿日元,归属于母公司股东的净利润增长418.4%至15.45亿日元,每股收益由2.36日元增至12.32日元。
分部业绩
Sansan/Bill One业务销售收入增长18.4%至129.53亿日元,调整后营业利润增长306.3%至27.34亿日元。“Sansan”销售收入增长9.8%至82.31亿日元,其中经常性收入增长12.1%至77.97亿日元,受中小企业新签约增加带动,签约数增长13.7%至12,580件。“Bill One”销售收入增长34.4%至40.67亿日元,月度经常性收入(MRR)增长33.0%至13.11亿日元,付费签约数增长28.6%至5,468件。以合同管理服务“Contract One”为主的其他业务增长57.6%至6.54亿日元。
以名片应用“Eight”为核心的Eight业务,在包括2026年1月纳入合并范围的Eight Career在内的招聘相关服务和商务活动带动下,销售收入增长32.6%至17.19亿日元。为下半年后的进一步增长加强人员配置,调整后营业亏损为1.66亿日元(上年同期亏损5,700万日元),但预计全年将实现调整后营业利润。
资产负债表与展望
总资产下降4.4%至525.27亿日元,净资产基本持平,为211.23亿日元,自有资本比率为38.1%。公司计划全年派发5.00日元股息(中期2.50日元、期末2.50日元),上一财年为2.50日元。
以区间形式公布的全年预期维持不变:销售收入637.06亿至653.19亿日元(+18.5%至+21.5%),调整后营业利润127.41亿至146.96亿日元,营业利润125.14亿至144.64亿日元,归属于母公司股东的净利润83.76亿至102.21亿日元。
| 指标 | 2027年5月期一季度 | 2026年5月期一季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 14,753 | 12,283 | +20.1% |
| 调整后营业利润(百万日元) | 2,475 | 578 | +328.3% |
| 营业利润(百万日元) | 2,321 | 527 | +339.8% |
| 经常利润(百万日元) | 2,365 | 528 | +347.7% |
| 归属于母公司所有者的净利润(百万日元) | 1,545 | 298 | +418.4% |
| 每股收益(日元) | 12.32 | 2.36 | +422.0% |
| 资产总额(百万日元) | 52,527 | 54,958 | −4.4% |
| 净资产(百万日元) | 21,123 | 21,094 | +0.1% |
| 自有资本比率 | 38.1% | 36.4% | +1.7个百分点 |
| 年度每股分红(日元) | 5.00 | 2.50 | +100.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。