需求强劲,系统切换代价不菲
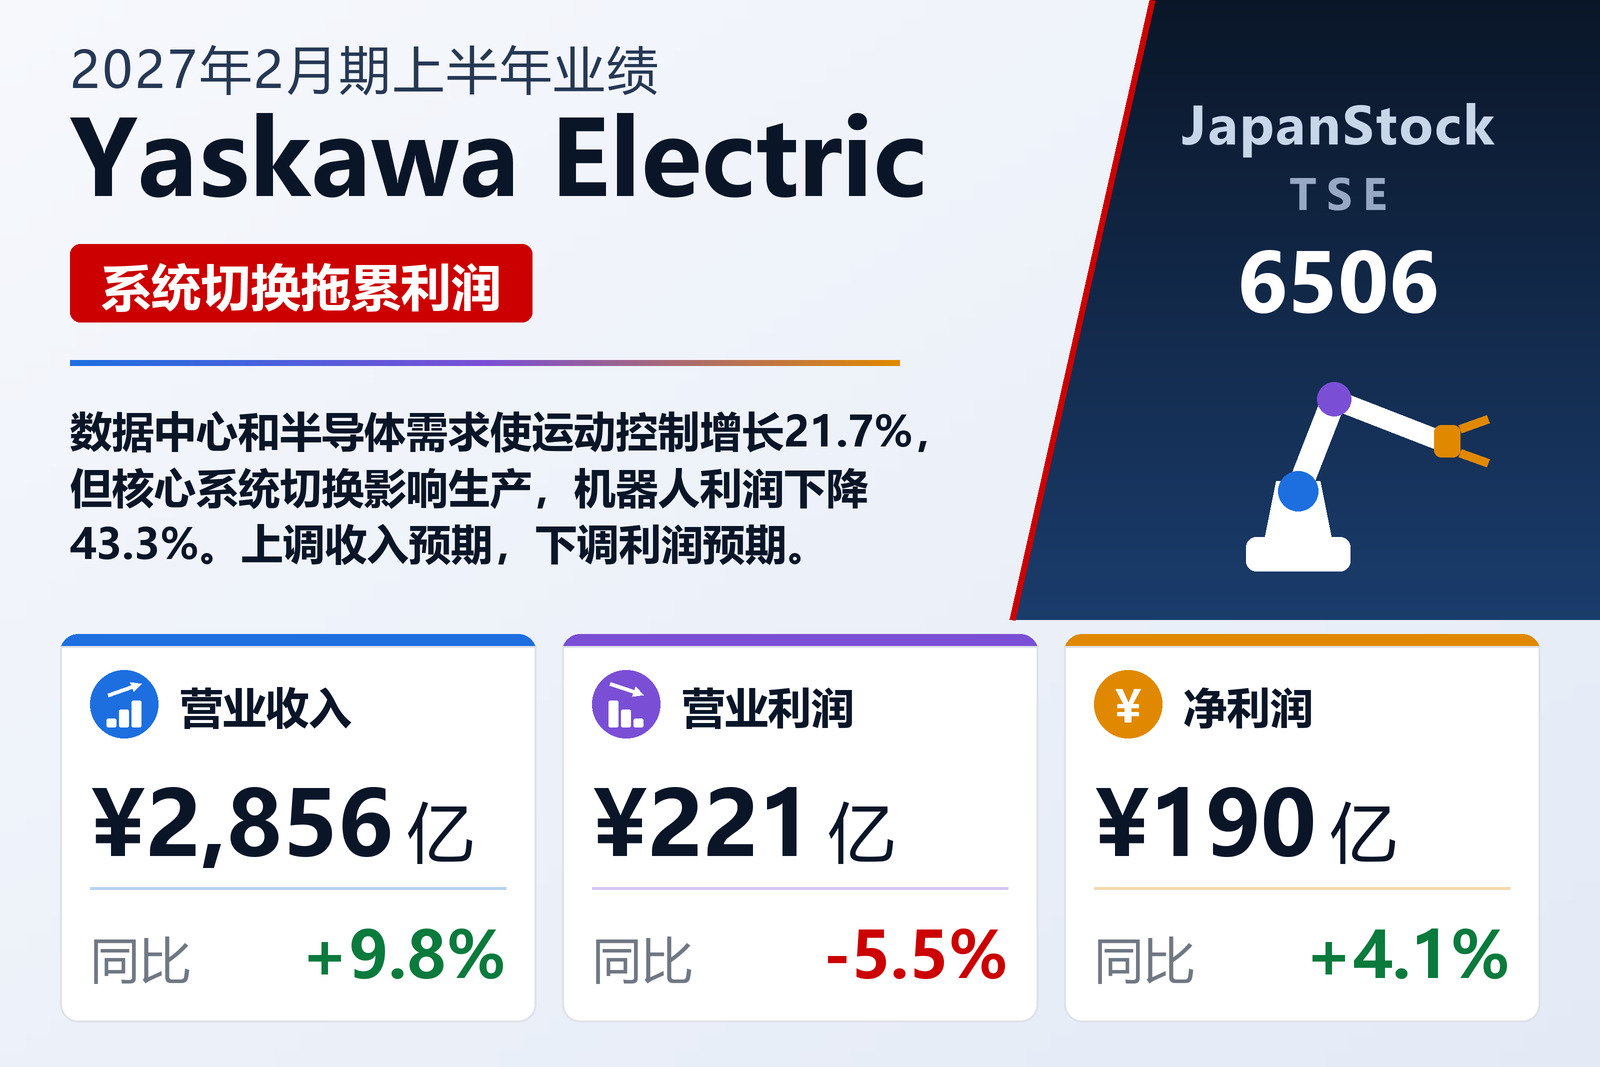
生产伺服电机、变频器和工业机器人的Yaskawa Electric Corporation(TSE: 6506)于2026年10月9日按国际财务报告准则公布了2027年2月期上半年(2026年3月1日至8月31日)合并业绩。营业收入增长9.8%至2,855.98亿日元,营业利润则下降5.5%至220.58亿日元。税前利润增长3.0%至259.63亿日元,归属于母公司所有者的利润增长4.1%至189.88亿日元,每股收益由70.36日元增至73.21日元。美元平均汇率为159.82日元,上年同期为146.23日元。
公司表示,AI投资带动的数据中心和半导体相关设备投资需求保持强劲,一般产业领域的自动化需求也较为稳健。美洲需求处于高位,包括大型油气项目;中国以及韩国、台湾因半导体投资需求旺盛,而欧洲汽车行业投资仍趋于谨慎。
分部业绩
运动控制分部方面,交流伺服电机和控制器在所有地区销售均增长,变频器受数据中心、半导体设备及油气需求带动增长,营业收入增长21.7%至1,372.86亿日元,营业利润增长32.8%至159.73亿日元。机器人分部在美洲和中国销售增长,但日本受系统切换影响销售减少,营业收入下降0.7%至1,184.04亿日元,加之欧洲重组费用,营业利润下降43.3%至59.74亿日元。系统工程分部受港口起重机销售增长带动,营业收入增长11.2%至207.78亿日元,营业利润增长79.5%至34.8亿日元。
资产负债表与展望
总资产增长3.8%至8,428.33亿日元,归属于母公司所有者的权益增长4.3%至5,041.01亿日元,所有者权益比率为59.8%。经营活动现金流增加298.23亿日元至456.28亿日元。中期股息为36日元,全年股息计划由68日元增至72日元。
安川电机修订了2026年4月10日公布的预期,将下半年汇率假设由1美元兑145日元调整为155日元、1欧元兑170日元调整为180日元,并计入系统切换的影响:营业收入由5,800亿日元上调至6,000亿日元(+10.7%),营业利润由600亿日元下调至575亿日元(+21.5%),税前利润由650亿日元上调至655亿日元(+32.2%),归属于母公司所有者的利润由470亿日元上调至475亿日元(+34.8%)。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 285,598 | 260,195 | +9.8% |
| 营业利润(百万日元) | 22,058 | 23,334 | −5.5% |
| 税前利润(百万日元) | 25,963 | 25,204 | +3.0% |
| 归属于母公司所有者的净利润(百万日元) | 18,988 | 18,247 | +4.1% |
| 每股收益(日元) | 73.21 | 70.36 | +4.1% |
| 运动控制——营业收入(百万日元) | 137,286 | 112,837 | +21.7% |
| 运动控制——分部利润(百万日元) | 15,973 | 12,024 | +32.8% |
| 机器人——营业收入(百万日元) | 118,404 | 119,204 | −0.7% |
| 机器人——分部利润(百万日元) | 5,974 | 10,542 | −43.3% |
| 系统工程——营业收入(百万日元) | 20,778 | 18,690 | +11.2% |
| 系统工程——分部利润(百万日元) | 3,480 | 1,939 | +79.5% |
| 资产总额(百万日元) | 842,833 | 812,365 | +3.8% |
| 股东权益(百万日元) | 504,101 | 483,542 | +4.3% |
| 自有资本比率 | 59.8% | 59.5% | +0.3个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 600,000 | — | +10.7% |
| 2027年2月期预期——营业利润(百万日元) | 57,500 | — | +21.5% |
| 2027年2月期预期——税前利润(百万日元) | 65,500 | — | +32.2% |
| 2027年2月期预期——净利润(百万日元) | 47,500 | — | +34.8% |
| 年度每股分红(日元) | 72.00 | 68.00 | +5.9% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。