造船景气与日元走弱
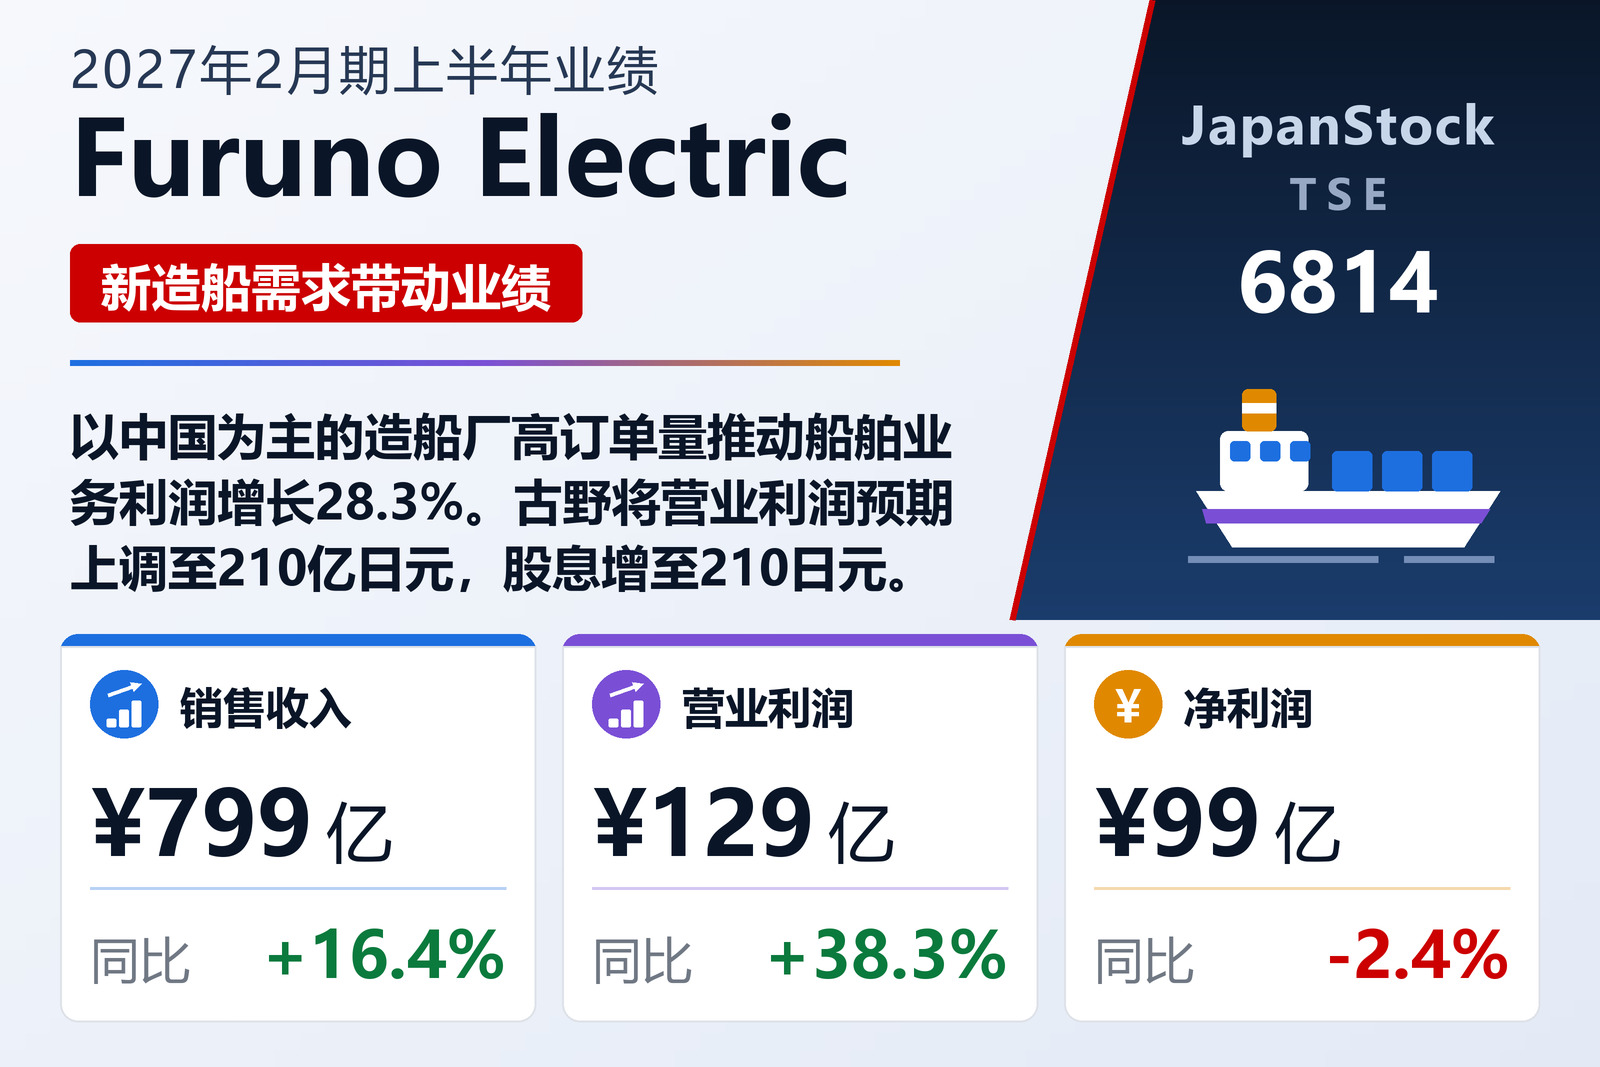
生产雷达、鱼探仪和导航设备等船舶电子设备的Furuno Electric Co., Ltd.(TSE: 6814)于2026年10月9日按日本会计准则公布了2027年2月期上半年(2026年3月1日至8月31日)合并业绩。销售收入增长16.4%至799.17亿日元,毛利增长21.7%至359.42亿日元,营业利润增长38.3%至128.66亿日元,经常利润增长35.5%至137.81亿日元。归属于母公司股东的净利润下降2.4%至99.48亿日元,每股收益由322.48日元降至314.72日元;上年同期17.44亿日元的所得税调整额减轻了税负。
公司表示,新造船订单几乎以创纪录的2007年相同的速度推进,造船厂手持工程量持续增加。期内美元和欧元平均汇率分别为157日元和185日元,较上年同期分别贬值约5.1%和13.6%。上半年为“中期经营计划第三阶段”首年,古野新设定了2031年2月期销售收入1,800亿日元、营业利润率、ROE和ROIC均达到15%以上的目标。
分部业绩
船舶业务方面,在造船能力不断扩大的中国,新造商船用设备销售持续增长,现有船舶设备更新需求保持高位,维护服务也表现良好,销售收入增长13.0%至677.94亿日元,分部利润增长28.3%至122.12亿日元;美洲游艇用设备销售低于上年。工业业务方面,在高水平订单支撑下防卫装备产量增加,ETC车载器和时间同步产品销售良好,而生化分析仪因中国成本竞争加剧销售减少,销售收入增长34.3%至93.42亿日元,利润由1.87亿日元增至8.22亿日元。无线局域网与手持终端业务受学校项目增加带动,销售收入增长69.2%至26.43亿日元,利润由900万日元增至3.56亿日元。
资产负债表、股息与展望
总资产增长5.8%至1,495.53亿日元,净资产增长9.8%至985.46亿日元,自有资本比率由63.2%升至65.6%。古野将中期股息提高至115日元,并计划派发95日元期末股息,全年合计210日元,高于4月预计的160日元。
2026年4月9日公布的全年预期获上调:销售收入由1,485亿日元上调至1,580亿日元(+12.4%),营业利润由170亿日元上调至210亿日元(+29.3%),经常利润220亿日元(+20.3%),净利润由130亿日元上调至170亿日元(+1.6%)。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 79,917 | 68,653 | +16.4% |
| 营业利润(百万日元) | 12,866 | 9,303 | +38.3% |
| 经常利润(百万日元) | 13,781 | 10,169 | +35.5% |
| 归属于母公司所有者的净利润(百万日元) | 9,948 | 10,190 | −2.4% |
| 每股收益(日元) | 314.72 | 322.48 | −2.4% |
| 船舶——营业收入(百万日元) | 67,794 | 59,982 | +13.0% |
| 船舶——分部利润(百万日元) | 12,212 | 9,517 | +28.3% |
| 工业——营业收入(百万日元) | 9,342 | 6,958 | +34.3% |
| 工业——分部利润(百万日元) | 822 | 187 | +339.8% |
| 无线局域网与手持终端——营业收入(百万日元) | 2,643 | 1,561 | +69.2% |
| 无线局域网与手持终端——分部利润(百万日元) | 356 | 9 | +3,520.2% |
| 资产总额(百万日元) | 149,553 | 141,364 | +5.8% |
| 净资产(百万日元) | 98,546 | 89,772 | +9.8% |
| 自有资本比率 | 65.6% | 63.2% | +2.4个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 158,000 | — | +12.4% |
| 2027年2月期预期——营业利润(百万日元) | 21,000 | — | +29.3% |
| 2027年2月期预期——经常利润(百万日元) | 22,000 | — | +20.3% |
| 2027年2月期预期——净利润(百万日元) | 17,000 | — | +1.6% |
| 年度每股分红(日元) | 210.00 | 160.00 | +31.3% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。