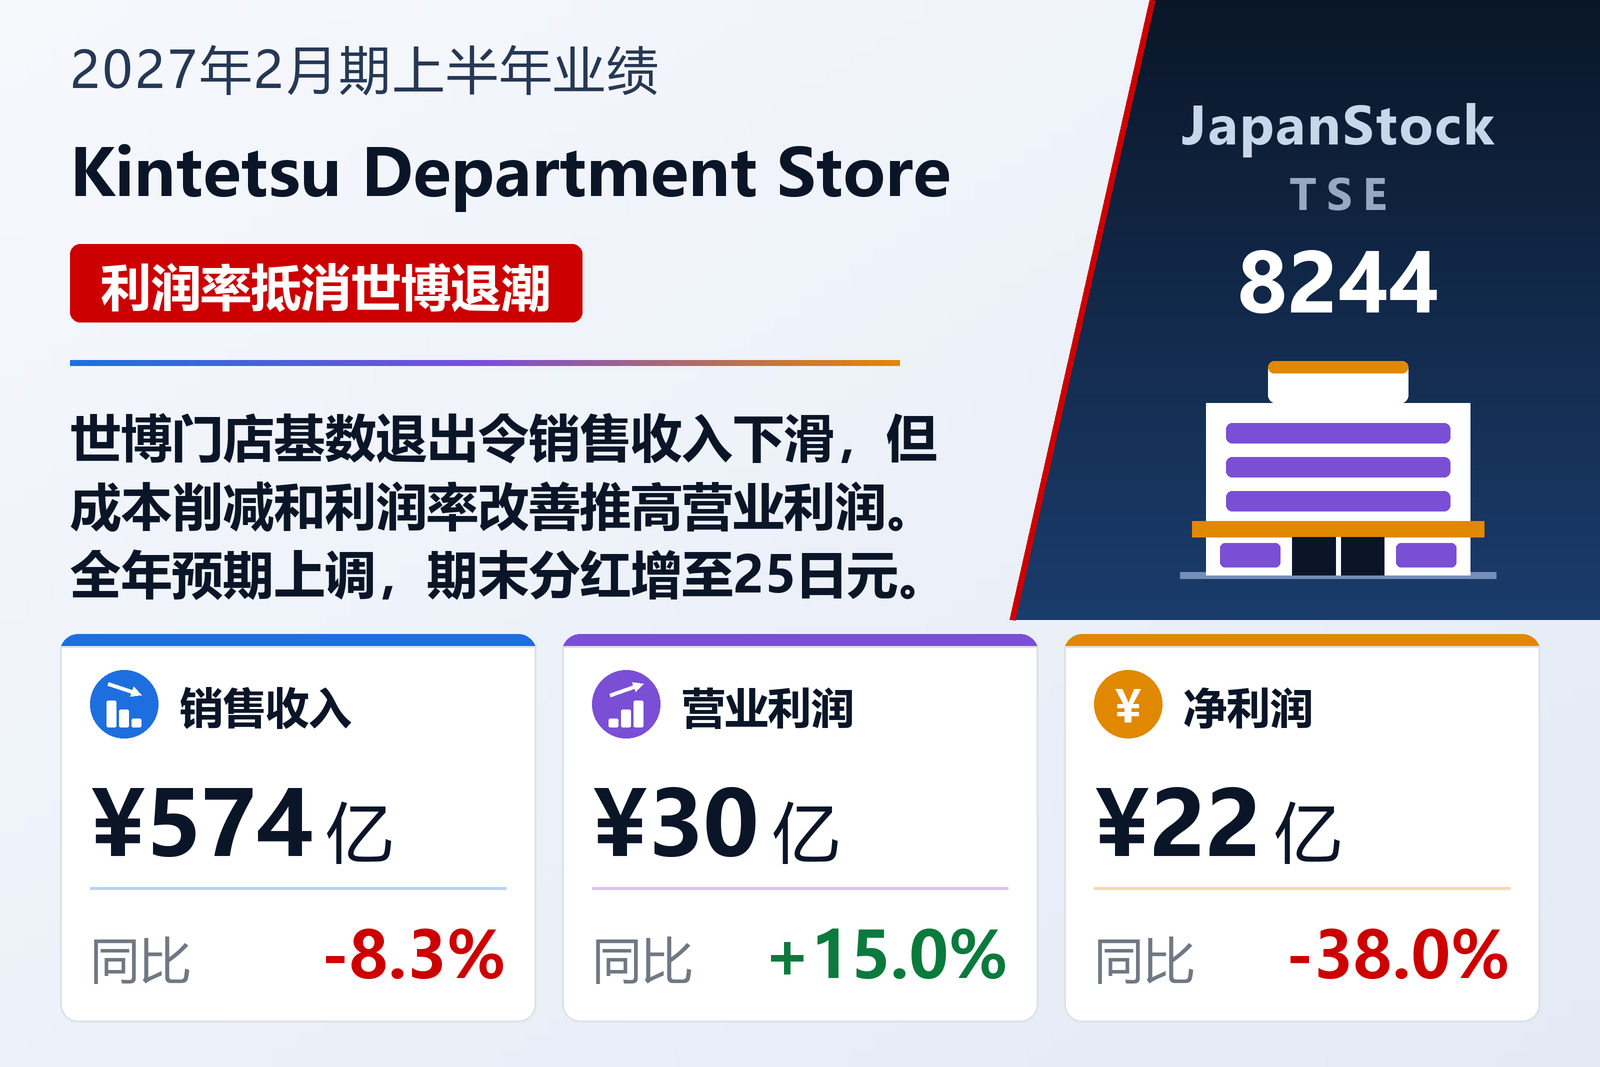
世博门店基数退出,利润率提升
总部位于大阪、经营阿倍野HARUKAS近铁总店的Kintetsu Department Store Co., Ltd.(TSE: 8244)于2026年10月9日按日本会计准则公布了2027年2月期上半年(2026年3月1日至8月31日)合并业绩。销售收入下降8.3%至573.62亿日元,但营业利润增长15.0%至30.14亿日元,经常利润增长16.0%至30.52亿日元。归属于母公司股东的净利润下降38.0%至22.20亿日元,每股收益由91.11日元降至55.00日元。
毛利润下降7.1%至291.16亿日元,降幅小于销售收入,毛利率由50.1%升至约50.8%;销售及一般管理费下降9.2%至261.02亿日元。公司将工程负担金收入及出售政策性持股收益计入特别收益,并将固定资产压缩损失及门店改装相关的报废损失等计入特别损失。
百货与室内装修
百货分部销售收入下降9.9%至462.52亿日元,主要因为上年同期包含2025年4月开业的大阪·关西世博会会场官方门店,且名古屋店已关闭。尽管如此,分部利润增长9.3%至23.79亿日元。在阿倍野HARUKAS,熟食卖场改装、各地美食展、日元疲软带动的免税销售强劲以及面向外商客户的奢侈品销售,使所有商品类别均高于上年。室内装修分部受益于酒店工程订单,销售收入增长63.1%至31.25亿日元,利润增长一倍以上至6.99亿日元;批发零售子公司的新车销售则因车型换代前夕而下滑。
资产负债表、分红与展望
总资产较2月末下降3.0%至1,209.99亿日元,原因是现金及其他应收款减少,尽管股价上涨使投资有价证券增加。净资产增长4.4%至478.50亿日元,自有资本比率由36.7%升至39.5%。经营活动现金流为31.55亿日元,上年同期为92.73亿日元。
公司将全年预期上调为销售收入1,170亿日元(−6.7%)、营业利润62亿日元(−7.7%)、经常利润61亿日元(−7.8%)、净利润40亿日元(+7.8%),此前预期分别为1,160亿日元、56亿日元、55亿日元和39亿日元。公司还将计划期末分红由20日元上调至25日元,比上年全年分红20日元多5日元。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 57,362 | 62,546 | −8.3% |
| 毛利(百万日元) | 29,116 | 31,358 | −7.1% |
| 销售及一般管理费用(百万日元) | 26,102 | 28,737 | −9.2% |
| 营业利润(百万日元) | 3,014 | 2,620 | +15.0% |
| 经常利润(百万日元) | 3,052 | 2,630 | +16.0% |
| 归属于母公司所有者的净利润(百万日元) | 2,220 | 3,580 | −38.0% |
| 每股收益(日元) | 55.00 | 91.11 | −39.6% |
| 综合收益(百万日元) | 2,748 | 4,128 | −33.4% |
| 百货业——营业收入(百万日元) | 46,252 | 51,348 | −9.9% |
| 百货业——分部利润(百万日元) | 2,379 | 2,177 | +9.3% |
| 室内装修——营业收入(百万日元) | 3,125 | 1,915 | +63.1% |
| 室内装修——分部利润(百万日元) | 699 | 316 | +121.1% |
| 资产总额(百万日元) | 120,999 | 124,749 | −3.0% |
| 净资产(百万日元) | 47,850 | 45,825 | +4.4% |
| 自有资本比率 | 39.5% | 36.7% | +2.8个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 117,000 | — | −6.7% |
| 2027年2月期预期——营业利润(百万日元) | 6,200 | — | −7.7% |
| 2027年2月期预期——经常利润(百万日元) | 6,100 | — | −7.8% |
| 2027年2月期预期——净利润(百万日元) | 4,000 | — | +7.8% |
| 年度每股分红(日元) | 25.00 | 20.00 | +25.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。