利率上升同时推高收入与成本
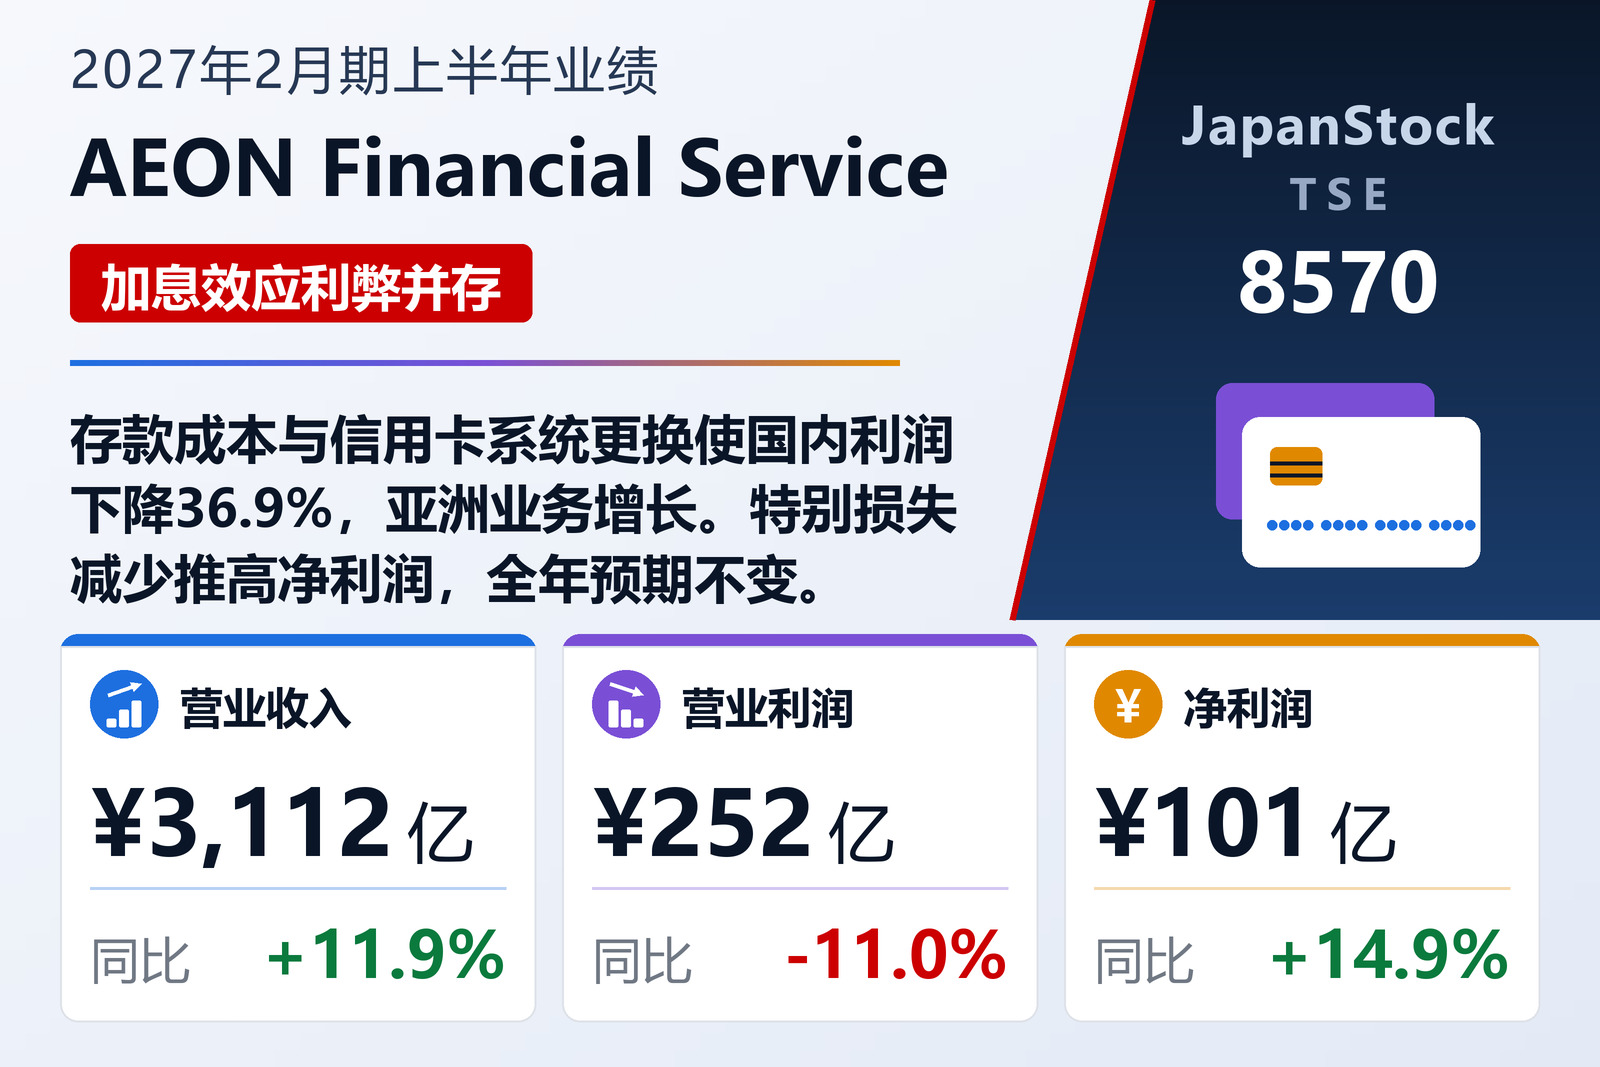
作为永旺零售集团的金融板块,在日本及亚洲各国经营永旺银行以及信用卡、支付和贷款业务的AEON Financial Service Co., Ltd.(TSE: 8570)于2026年10月9日按日本会计准则公布了2027年2月期上半年(2026年3月1日至8月31日)合并业绩。营业收入增长11.9%至3,112.02亿日元,营业利润则下降11.0%至252.09亿日元,经常利润下降11.0%至259.72亿日元。由于特别损失由上年同期的125.42亿日元降至11.51亿日元,归属于母公司股东的净利润增长14.9%至100.52亿日元,每股收益由40.51日元增至46.56日元。
公司表示,日本央行持续推进货币政策正常化,推高了存款利息等融资成本;信用卡核心系统已于2026年6月完成更换并稳定运行,但带来了一次性费用。综合收益为亏损83.16亿日元,上年同期为收益94.64亿日元,主要因其他有价证券未实现收益减少427.29亿日元。
日本承压,亚洲稳健
国内营业收入增长9.6%至1,812.53亿日元,但国内营业利润下降36.9%至59.92亿日元。零售业务方面,购物循环信用手续费率上调以及贷款利息和证券运用收益增加推高了收入,但存款利息负担使利润由47.59亿日元降至30.82亿日元;在存款竞争加剧下,永旺银行存款余额减少484.81亿日元至5.42万亿日元。解决方案业务方面,手机支付“AEON Pay”的用户基础扩大,但信用卡系统费用使利润由64.43亿日元降至33.27亿日元。
海外营业收入增长14.2%至1,310.19亿日元,利润增长2.2%至191.67亿日元。以香港为中心的大中华区受益于交易量增长和坏账成本下降,利润增长20.3%至63.68亿日元;以马来西亚为中心的马来区收入增长23.0%,利润增长14.0%至63.40亿日元。湄公区因泰国消费疲弱及柬埔寨坏账成本上升,利润下降18.3%至64.58亿日元。
资产负债表与展望
由于分期应收款和贷款增加而现金减少,总资产基本持平,为83.14万亿日元。净资产下降3.0%至6,066.92亿日元,自有资本比率为5.5%。中期分红为25日元,公司仍计划全年分红53日元,与上年持平。
4月8日公布的全年预期维持不变:营业收入6,000亿日元(+5.4%),营业利润450亿日元(−25.8%),经常利润450亿日元(−25.9%),净利润150亿日元(−28.9%)。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 311,202 | 278,160 | +11.9% |
| 营业利润(百万日元) | 25,209 | 28,322 | −11.0% |
| 经常利润(百万日元) | 25,972 | 29,192 | −11.0% |
| 归属于母公司所有者的净利润(百万日元) | 10,052 | 8,745 | +14.9% |
| 每股收益(日元) | 46.56 | 40.51 | +14.9% |
| 综合收益(百万日元) | −8,316 | 9,464 | 由盈转亏 |
| 国内合计——营业收入(百万日元) | 181,253 | 165,375 | +9.6% |
| 国内合计——分部利润(百万日元) | 5,992 | 9,504 | −36.9% |
| 海外合计——营业收入(百万日元) | 131,019 | 114,714 | +14.2% |
| 海外合计——分部利润(百万日元) | 19,167 | 18,756 | +2.2% |
| 资产总额(百万日元) | 8,314,118 | 8,313,956 | +0.0% |
| 净资产(百万日元) | 606,692 | 625,209 | −3.0% |
| 自有资本比率 | 5.5% | 5.7% | −0.2个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 600,000 | — | +5.4% |
| 2027年2月期预期——营业利润(百万日元) | 45,000 | — | −25.8% |
| 2027年2月期预期——经常利润(百万日元) | 45,000 | — | −25.9% |
| 2027年2月期预期——净利润(百万日元) | 15,000 | — | −28.9% |
| 年度每股分红(日元) | 53.00 | 53.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。