推进大量结转业务
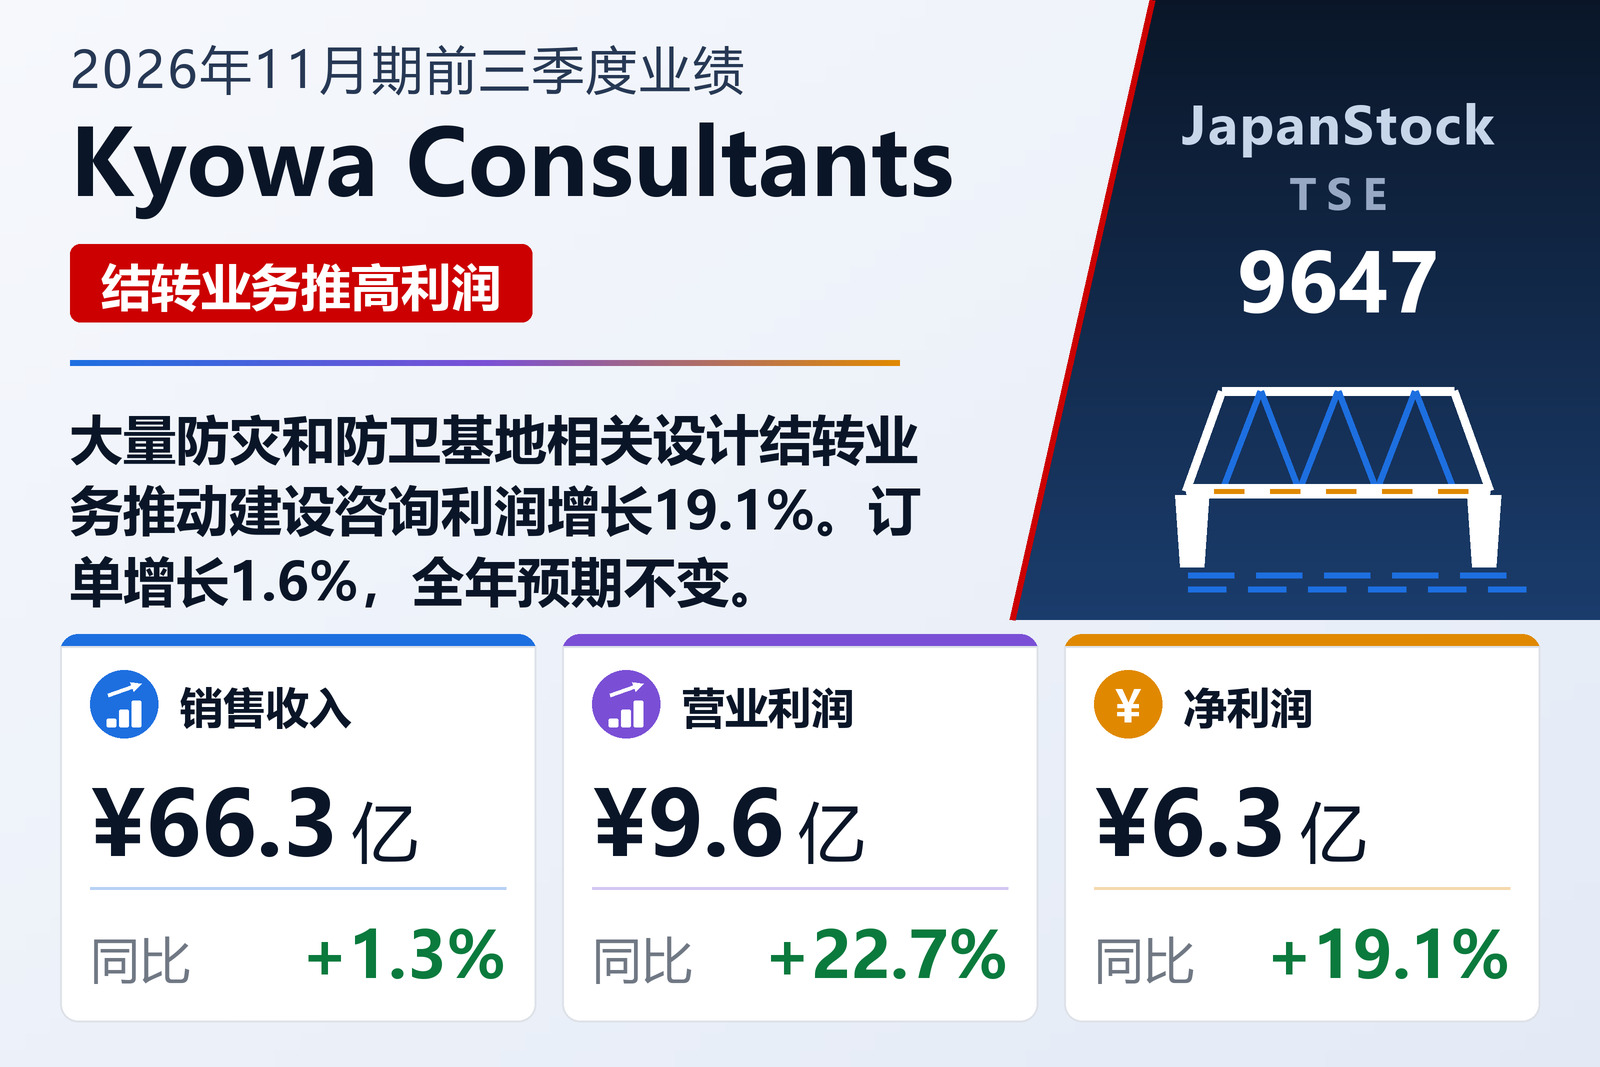
从事公共基础设施设计和调查的建设咨询公司Kyowa Consultants Co., Ltd.(TSE: 9647)于2026年10月9日按日本会计准则公布了2026年11月期前三季度(2025年12月1日至2026年8月31日)合并业绩。销售收入增长1.3%至66.28亿日元,营业利润增长22.7%至9.58亿日元,经常利润增长20.8%至9.58亿日元。归属于母公司股东的净利润增长19.1%至6.26亿日元,每股收益由899.55日元增至1,071.09日元。
公司表示,防灾减灾、国土强韧化相关业务以及根据防卫力量整备计划开展的基地整备相关业务需求,使订单环境保持良好。订单额增长1.6%至74.65亿日元,公司认为相对于2026年1月公布的业绩预期进展顺利。
分部业绩
建设咨询业务订单额增长0.7%至60.76亿日元,销售收入增长1.6%至55.36亿日元,得益于上年结转的充足业务量,分部利润增长19.1%至10.34亿日元。信息处理业务订单额增长5.8%至13.86亿日元,销售收入持平于10.89亿日元,在接单措施见效下由500万日元营业亏损转为800万日元营业利润。为集团内企业提供服务的小型不动产分部实现利润2,700万日元。
资产负债表与展望
总资产增长1.8%至84.96亿日元,净资产增长14.2%至52.46亿日元,自有资本比率由52.9%升至59.7%。公司计划派发30日元期末股息,与上年持平。
全年预期维持不变:销售收入86亿日元(+1.9%),营业利润10.3亿日元(+12.3%),经常利润10.2亿日元(+10.2%),净利润6.7亿日元(+9.7%)。
| 指标 | 2026年11月期前三季度 | 2025年11月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 6,628 | 6,540 | +1.3% |
| 营业利润(百万日元) | 958 | 781 | +22.7% |
| 经常利润(百万日元) | 958 | 793 | +20.8% |
| 归属于母公司所有者的净利润(百万日元) | 626 | 526 | +19.1% |
| 每股收益(日元) | 1,071.09 | 899.55 | +19.1% |
| 资产总额(百万日元) | 8,496 | 8,348 | +1.8% |
| 净资产(百万日元) | 5,246 | 4,592 | +14.2% |
| 自有资本比率 | 59.7% | 52.9% | +6.8个百分点 |
| 2026年11月期预期——营业收入(百万日元) | 8,600 | — | +1.9% |
| 2026年11月期预期——营业利润(百万日元) | 1,030 | — | +12.3% |
| 2026年11月期预期——经常利润(百万日元) | 1,020 | — | +10.2% |
| 2026年11月期预期——净利润(百万日元) | 670 | — | +9.7% |
| 年度每股分红(日元) | 30.00 | 30.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。