改装与较高基数
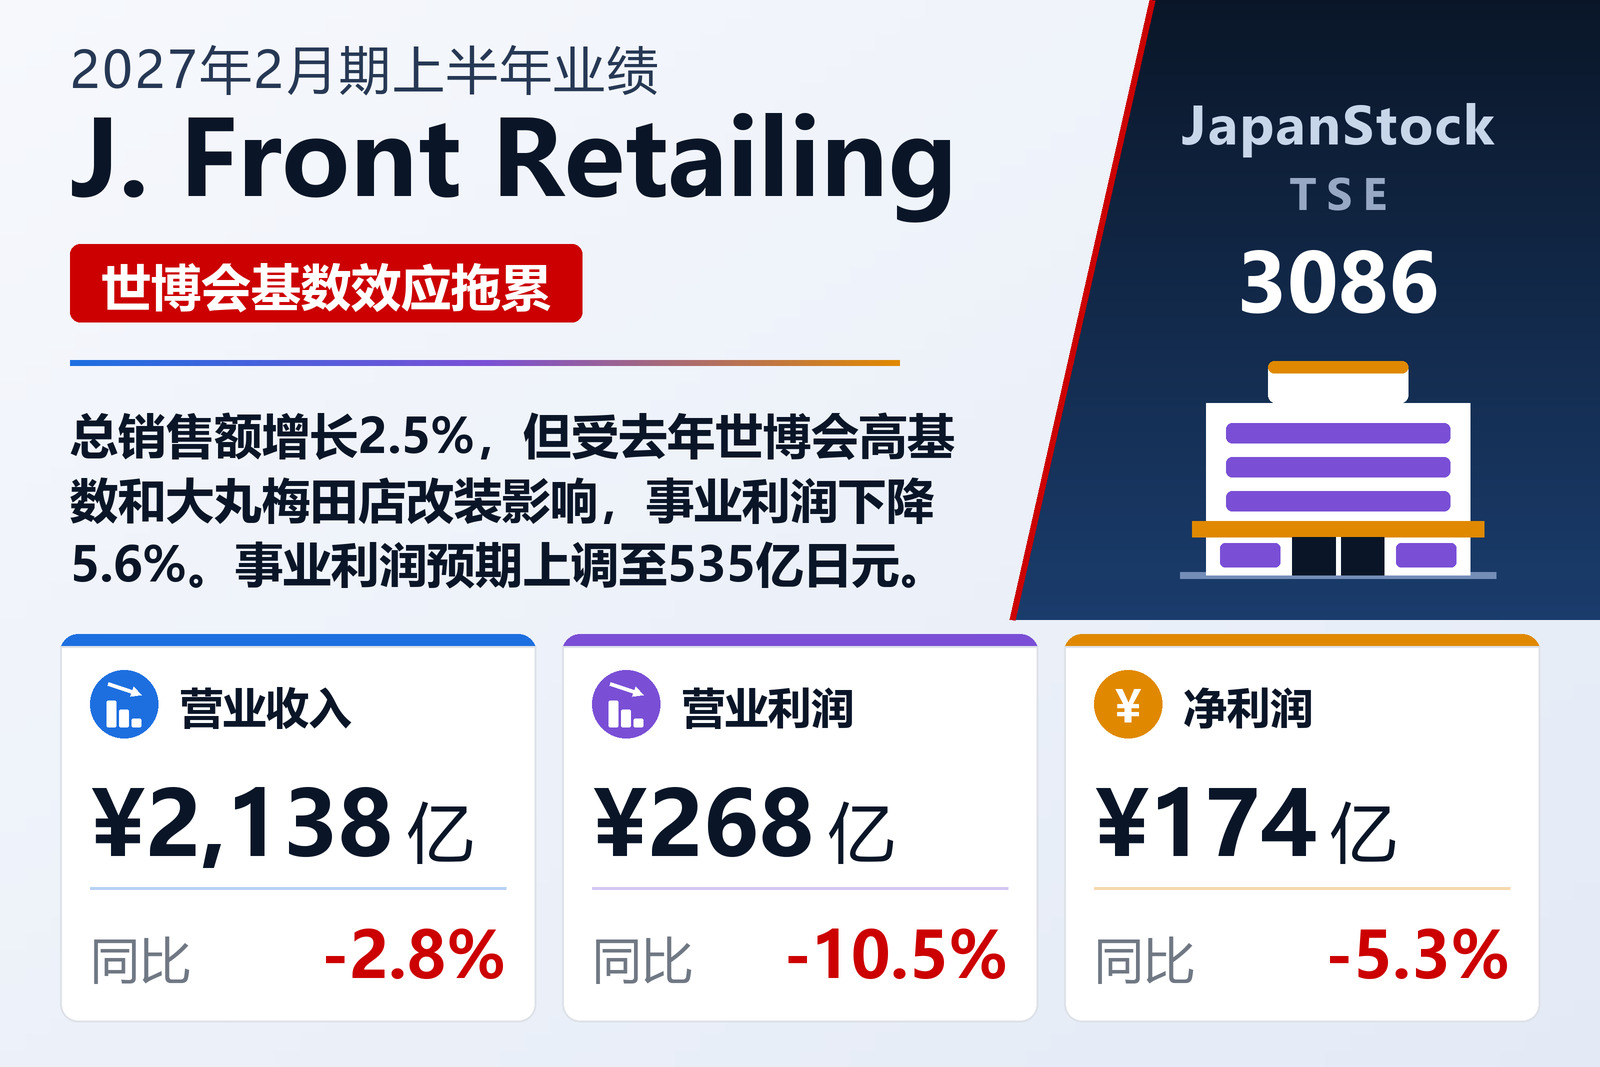
旗下拥有大丸、松坂屋百货及PARCO购物中心的东京控股公司J. Front Retailing Co., Ltd.(TSE: 3086)于2026年10月13日按IFRS公布了2027年2月期上半年(2026年3月1日至8月31日)合并业绩。总额销售额增长2.5%至6,382亿日元,营业收入则下降2.8%至2,138.21亿日元,事业利润下降5.6%至265.91亿日元,营业利润下降10.5%至268.13亿日元。归属于母公司所有者的利润下降5.3%至173.79亿日元,每股收益由72.80日元降至70.62日元。
公司表示,上年大阪·关西世博会相关销售的基数影响、大丸梅田店大规模改装导致的卖场关闭,以及开发商业务上年大额内装及设施订单的基数影响是主要原因。毛利润小幅下降,销售及管理费用增加。6月11日,公司在名古屋荣地区开设了融合百货与PARCO的新商业设施“HAERA”,并完成了总额100亿日元的股份回购。
百货与PARCO
百货业务方面,尽管面向富裕客层的外商销售和免税销售增长,但梅田店闭店和世博基数影响使营业收入下降1.0%至1,283.51亿日元;广告费和人工成本增加使营业利润下降1.7%至163.60亿日元。大丸芦屋店完成了五年来首次全馆翻新。购物中心业务受涩谷PARCO和HAERA带动,营业收入增长7.3%至355.15亿日元,事业利润增长1.3%至84.34亿日元;但由于上年出售原松本PARCO物业时计入了租约解除收益,营业利润下降19.8%至76.48亿日元。
资产负债表、分红与展望
总资产为11,361.25亿日元,权益合计为4,288.14亿日元,基本持平,归属于母公司所有者的权益比率为36.7%。中期股息由27日元增至28日元,公司计划全年派发56日元。
公司修订了全年预期:总额销售额由13,470亿日元上调至13,600亿日元(+5.4%),营业收入由4,690亿日元上调至4,700亿日元,事业利润由520亿日元上调至535亿日元(+5.7%);营业利润则由470亿日元下调至460亿日元,税前利润由420亿日元下调至410亿日元。净利润预期维持290亿日元(+2.5%)不变。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 总销售额(百万日元) | 638,200 | 622,574 | +2.5% |
| 营业收入(百万日元) | 213,821 | 219,925 | −2.8% |
| 业务利润(百万日元) | 26,591 | 28,181 | −5.6% |
| 营业利润(百万日元) | 26,813 | 29,975 | −10.5% |
| 税前利润(百万日元) | 24,868 | 27,874 | −10.8% |
| 归属于母公司所有者的净利润(百万日元) | 17,379 | 18,354 | −5.3% |
| 每股收益(日元) | 70.62 | 72.80 | −3.0% |
| 百货——营业收入(百万日元) | 128,351 | 129,612 | −1.0% |
| 百货——分部利润(百万日元) | 16,360 | 16,649 | −1.7% |
| 购物中心(PARCO)——营业收入(百万日元) | 35,515 | 33,114 | +7.3% |
| 购物中心(PARCO)——分部利润(百万日元) | 7,648 | 9,538 | −19.8% |
| 资产总额(百万日元) | 1,136,125 | 1,141,567 | −0.5% |
| 股东权益(百万日元) | 428,814 | 428,022 | +0.2% |
| 自有资本比率 | 36.7% | 36.4% | +0.3个百分点 |
| 2027年2月期预期——总销售额(百万日元) | 1,360,000 | — | +5.4% |
| 2027年2月期预期——营业收入(百万日元) | 470,000 | — | +5.6% |
| 2027年2月期预期——业务利润(百万日元) | 53,500 | — | +5.7% |
| 2027年2月期预期——营业利润(百万日元) | 46,000 | — | −6.2% |
| 2027年2月期预期——净利润(百万日元) | 29,000 | — | +2.5% |
| 年度每股分红(日元) | 56.00 | 54.00 | +3.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。