收入减少,利润率扩大
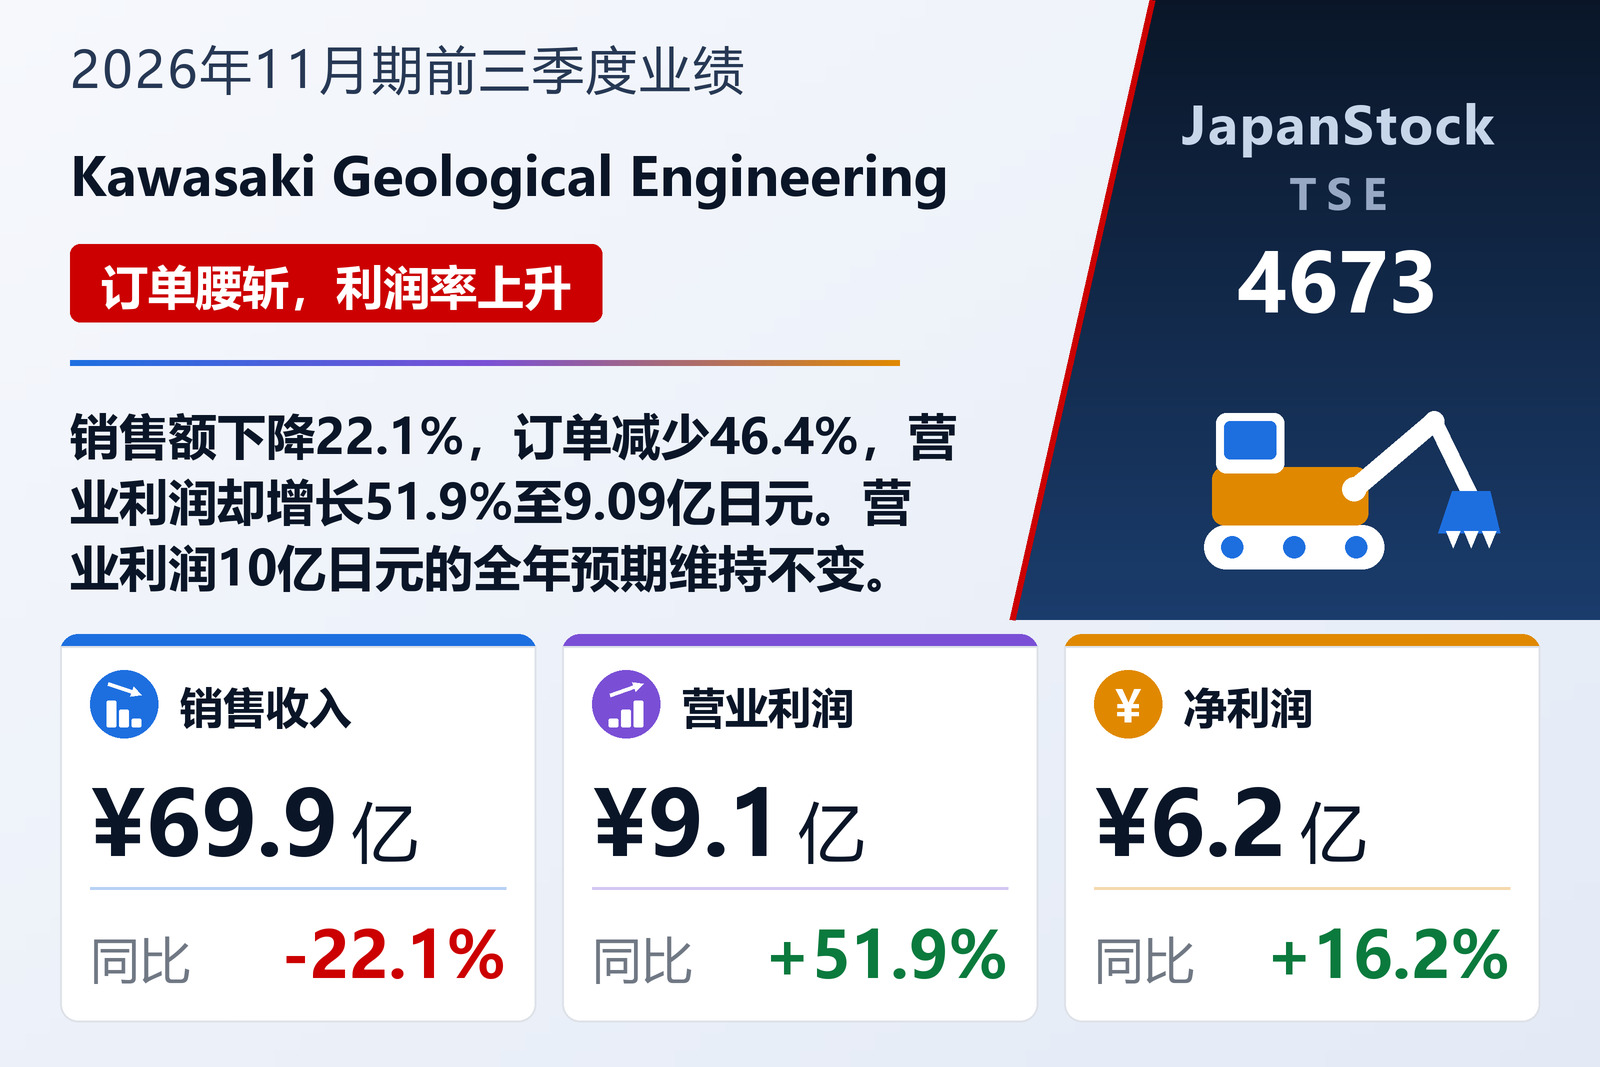
川崎地质(Kawasaki Geological Engineering Co., Ltd.,TSE: 4673)于2026年10月14日按日本会计准则公布2026年11月期前三季度(2025年12月1日至2026年8月31日)合并业绩。销售额在上年大增37.0%后下降22.1%至69.88亿日元,营业利润则增长51.9%至9.09亿日元,经常利润增长42.4%至9.55亿日元。归属于母公司股东的净利润增长16.2%至6.23亿日元,每股收益由615.36日元增至713.38日元。
公司专注于基础设施维护相关的调查、检测、诊断、分析与设计业务,以及防灾、可再生能源、海洋资源和防卫相关的地质调查。公司指出,2025年6月经内阁会议决定的日本《第一次国土强韧化实施中期计划》为2026至2030年度安排了略高于20万亿日元的项目,将支撑公共工程需求。
订单几近腰斩
新接订单减少46.4%至61.88亿日元。公司称,原因是受市场与竞争环境变化影响,部分项目未能中标,并表示将加强营业活动。由于客户以政府机关和公营企业为主,销售额与利润通常集中在第二和第四季度。期内有一家子公司新纳入合并范围。
资产负债表
总资产较2025年11月30日减少28.6%至85.42亿日元,主要因已完工调查应收款及合同资产减少45.85亿日元至19.33亿日元。现金增加6.95亿日元至17.93亿日元,短期借款减少26亿日元至5.20亿日元。净资产增长9.5%至57.49亿日元,自有资本比率由43.9%升至67.3%。
展望与分红
4月10日公布的2026年11月期预期维持不变:销售额105亿日元(-17.4%),营业利润10亿日元(+50.2%),经常利润10.60亿日元(+43.8%),净利润7.40亿日元(+19.3%)。公司计划全年分红145日元,包括中期25日元和期末120日元,与上年持平。
| 指标 | 2026年11月期前三季度 | 2025年11月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 6,988 | 8,972 | −22.1% |
| 营业利润(百万日元) | 909 | 598 | +51.9% |
| 经常利润(百万日元) | 955 | 671 | +42.4% |
| 归属于母公司所有者的净利润(百万日元) | 623 | 536 | +16.2% |
| 每股收益(日元) | 713.38 | 615.36 | +15.9% |
| 综合收益(百万日元) | 624 | 506 | +23.2% |
| 订单额(百万日元) | 6,188 | — | −46.4% |
| 资产总额(百万日元) | 8,542 | 11,956 | −28.6% |
| 净资产(百万日元) | 5,749 | 5,248 | +9.5% |
| 自有资本比率 | 67.3% | 43.9% | +23.4个百分点 |
| 2026年11月期预期——营业收入(百万日元) | 10,500 | — | −17.4% |
| 2026年11月期预期——营业利润(百万日元) | 1,000 | — | +50.2% |
| 2026年11月期预期——经常利润(百万日元) | 1,060 | — | +43.8% |
| 2026年11月期预期——净利润(百万日元) | 740 | — | +19.3% |
| 年度每股分红(日元) | 145.00 | 145.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。