大型门店拉动销量
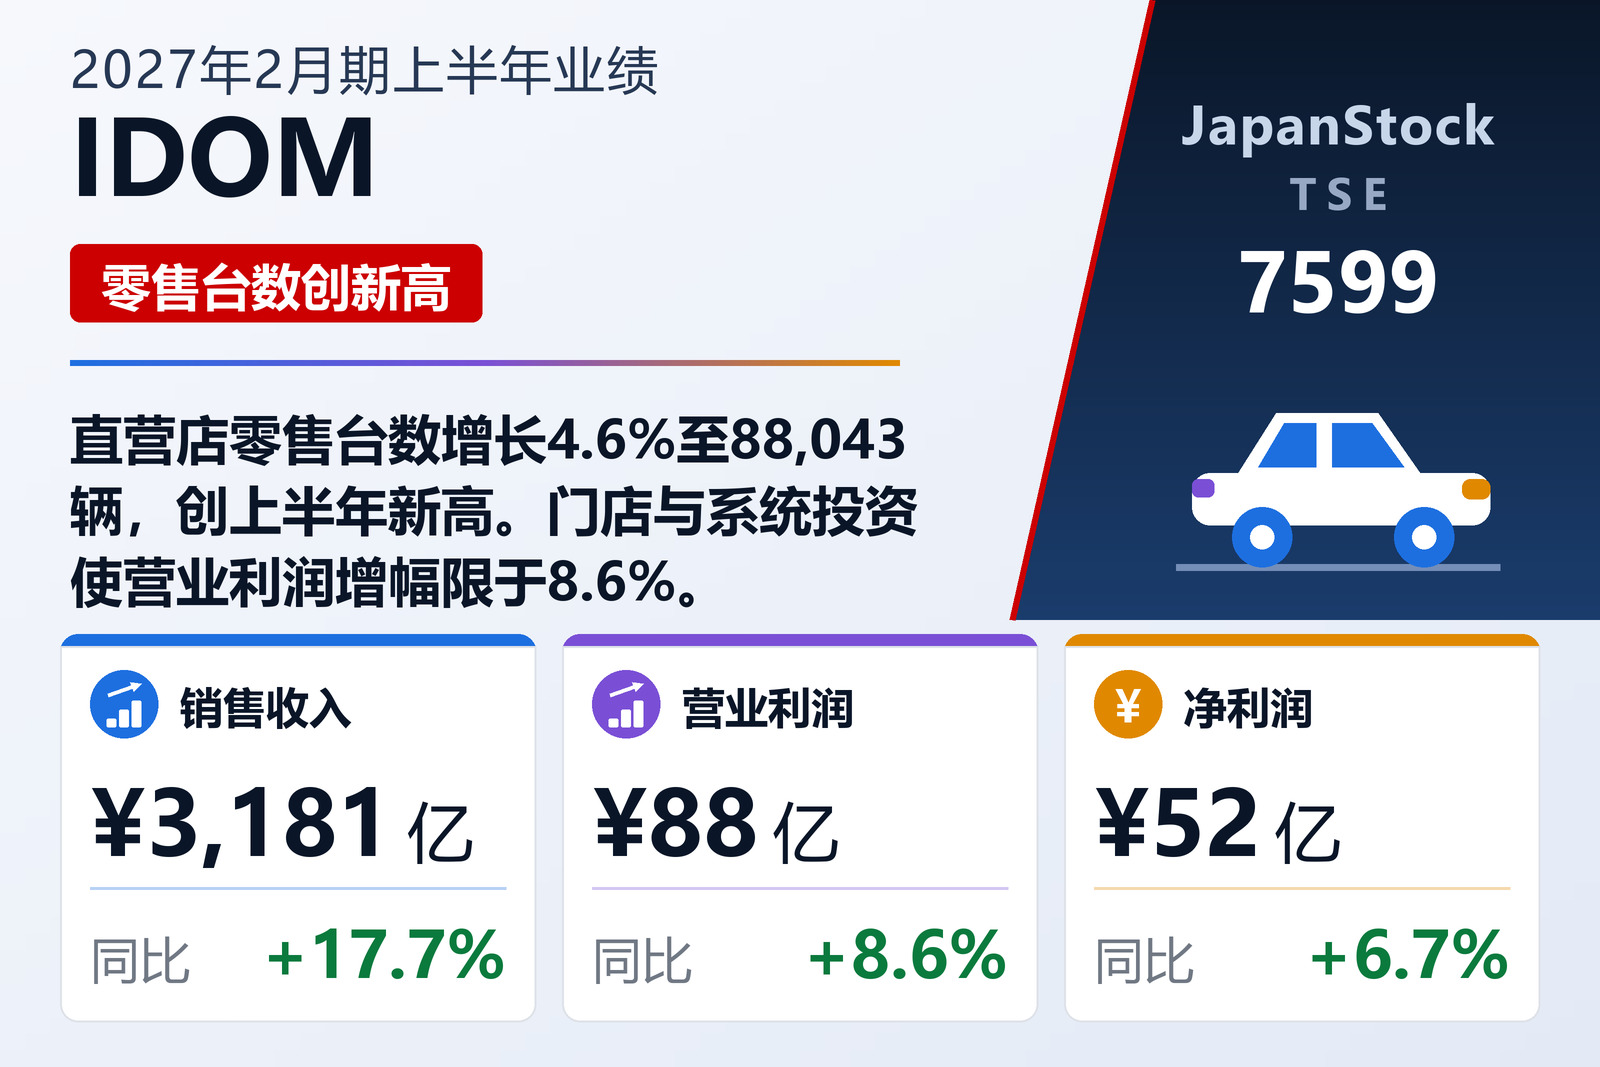
IDOM(IDOM Inc.,TSE: 7599)于2026年10月14日按日本会计准则公布2027年2月期上半年(2026年3月1日至8月31日)合并业绩。销售额增长17.7%至3,181亿日元,营业利润增长8.6%至87.71亿日元,经常利润受利息支出增加影响增长5.2%至77.22亿日元。归属于母公司股东的净利润增长6.7%至52.01亿日元,每股收益由48.55日元增至51.80日元。公司自本年度起变更了收入确认相关会计政策,并追溯调整了上年数据。
受此前开设的大型门店运营顺利以及既有大型门店客流稳健带动,日本国内直营店零售台数增长4.6%至88,043辆,创上半年新高。毛利润增长17.1%至519.91亿日元:第一季度处理滞销库存使批发车辆单台毛利下降,但零售单台毛利大幅改善。销售及一般管理费因大型门店租金和折旧、为下半年开店先行招聘人员、CRM与AI系统开发投入,以及自营分期贷款业务扩大带来的坏账准备增加,增长18.9%至432.19亿日元。
日本与海外
日本分部销售额增长17.1%至3,118.67亿日元,分部利润增长7.8%至87.65亿日元。包括美国业务在内的其他分部销售额增长54.9%至62.32亿日元,由上年同期亏损1.11亿日元转为盈利1,200万日元。
资产负债表
总资产较2026年2月28日增长7.0%至2,789.83亿日元,其中现金增加60.84亿日元,作为固定资产持有的车辆增加56.18亿日元,库存商品减少31.49亿日元。长期借款增加97.77亿日元,短期借款减少67.78亿日元。净资产增长3.7%至936.51亿日元,自有资本比率由34.0%降至32.9%。
展望与分红
IDOM修订了4月13日公布的2027年2月期预期,目前预计销售额6,550亿日元(+17.1%),营业利润185.01亿日元(-6.2%),经常利润164.22亿日元(-9.3%),净利润105.01亿日元(-9.3%)。公司已派发中期分红15.54日元,并将期末分红预期修订为15.84日元,全年合计31.38日元,2026年2月期为35.60日元。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 318,100 | 270,298 | +17.7% |
| 毛利(百万日元) | 51,991 | 44,416 | +17.1% |
| 销售及一般管理费用(百万日元) | 43,219 | 36,338 | +18.9% |
| 营业利润(百万日元) | 8,771 | 8,078 | +8.6% |
| 经常利润(百万日元) | 7,722 | 7,339 | +5.2% |
| 归属于母公司所有者的净利润(百万日元) | 5,201 | 4,875 | +6.7% |
| 每股收益(日元) | 51.80 | 48.55 | +6.7% |
| 综合收益(百万日元) | 5,359 | 4,892 | +9.6% |
| 日本——营业收入(百万日元) | 311,867 | 266,281 | +17.1% |
| 日本——分部利润(百万日元) | 8,765 | 8,129 | +7.8% |
| 其他——营业收入(百万日元) | 6,232 | 4,023 | +54.9% |
| 其他——分部利润(百万日元) | 12 | −111 | 扭亏为盈 |
| 资产总额(百万日元) | 278,983 | 260,825 | +7.0% |
| 净资产(百万日元) | 93,651 | 90,316 | +3.7% |
| 自有资本比率 | 32.9% | 34.0% | −1.1个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 655,000 | — | +17.1% |
| 2027年2月期预期——营业利润(百万日元) | 18,501 | — | −6.2% |
| 2027年2月期预期——经常利润(百万日元) | 16,422 | — | −9.3% |
| 2027年2月期预期——净利润(百万日元) | 10,501 | — | −9.3% |
| 年度每股分红(日元) | 31.38 | 35.60 | −11.9% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。