亏损来自营业利润以下
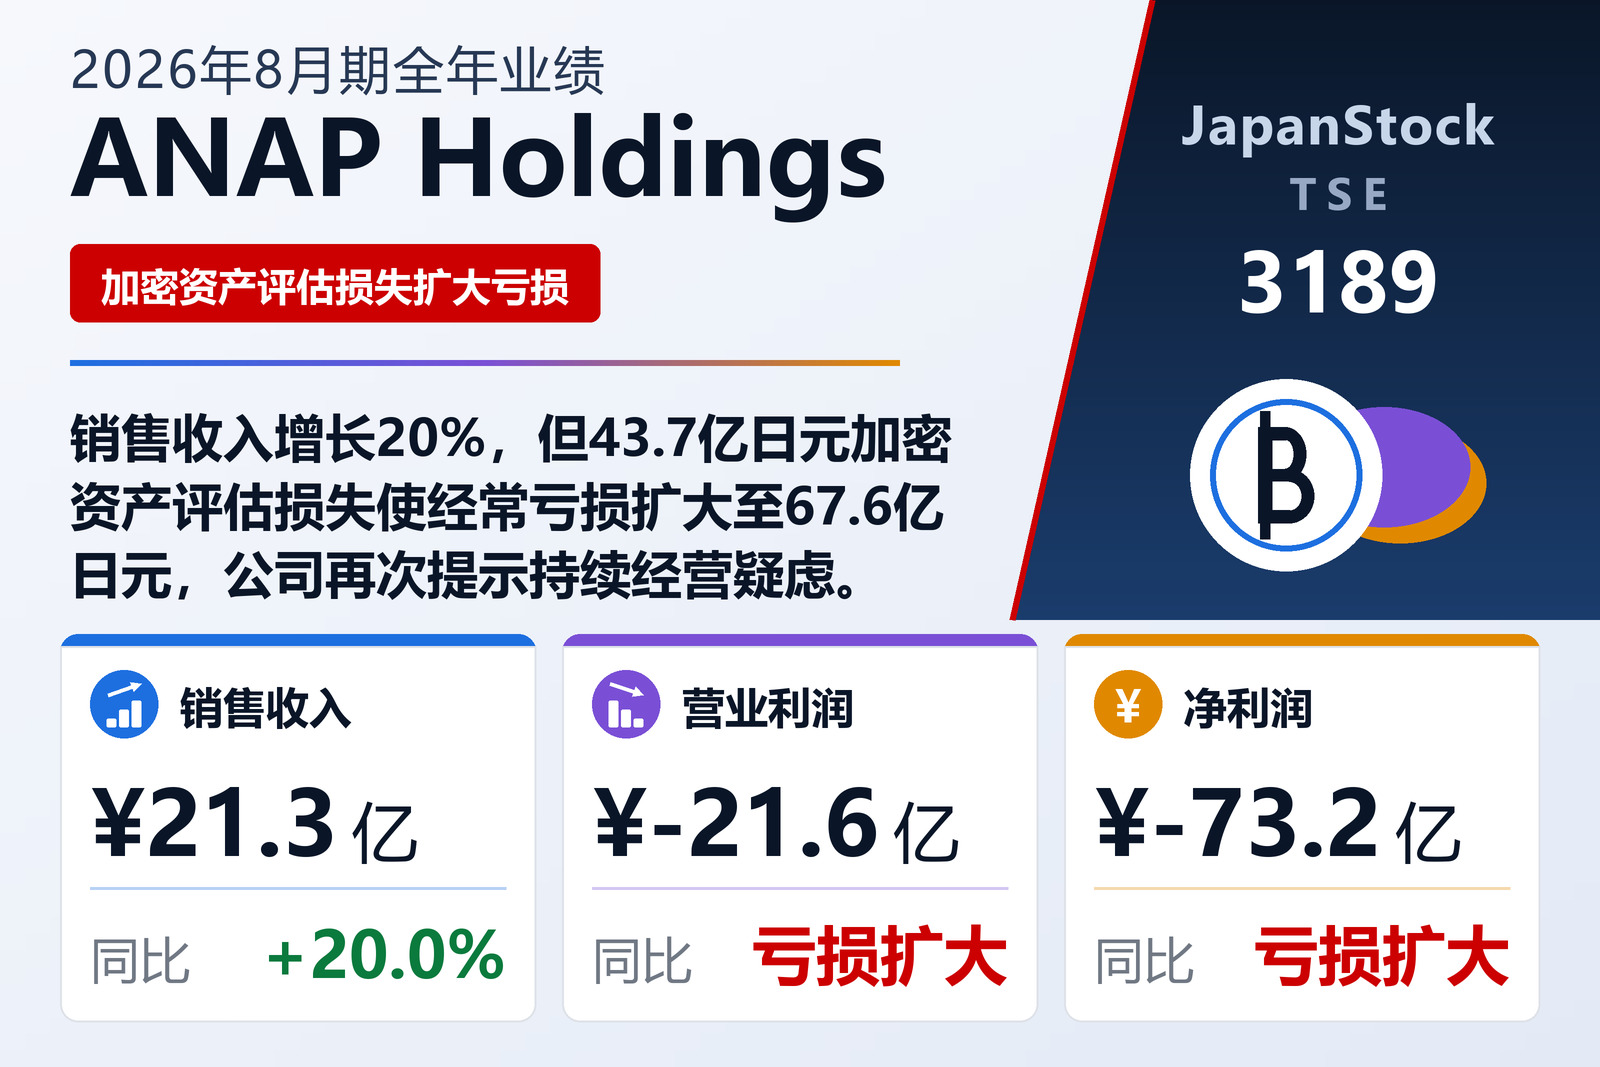
ANAP控股(TSE: 3189)于2026年10月15日公布按日本会计准则编制的2026年8月期(2025年9月1日至2026年8月31日)合并业绩。销售收入增长20.0%至21.28亿日元,但毛利减少50.8%至4.35亿日元,毛利率降至20.4%。销售及一般管理费增加10.7%至25.91亿日元,营业亏损由14.56亿日元扩大至21.55亿日元。更大的冲击来自营业利润以下:集团将投资子公司所持加密资产的评估损益计入营业外损益,本年度产生43.74亿日元评估损失,而上年度为12.18亿日元评估收益。经常亏损因此由3.16亿日元猛增至67.62亿日元,归属于母公司股东的净亏损达73.23亿日元,每股亏损172.37日元。
各业务部门均告亏损
门店·批发·授权部门销售收入增长16.1%至12.82亿日元,但因控制采购,部门亏损由3.83亿日元扩大至4.84亿日元。网络销售增长91.8%至3.53亿日元,几乎翻倍,公司同时撤出不盈利的第三方平台,但亏损仍增至1.38亿日元。美容·放松沙龙部门销售收入增长2.7%至4.92亿日元,但前期广告费用使亏损由2.62亿日元扩大至5.62亿日元。投资业务由于评估损益计入营业外项目,没有销售收入,亏损1900万日元。
财务状况、持续经营与展望
加密资产增加17.24亿日元,总资产增长5.4%至193.17亿日元。公司偿还了50亿日元短期借款,但新增88.65亿日元长期借款和16亿日元公司债,净亏损使净资产减少36.9%至79.8亿日元,自有资本比率由68.9%降至41.3%。经营活动现金流净流出22.72亿日元,投资活动净流出62.07亿日元,主要是用于购买加密资产的60.8亿日元。在连续七个财年出现营业、经常和净亏损之后,公司再次表示存在可能对持续经营能力产生重大疑虑的事项或情况。公司未派发股息,2027年8月期也无派息计划,并将在能够合理测算时再公布业绩预期。
| 指标 | 2026年8月期 | 2025年8月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 2,128 | 1,774 | +20.0% |
| 营业利润(百万日元) | −2,155 | −1,456 | 亏损扩大 |
| 经常利润(百万日元) | −6,762 | −316 | 亏损扩大 |
| 归属于母公司所有者的净利润(百万日元) | −7,323 | −2,660 | 亏损扩大 |
| 每股收益(日元) | −172.37 | −153.95 | 亏损扩大 |
| 门店·批发·授权——营业收入(百万日元) | 1,282 | 1,104 | +16.1% |
| 门店·批发·授权——分部利润(百万日元) | −484 | −383 | 亏损扩大 |
| 网络销售——营业收入(百万日元) | 353 | 184 | +91.8% |
| 网络销售——分部利润(百万日元) | −138 | −81 | 亏损扩大 |
| 美容·放松沙龙——营业收入(百万日元) | 492 | 479 | +2.7% |
| 美容·放松沙龙——分部利润(百万日元) | −562 | −262 | 亏损扩大 |
| 资产总额(百万日元) | 19,317 | 18,320 | +5.4% |
| 净资产(百万日元) | 7,980 | 12,644 | −36.9% |
| 自有资本比率 | 41.3% | 68.9% | −27.6个百分点 |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。