建设业务的反动
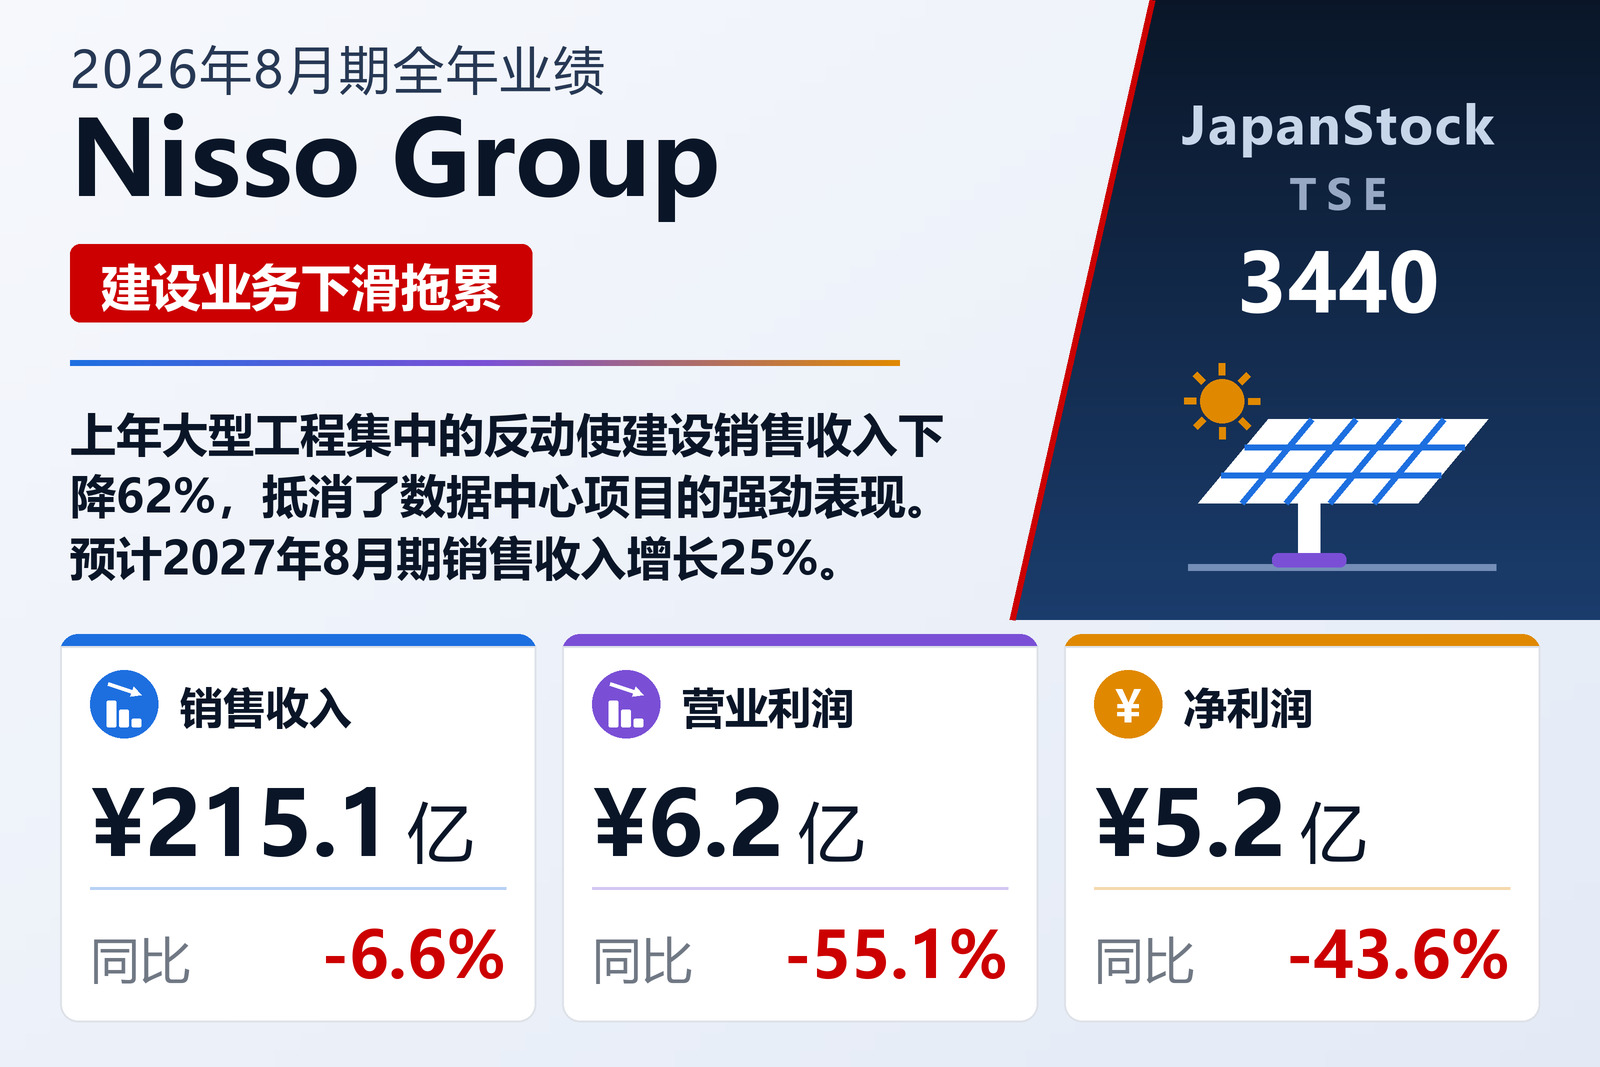
日创集团(TSE: 3440)于2026年10月15日公布按日本会计准则编制的2026年8月期(2025年9月1日至2026年8月31日)合并业绩。销售收入下降6.6%至215.12亿日元,营业利润下降55.1%至6.2亿日元,经常利润下降56.8%至6.05亿日元。集团重视的EBITDA下降23.1%至16.48亿日元,净资产收益率降至4.0%。归属于母公司股东的净利润下降43.6%至5.17亿日元,出售子公司Dairitsu股份的收益起到了支撑作用。
数据中心向好,光伏支架下滑
金属加工部门销售收入下降3.8%至76.97亿日元,部门利润下降36.4%至6.98亿日元:数据中心相关项目表现良好,但光伏阵列支架和金属夹芯板减少,期末订单余额下降38.1%至19.56亿日元。化工产品部门受上年收购的大凤和泉制作所全年贡献带动,销售收入增长78.0%至48.69亿日元,利润增长40.1%至2.84亿日元。建设部门因上年多个大型工程同时推进,本年度销售收入下降62.4%至25.54亿日元,利润下降94.9%至3800万日元。在并表B SLASH HOLDINGS及其子公司后由瓷砖业务更名的生活方式部门销售收入增长16.0%至63.68亿日元,但Kanaete的先期投入以及Bellflats为未来竣工项目提前投放的广告费,使亏损由1.5亿日元扩大至2.99亿日元。
财务状况与展望
现金及待售房地产增加,总资产增长30.3%至351.04亿日元,短期和长期借款随之增加,自有资本比率由46.9%降至36.9%。经营活动现金流为24.02亿日元,期末现金为107.69亿日元。在中期经营计划的最后一年即2027年8月期,Bellflats和B's Nexus的全年贡献将超过Dairitsu出表带来的减收,集团预计销售收入270亿日元(+25.5%)、营业利润9亿日元(+45.0%)、EBITDA 20.2亿日元,净利润预计下降49.7%至2.6亿日元。股息由40日元提高至42日元,2027年8月期计划派息40日元。期末后,公司决定作为主要有限合伙人出资一只规模20亿日元、主要投资国内制造企业的新基金。
| 指标 | 2026年8月期 | 2025年8月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 21,512 | 23,037 | −6.6% |
| 营业利润(百万日元) | 620 | 1,383 | −55.1% |
| EBITDA(百万日元) | 1,648 | 2,144 | −23.1% |
| 经常利润(百万日元) | 605 | 1,401 | −56.8% |
| 归属于母公司所有者的净利润(百万日元) | 517 | 917 | −43.6% |
| 每股收益(日元) | 80.58 | 141.88 | −43.2% |
| 金属加工——营业收入(百万日元) | 7,697 | 8,002 | −3.8% |
| 金属加工——分部利润(百万日元) | 698 | 1,097 | −36.4% |
| 化工产品——营业收入(百万日元) | 4,869 | 2,734 | +78.0% |
| 化工产品——分部利润(百万日元) | 284 | 203 | +40.1% |
| 建设——营业收入(百万日元) | 2,554 | 6,796 | −62.4% |
| 建设——分部利润(百万日元) | 38 | 753 | −94.9% |
| 生活方式——营业收入(百万日元) | 6,368 | 5,491 | +16.0% |
| 生活方式——分部利润(百万日元) | −299 | −150 | 亏损扩大 |
| 资产总额(百万日元) | 35,104 | 26,948 | +30.3% |
| 净资产(百万日元) | 12,958 | 12,648 | +2.5% |
| 自有资本比率 | 36.9% | 46.9% | −10.0个百分点 |
| 2027年8月期预期——营业收入(百万日元) | 27,000 | — | +25.5% |
| 2027年8月期预期——营业利润(百万日元) | 900 | — | +45.0% |
| 2027年8月期预期——EBITDA(百万日元) | 2,020 | — | +22.5% |
| 2027年8月期预期——经常利润(百万日元) | 730 | — | +20.6% |
| 2027年8月期预期——净利润(百万日元) | 260 | — | −49.7% |
| 年度每股分红(日元) | 42.00 | 40.00 | +5.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。