增长快于利润
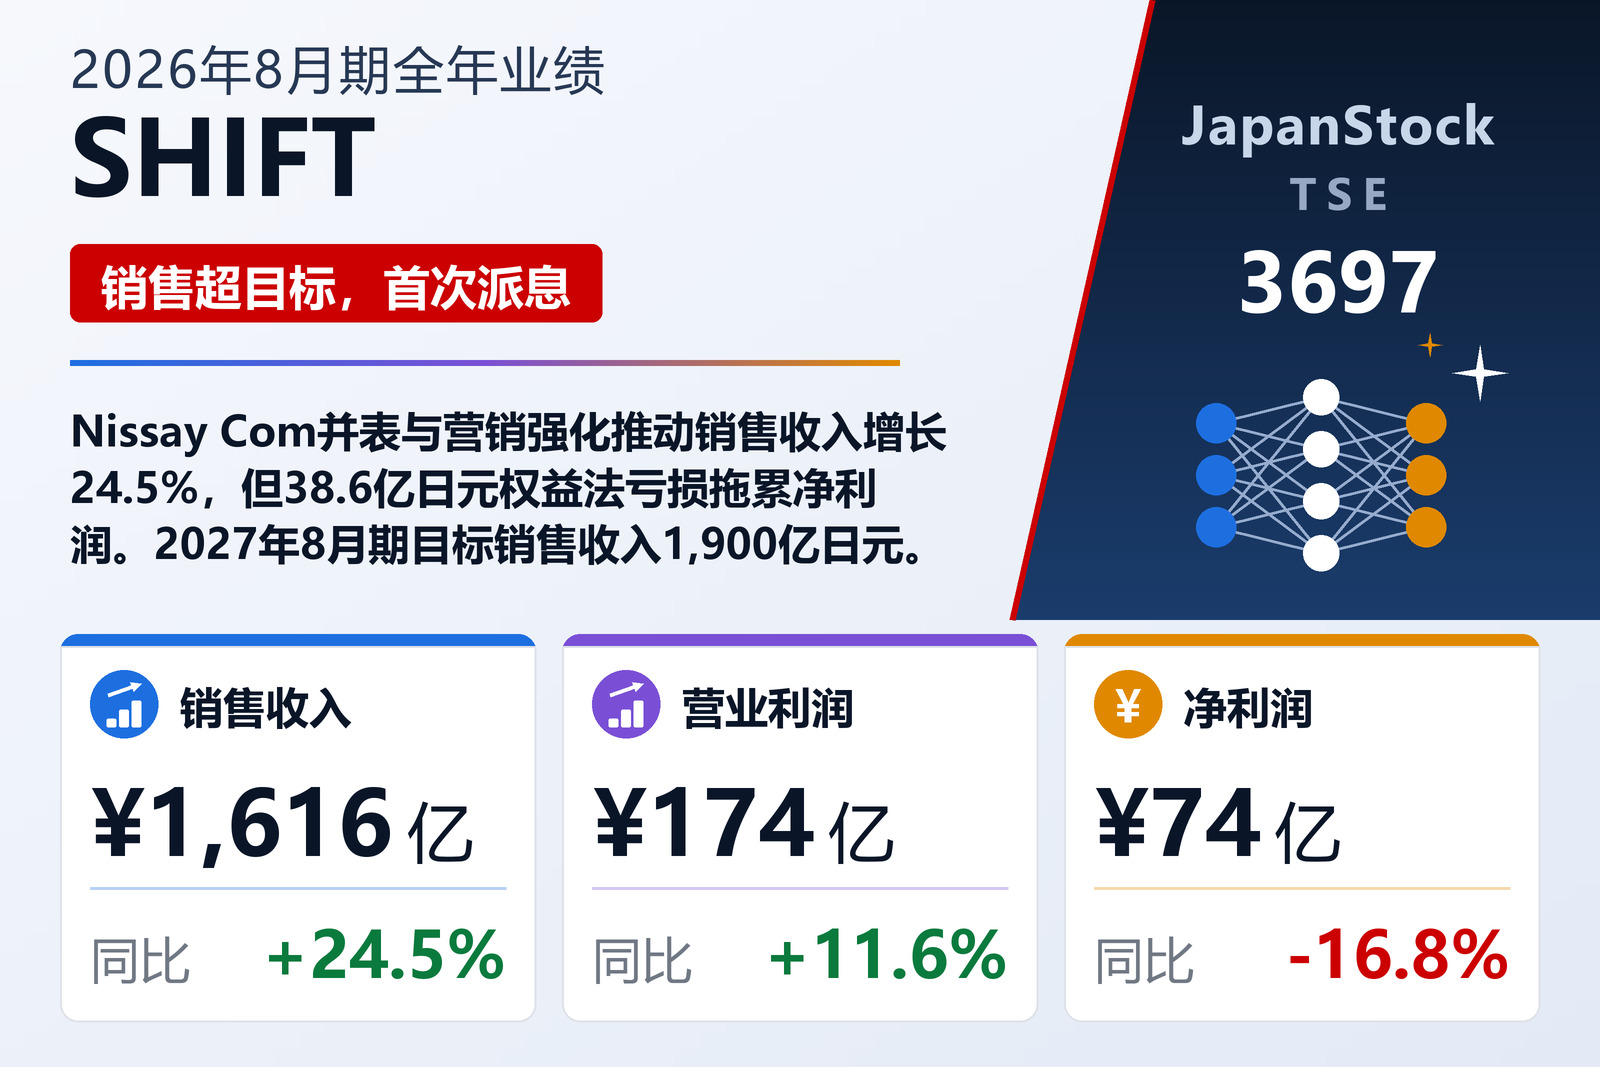
SHIFT(TSE: 3697)于2026年10月15日公布按日本会计准则编制的2026年8月期(2025年9月1日至2026年8月31日)合并业绩。受营销强化及并表Nissay Com推动,销售收入增长24.5%至1,616亿日元,营业利润增长11.6%至174.45亿日元。由于上年度刻意控制的招聘恢复正常、招聘费用增加,加上为争取未来大型项目而集中销售资源导致开工率暂时下降,利润增速低于收入。加回商誉摊销及并购费用后的调整后营业利润增长14.8%至202.59亿日元,完成200亿日元目标的101.3%。38.61亿日元的权益法投资亏损使经常利润下降12.3%至133.2亿日元,归属于母公司股东的净利润下降16.8%至74.3亿日元;按调整口径为101.2亿日元,完成目标的112.4%。
开发部门增长最快
按第四季度起采用的新部门划分,咨询部门受数字化转型和业务改革需求带动,销售收入增长30.3%至192.63亿日元,营业利润增长26.9%至54.49亿日元。开发部门受Nissay Com并表推动,销售收入增长35.8%至651.07亿日元,但管理费用增加使利润增幅限于16.0%,为58.38亿日元。创业主业质量保证所在的测试部门销售收入增长11.7%至643.82亿日元,利润增长6.1%至168.97亿日元,仍是最大的利润来源。后台支持的BPaaS业务利润增长76.0%至8.01亿日元;并表投资事业有限责任合伙等后新设的投资平台部门实现销售收入6.38亿日元,营业亏损3.61亿日元。
财务状况、股息与展望
并购带来的商誉增加144.77亿日元等使总资产增长42.4%至1,096.85亿日元,资金主要来自增加的226.76亿日元长期借款;回购股票同时使库存股增加,自有资本比率由52.7%降至37.9%。经营活动现金流为137.23亿日元。公司首次派发期末股息4.53日元,2027年8月期计划派息5.2日元。公司预计2027年8月期销售收入1,900亿日元(+17.6%)、调整后营业利润250亿日元(+23.4%)、调整后净利润165亿日元(+63.0%)。公司还于10月15日决定设立由子公司SHIFT Growth Capital运营的投资事业有限责任合伙,SHIFT与东京燃气已就合计出资150亿日元达成基本协议,用于投资国内系统集成商及软件企业。
| 指标 | 2026年8月期 | 2025年8月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 161,600 | 129,819 | +24.5% |
| 营业利润(百万日元) | 17,445 | 15,628 | +11.6% |
| 调整后营业利润(百万日元) | 20,259 | 17,641 | +14.8% |
| EBITDA(百万日元) | 21,604 | 18,868 | +14.5% |
| 经常利润(百万日元) | 13,320 | 15,181 | −12.3% |
| 归属于母公司所有者的净利润(百万日元) | 7,430 | 8,935 | −16.8% |
| 调整后净利润(百万日元) | 10,120 | 10,947 | −7.6% |
| 每股收益(日元) | 28.72 | 33.93 | −15.4% |
| 咨询——营业收入(百万日元) | 19,263 | 14,789 | +30.3% |
| 咨询——分部利润(百万日元) | 5,449 | 4,295 | +26.9% |
| 开发——营业收入(百万日元) | 65,107 | 47,949 | +35.8% |
| 开发——分部利润(百万日元) | 5,838 | 5,034 | +16.0% |
| 测试——营业收入(百万日元) | 64,382 | 57,612 | +11.7% |
| 测试——分部利润(百万日元) | 16,897 | 15,929 | +6.1% |
| 资产总额(百万日元) | 109,685 | 77,001 | +42.4% |
| 净资产(百万日元) | 42,197 | 41,037 | +2.8% |
| 自有资本比率 | 37.9% | 52.7% | −14.8个百分点 |
| 2027年8月期预期——营业收入(百万日元) | 190,000 | — | +17.6% |
| 2027年8月期预期——调整后营业利润(百万日元) | 25,000 | — | +23.4% |
| 2027年8月期预期——调整后净利润(百万日元) | 16,500 | — | +63.0% |
| 年度每股分红(日元) | 4.53 | 0.00 | 新增 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。