集团整体稳步增长
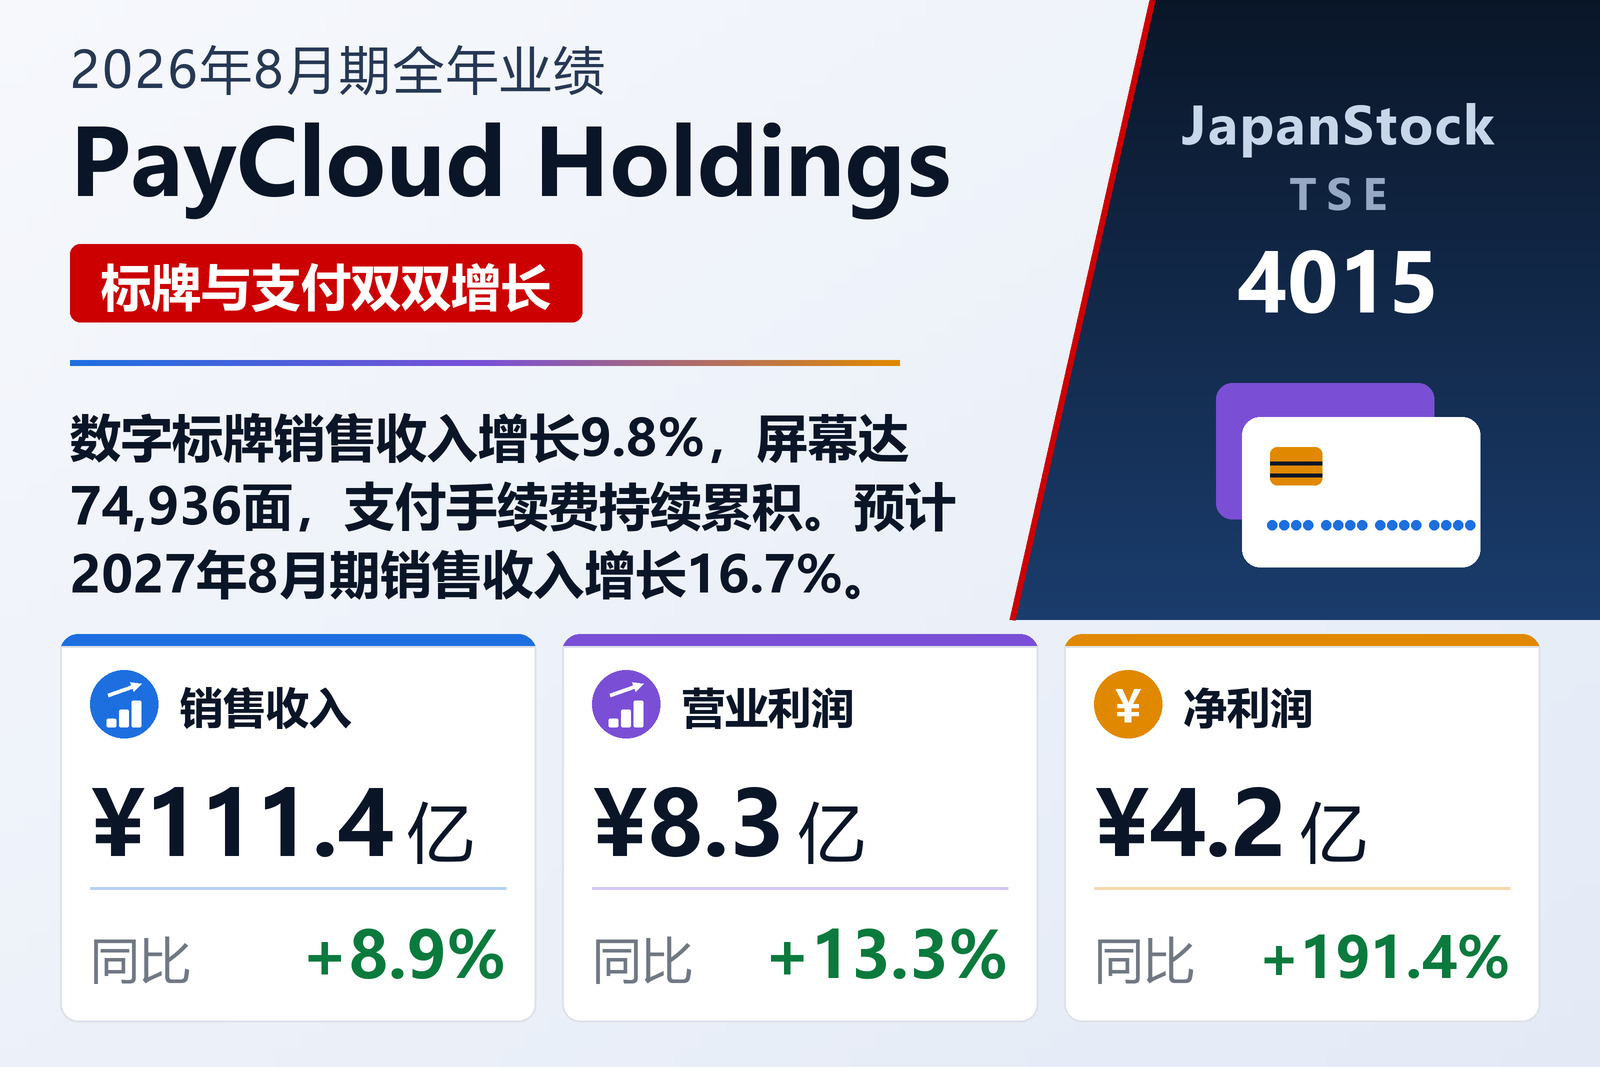
PayCloud控股(TSE: 4015)于2026年10月15日公布按日本会计准则编制的2026年8月期(2025年9月1日至2026年8月31日)合并业绩。销售收入增长8.9%至111.42亿日元,营业利润增长13.3%至8.28亿日元,经常利润增长13.7%至8.12亿日元。集团视为核心指标、在营业利润基础上加回折旧和股份支付费用的调整后EBITDA增长5.3%至13.57亿日元。归属于母公司股东的净利润增长191.4%至4.18亿日元,每股收益26.48日元。
支付与屏幕
无现金服务业务手续费收入稳步增加,利润率高于计划,销售收入增长2.5%至38.62亿日元,部门利润增长2.5%至8.22亿日元。期末客户企业为1,164家,累计终端用户达2.4433亿人,自有品牌支付服务全年交易额约1.58万亿日元;4月还推出了与京都佛教会共同开发、面向寺院和神社的无现金支付服务“参拜Pay”。数字标牌业务受多店铺连锁、商业设施和办公楼导入带动,销售收入增长9.8%至62.49亿日元,利润增长6.8%至8.6亿日元,累计设置屏幕达74,936面、设置地点32,782处。以子公司Arara的消息服务为主的解决方案业务销售收入增长2.9%,但利润下降7.3%至2.76亿日元;新的触碰支付业务完成首批交付,使其他业务销售收入增至2.47亿日元。
财务状况与展望
现金及存款减少5.39亿日元,总资产小幅减少0.9%至93.26亿日元;净资产增长4.5%至47.36亿日元,自有资本比率由46.5%升至48.8%。经营活动现金流由14.08亿日元降至2.27亿日元,期末现金为38.34亿日元。公司预计2027年8月期销售收入130亿日元(+16.7%)、调整后EBITDA 14亿日元(+3.1%)、营业利润8.4亿日元(+1.4%)、净利润5.8亿日元(+38.5%)。公司未派发股息,2027年8月期也无派息计划。
| 指标 | 2026年8月期 | 2025年8月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 11,142 | 10,234 | +8.9% |
| 调整后EBITDA(百万日元) | 1,357 | 1,289 | +5.3% |
| 营业利润(百万日元) | 828 | 731 | +13.3% |
| 经常利润(百万日元) | 812 | 714 | +13.7% |
| 归属于母公司所有者的净利润(百万日元) | 418 | 143 | +191.4% |
| 每股收益(日元) | 26.48 | 9.06 | +192.3% |
| 无现金服务——营业收入(百万日元) | 3,862 | 3,768 | +2.5% |
| 无现金服务——分部利润(百万日元) | 822 | 802 | +2.5% |
| 数字标牌——营业收入(百万日元) | 6,249 | 5,690 | +9.8% |
| 数字标牌——分部利润(百万日元) | 860 | 805 | +6.8% |
| 资产总额(百万日元) | 9,326 | 9,409 | −0.9% |
| 净资产(百万日元) | 4,736 | 4,530 | +4.5% |
| 自有资本比率 | 48.8% | 46.5% | +2.3个百分点 |
| 2027年8月期预期——营业收入(百万日元) | 13,000 | — | +16.7% |
| 2027年8月期预期——调整后EBITDA(百万日元) | 1,400 | — | +3.1% |
| 2027年8月期预期——营业利润(百万日元) | 840 | — | +1.4% |
| 2027年8月期预期——经常利润(百万日元) | 820 | — | +1.0% |
| 2027年8月期预期——净利润(百万日元) | 580 | — | +38.5% |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。