销量增加,金属价格下跌
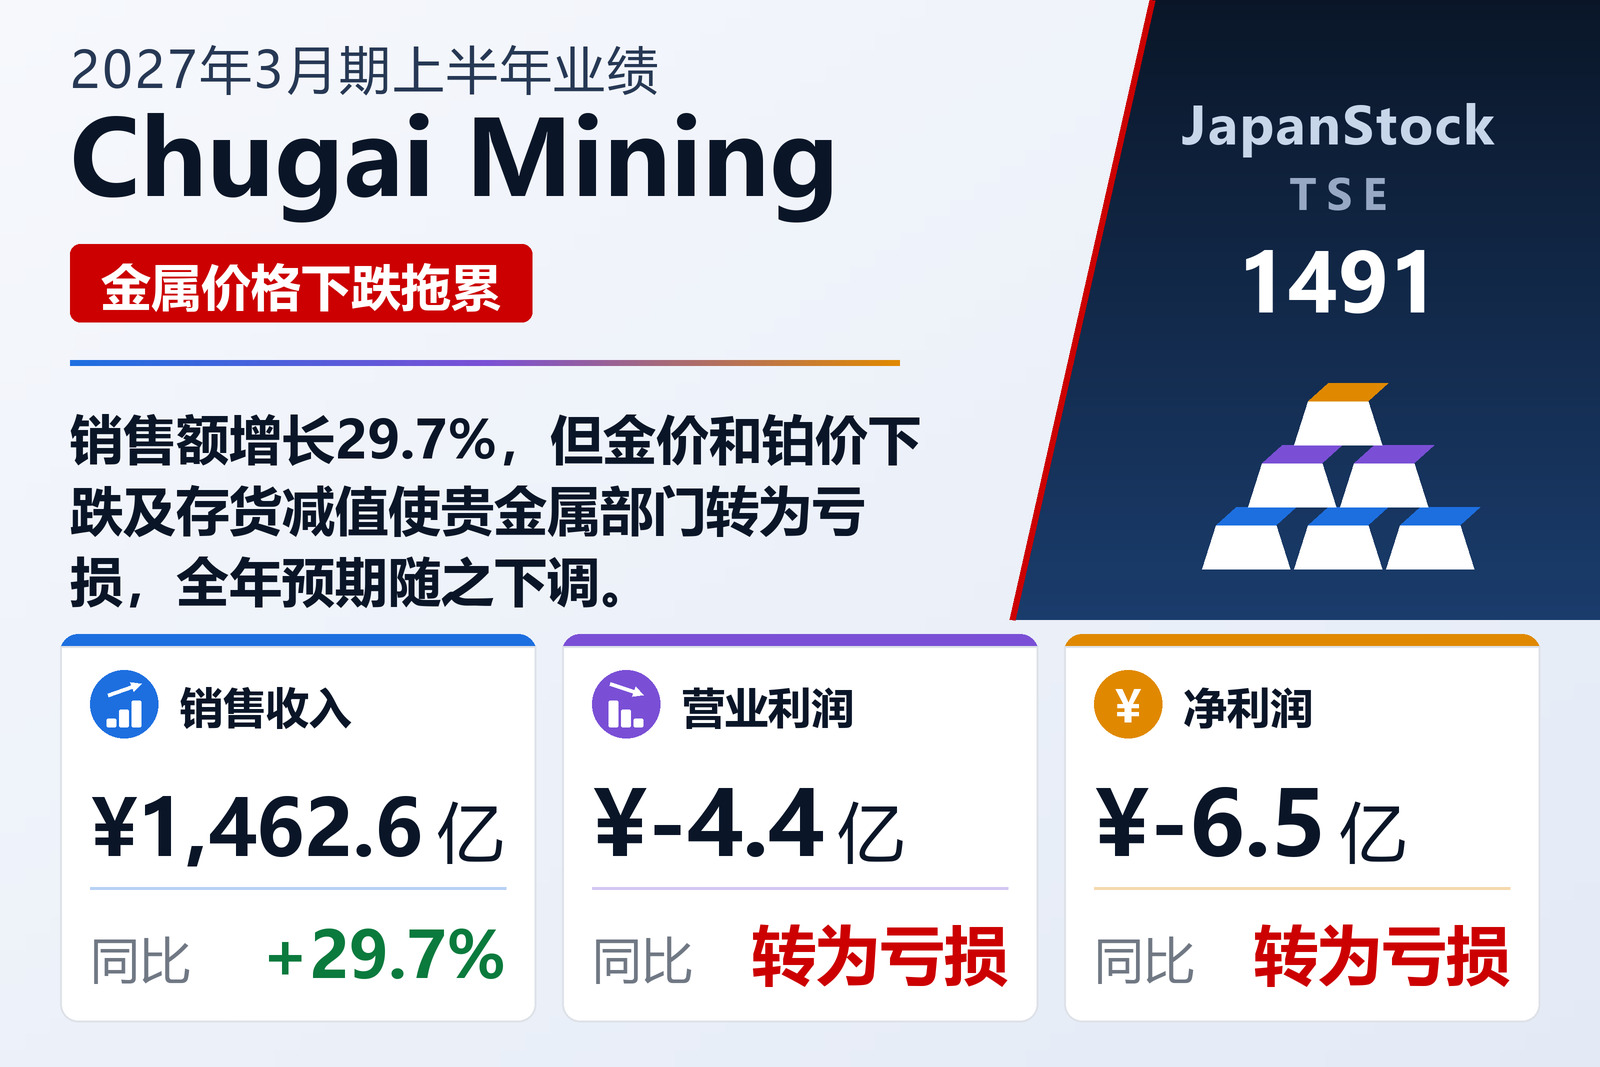
以贵金属交易为主、同时销售二手机床和角色周边商品的中外矿业(TSE: 1491)于2026年11月12日按日本会计准则公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。销售额增长29.7%至1462.632亿日元,但集团转为营业亏损4.355亿日元、经常亏损5.323亿日元,归属于母公司股东的净亏损为6.518亿日元,上年同期为7.188亿日元的盈利。公司表示,美国加息和美元走强的影响超过避险需求,金价和铂价呈下跌趋势,并计提了存货评估损失。
占销售额绝大部分的贵金属部门收入增长30.2%至1445.685亿日元,但由9.159亿日元的营业利润转为1.405亿日元的营业亏损。主要向中小制造企业销售二手机床的机械部门,在客户设备投资减少的情况下,销售额仍增长8.2%至4.16亿日元,营业利润由580万日元增至1650万日元。内容部门因活动相关人工和促销费用增加及存货减值,销售额下降8.2%至12.54亿日元,营业利润下降90.2%至1600万日元。原材料和商品库存大幅增加,总资产增至201.21亿日元,自有资本比率由53.3%降至40.9%。
全年预期下调至亏损
中外矿业修正了2026年5月15日公布的2027年3月期预期,现预计销售额2780亿日元(−1.3%)、营业利润2亿日元(−91.8%)、经常利润3000万日元(−98.7%),归属于母公司股东的净亏损1亿日元。2027年3月期期末分红尚未确定;2026年3月期分红为34日元。每股数据已反映2025年10月1日实施的20股合1股的股票合并。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 146,263.2 | 112,748.6 | +29.7% |
| 营业利润(百万日元) | −435.5 | 798.1 | 由盈转亏 |
| 经常利润(百万日元) | −532.3 | 722.0 | 由盈转亏 |
| 归属于母公司所有者的净利润(百万日元) | −651.8 | 718.8 | 由盈转亏 |
| 每股收益(日元) | −45.37 | 49.89 | 由盈转亏 |
| 贵金属——营业收入(百万日元) | 144,568.5 | 110,997.6 | +30.2% |
| 贵金属——分部利润(百万日元) | −140.5 | 915.9 | 由盈转亏 |
| 机械——营业收入(百万日元) | 416.0 | 384.4 | +8.2% |
| 机械——分部利润(百万日元) | 16.5 | 5.8 | +183.8% |
| 内容——营业收入(百万日元) | 1,254.0 | 1,366.6 | −8.2% |
| 内容——分部利润(百万日元) | 16.0 | 164.3 | −90.2% |
| 资产总额(百万日元) | 20,121 | 17,570 | +14.5% |
| 净资产(百万日元) | 8,221 | 9,366 | −12.2% |
| 自有资本比率 | 40.9% | 53.3% | −12.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 278,000 | — | −1.3% |
| 2027年3月期预期——营业利润(百万日元) | 200 | — | −91.8% |
| 2027年3月期预期——经常利润(百万日元) | 30 | — | −98.7% |
| 2027年3月期预期——净利润(百万日元) | −100 | — | 由盈转亏 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。