收入减少,单项工程利润提高
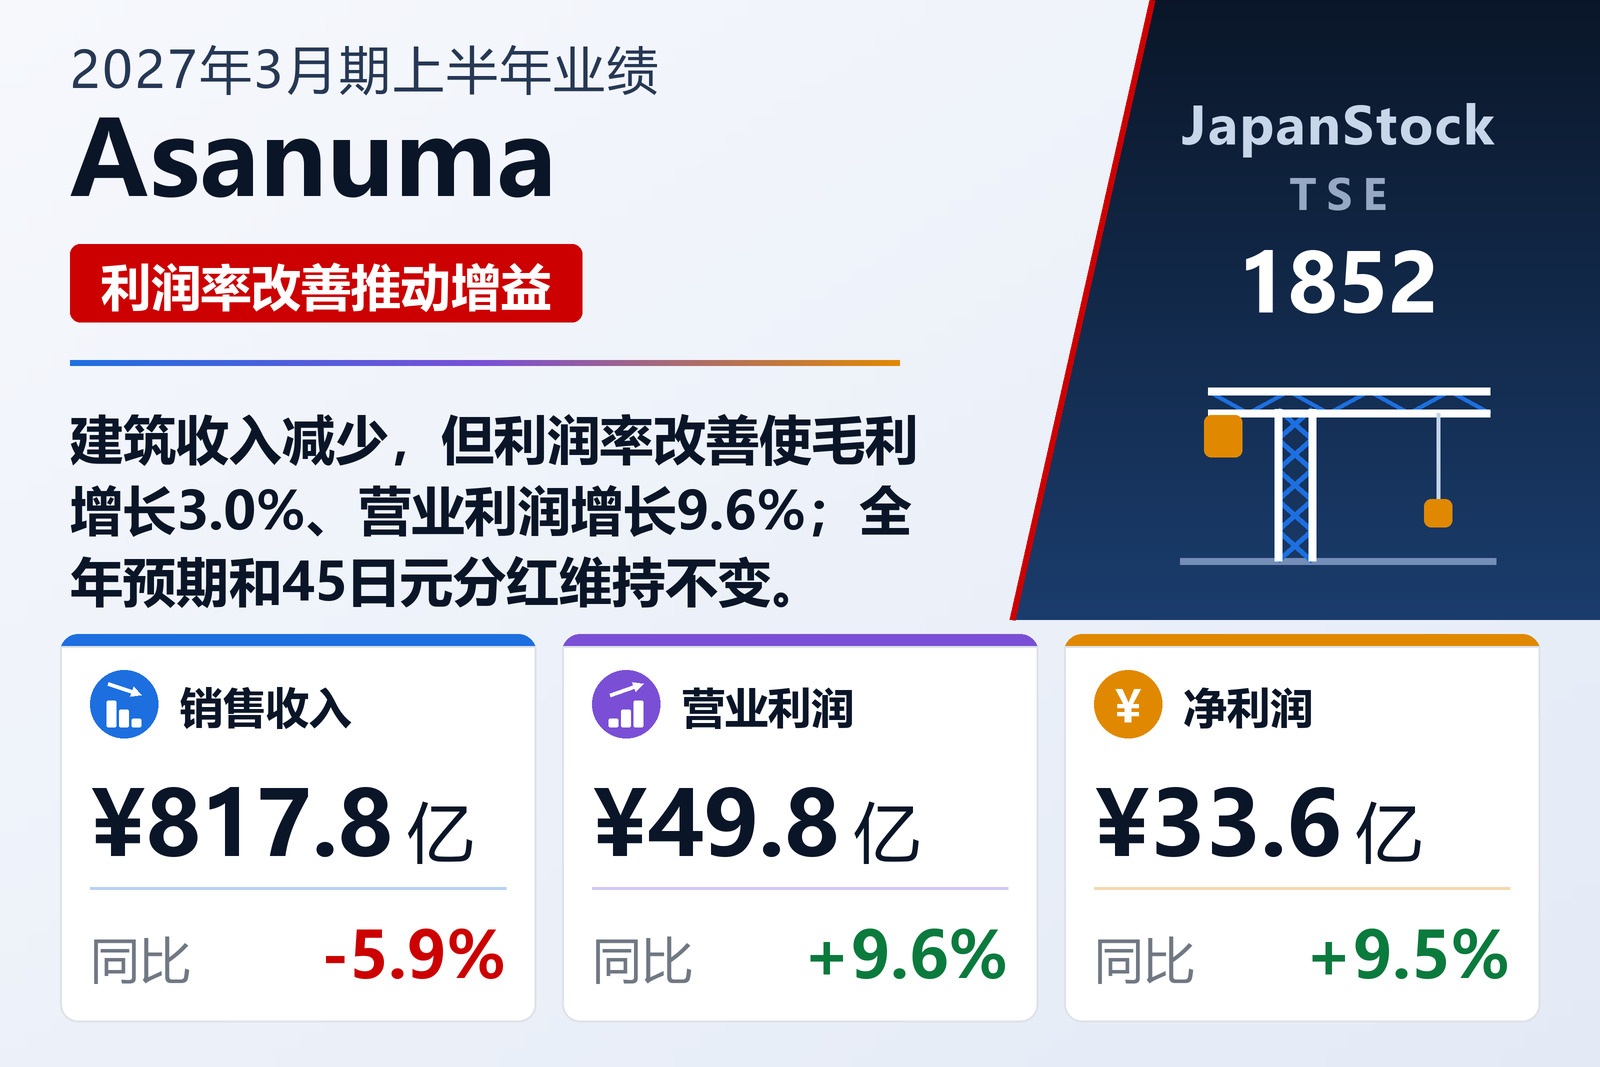
总部位于大阪的综合建筑商浅沼组(TSE: 1852)于2026年11月12日按日本会计准则公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。销售额下降5.9%至817.78亿日元,但毛利增长3.0%至103.29亿日元,带动营业利润增长9.6%至49.76亿日元,经常利润增长12.2%至49.59亿日元。集团订单额下降2.2%至1298.56亿日元。公司表示,在国土强韧化对策的支撑下公共建设投资保持稳健,民间投资也受良好企业收益支撑,但材料费、人工费和利率上升仍需关注。
建筑部门订单增长2.6%至1146.19亿日元,销售额下降7.7%至662.22亿日元,部门利润微增0.2%至79.48亿日元。土木部门订单下降27.6%至152.37亿日元,但销售额增长1.9%至136.48亿日元,部门利润增长15.4%至18.43亿日元。其他业务销售额增长8.9%至19.07亿日元,利润增长15.4%至4.07亿日元。部门利润为扣除52.23亿日元未分配公司费用前的金额。作为强化翻新业务品牌ReQuality的举措,浅沼组已着手翻新自家技术研究所,目标是取得ZEB认证。归属于母公司股东的净利润增长9.5%至33.61亿日元,每股41.83日元。期后的2026年10月1日,Singapore Paints & Contractor Pte. Ltd.成为全资子公司。
维持预期和分红
浅沼组维持中期三年计划(2024至2026年度)最后一年即2027年3月期的预期:销售额1755亿日元(+0.1%)、营业利润77.8亿日元(+7.9%)、经常利润75.3亿日元(+6.8%)、归属于母公司股东的净利润51.8亿日元,与上年持平。公司已派发中期分红17日元,并计划期末派发28日元,全年分红维持45日元不变。自有资本比率由42.1%升至44.9%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 81,778 | 86,875 | −5.9% |
| 毛利(百万日元) | 10,329 | 10,026 | +3.0% |
| 营业利润(百万日元) | 4,976 | 4,541 | +9.6% |
| 经常利润(百万日元) | 4,959 | 4,421 | +12.2% |
| 归属于母公司所有者的净利润(百万日元) | 3,361 | 3,070 | +9.5% |
| 每股收益(日元) | 41.83 | 38.10 | +9.8% |
| 建筑——营业收入(百万日元) | 66,222 | 71,723 | −7.7% |
| 建筑——分部利润(百万日元) | 7,948 | 7,935 | +0.2% |
| 土木——营业收入(百万日元) | 13,648 | 13,398 | +1.9% |
| 土木——分部利润(百万日元) | 1,843 | 1,598 | +15.4% |
| 其他——营业收入(百万日元) | 1,907 | 1,752 | +8.9% |
| 其他——分部利润(百万日元) | 407 | 353 | +15.4% |
| 资产总额(百万日元) | 110,275 | 118,176 | −6.7% |
| 净资产(百万日元) | 50,143 | 50,205 | −0.1% |
| 自有资本比率 | 44.9% | 42.1% | +2.8个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 175,500 | — | +0.1% |
| 2027年3月期预期——营业利润(百万日元) | 7,780 | — | +7.9% |
| 2027年3月期预期——经常利润(百万日元) | 7,530 | — | +6.8% |
| 2027年3月期预期——净利润(百万日元) | 5,180 | — | 0.0% |
| 年度每股分红(日元) | 45.00 | 45.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。