客户更大,项目更大
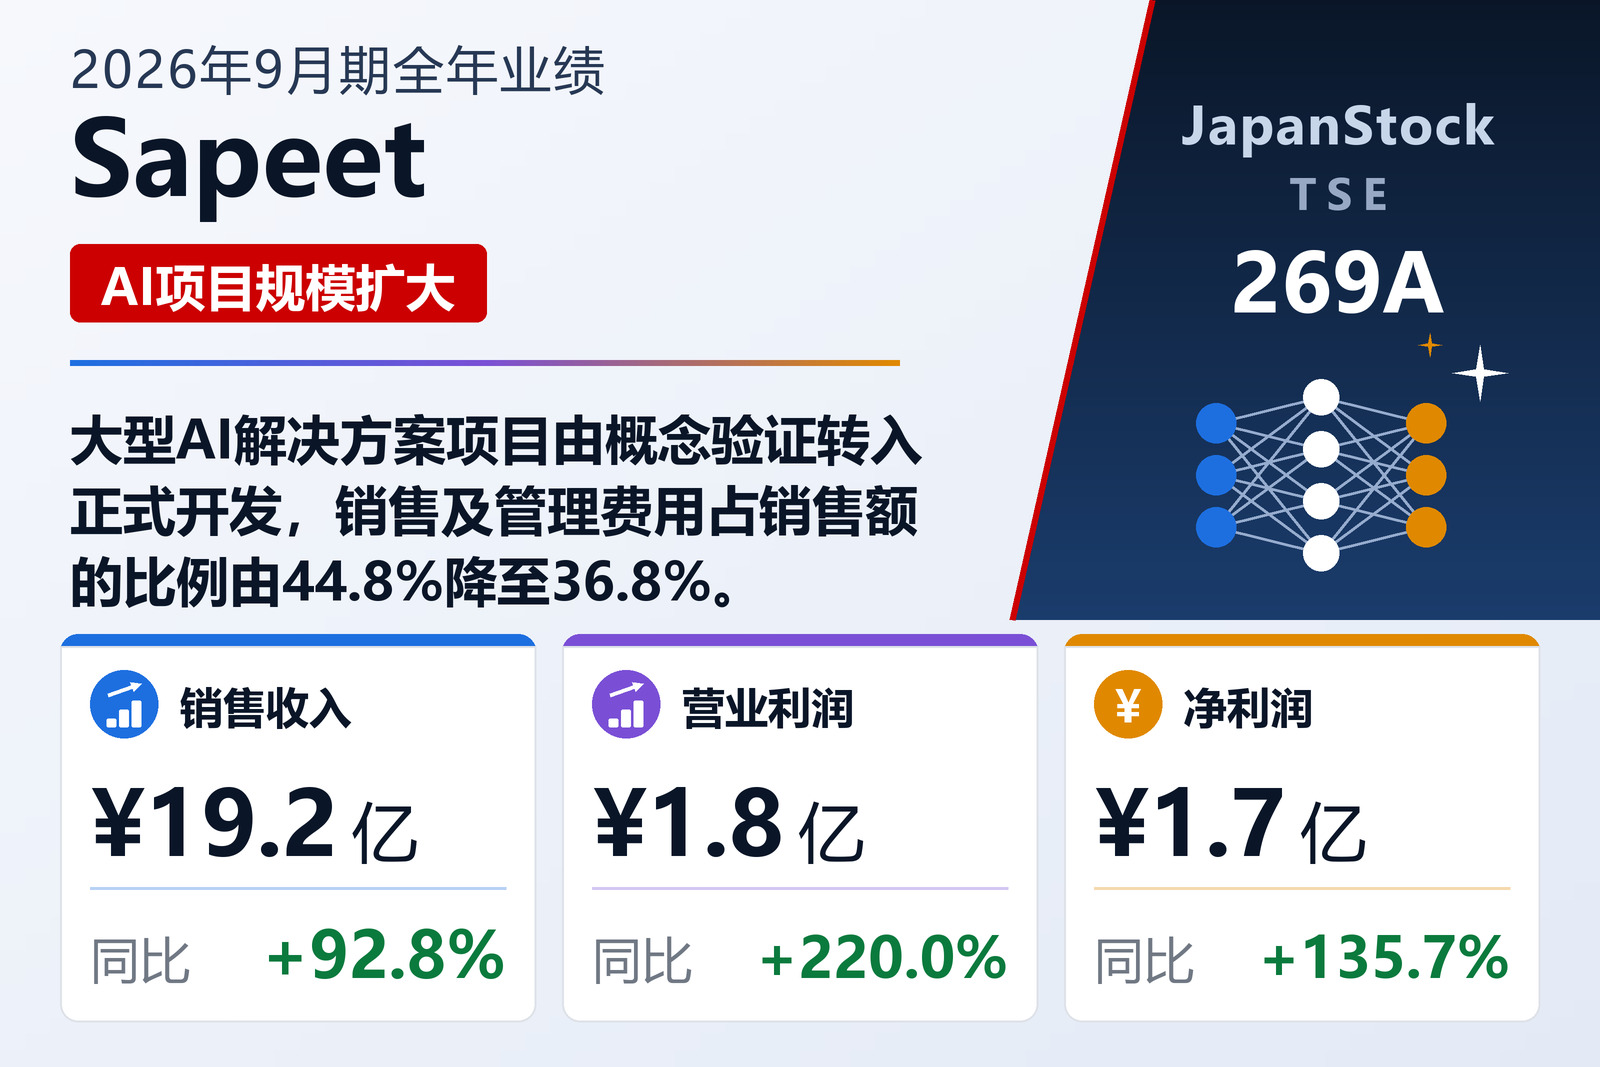
以单一部门“Expert AI”提供AI解决方案和AI产品、总部位于东京的Sapeet(TSE: 269A)于2026年11月12日按日本会计准则公布2026年9月期(2025年10月1日至2026年9月30日)单体业绩。销售额增长92.8%至19.2亿日元,营业利润增长220.0%至1.76亿日元,经常利润增长292.9%至1.77亿日元,净利润增长135.7%至1.66亿日元,每股103.17日元。公司表示,AI解决方案增长最快,得益于其专注争取大客户和大型项目,以及更多现有项目由概念验证进入正式开发;AI产品方面,ShiseiKarte、MultiKarte以及SaaS型角色扮演培训服务SAPI Roleplay的账户数均有增加。
因人工费和外包费增加,销售成本增长109.4%至10.37亿日元,Sapeet称部分原因在于对预计将扩大的项目和AI智能体相关项目进行了战略性提案,因此毛利润增幅较小,增长76.3%至8.83亿日元。因招聘、加强研发和扩大办公室,销售及管理费用增长58.5%至7.06亿日元,但占销售额的比例由44.8%降至36.8%,营业利润率由5.5%升至9.2%。公司将700万日元的低使用预期软件报废损失计入特别损失。总资产增至8.23亿日元,而用于回购股票的1.19亿日元等因素使自有资本比率由83.4%降至70.4%。
2027年9月期将加快投资
Sapeet预计2027年9月期销售额27亿日元(+40.6%)、营业利润2.17亿日元(+22.9%)、经常利润2.18亿日元(+22.6%)。公司预计AI解决方案需求将持续旺盛,SAPI Roleplay将成长为与ShiseiKarte和MultiKarte并列的产品,并表示在2026年9月期取得超出预期的盈利后,将加快投资以奠定中长期增长基础。由于税务上的结转亏损用尽导致税负增加,预计净利润将下降9.8%至1.5亿日元。公司不计划派发股息。
| 指标 | 2026年9月期 | 2025年9月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 1,920 | 996 | +92.8% |
| 营业利润(百万日元) | 176 | 55 | +220.0% |
| 经常利润(百万日元) | 177 | 45 | +292.9% |
| 净利润(百万日元) | 166 | 70 | +135.7% |
| 每股收益(日元) | 103.17 | 45.25 | +128.0% |
| 营业利润率 | 9.2% | 5.5% | +3.7个百分点 |
| 资产总额(百万日元) | 823 | 597 | +37.7% |
| 净资产(百万日元) | 579 | 498 | +16.2% |
| 自有资本比率 | 70.4% | 83.4% | −13.0个百分点 |
| 2027年9月期预期——营业收入(百万日元) | 2,700 | — | +40.6% |
| 2027年9月期预期——营业利润(百万日元) | 217 | — | +22.9% |
| 2027年9月期预期——经常利润(百万日元) | 218 | — | +22.6% |
| 2027年9月期预期——净利润(百万日元) | 150 | — | −9.8% |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。