所有地区均实现增长
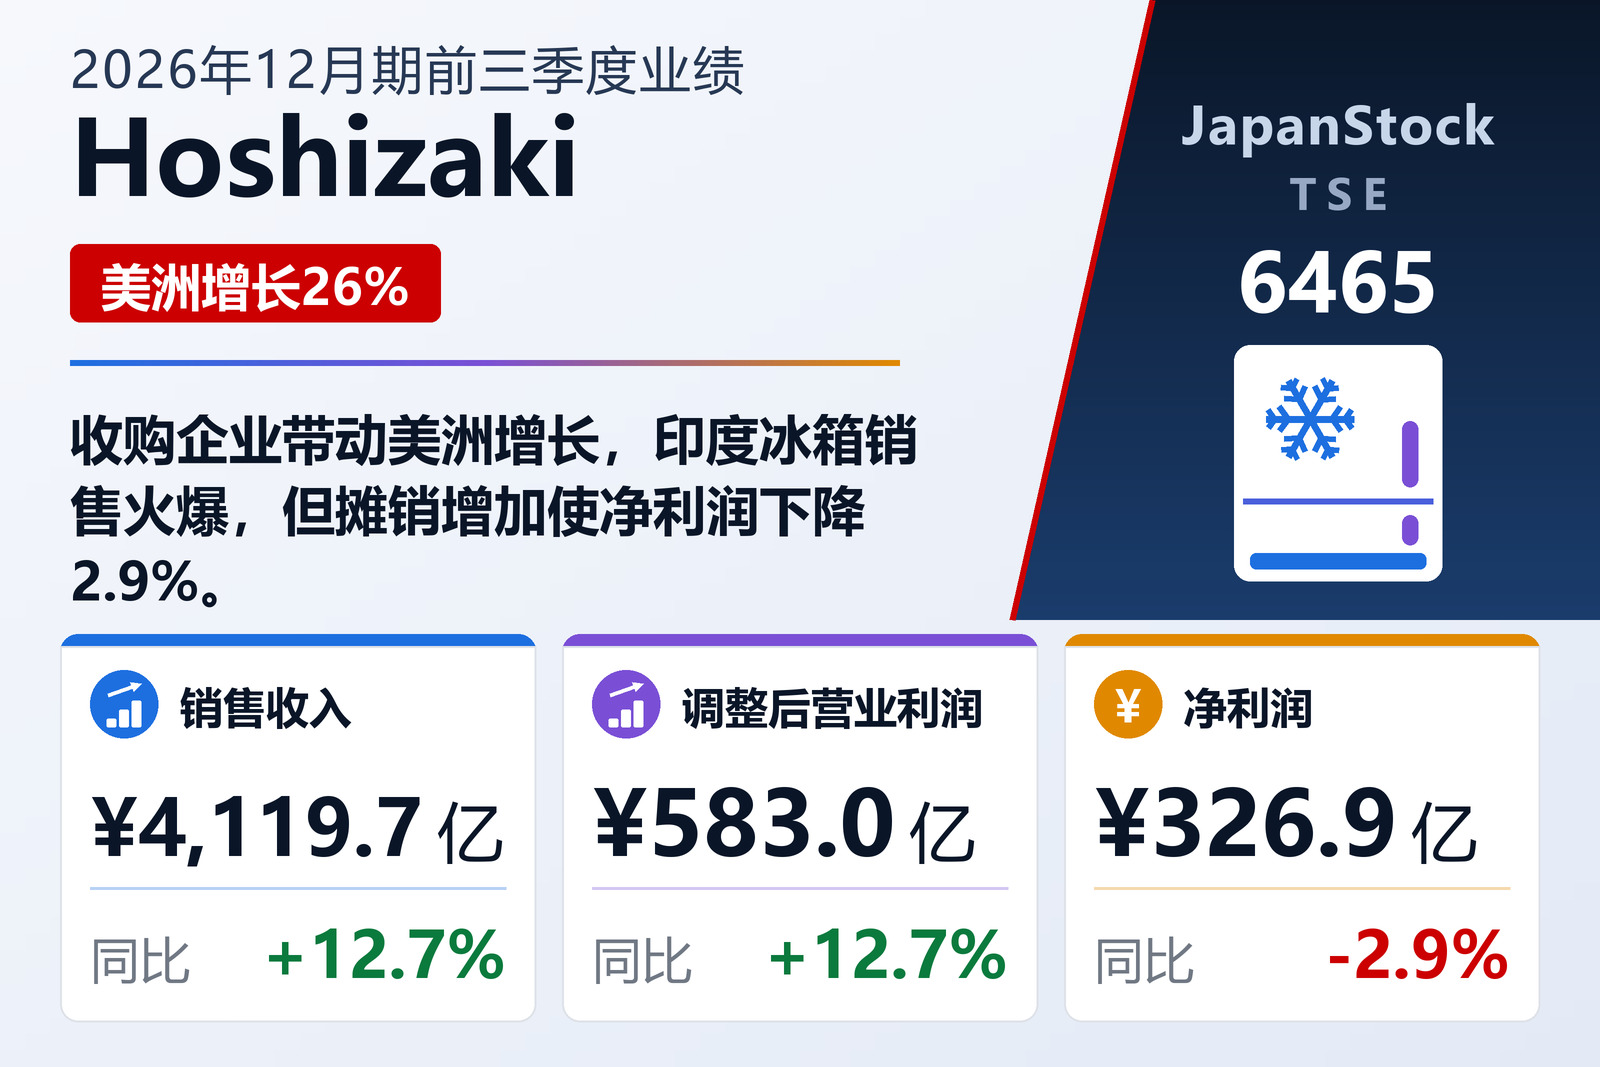
商用制冰机、冰箱和洗碗机制造商星崎(TSE: 6465)于2026年11月12日按日本会计准则公布2026年12月期前三季度(2026年1月1日至9月30日)合并业绩。销售额增长12.7%至4119.69亿日元,毛利增长11.0%至1547.63亿日元。受收购企业商誉和无形资产摊销以及部分地区竞争加剧影响,营业利润增长5.0%至486.14亿日元;剔除收购相关摊销和恶性通胀会计影响的调整后营业利润增长12.7%至583.05亿日元。经常利润增长1.5%至498.78亿日元。自第一季度起,收购相关摊销被分配至各部门,上年数据已相应调整。
日本对外销售额增长6.0%至1865.93亿日元,调整后营业利润增长7.5%至292.34亿日元;公司向餐饮业以及酒店、零售等新市场销售天然制冷剂冰箱、制冰机和洗碗机,并在访日游客需求持续的背景下应对日益增长的维修保养需求。美洲在上年收购企业的贡献下,销售额增长25.9%至1131.9亿日元,调整后营业利润增长26.6%至115.32亿日元,但扣除摊销后的部门利润下降20.7%。欧洲销售额增长2.7%至436.02亿日元,调整后营业利润增长14.1%至54.06亿日元;以印度为首的亚洲销售额增长20.2%至685.83亿日元,调整后营业利润增长15.4%至118.86亿日元。归属于母公司股东的净利润下降2.9%至326.95亿日元,每股233.45日元。
维持预期
星崎维持2026年2月13日公布的2026年12月期预期:销售额5200亿日元(+7.0%)、营业利润556亿日元(+7.4%)、调整后营业利润682亿日元(+11.6%)、经常利润590亿日元(+5.1%)、归属于母公司股东的净利润382亿日元(+0.5%)。公司已派发中期分红55日元,并计划期末派发60日元,全年分红115日元,与上年持平。自有资本比率为68.3%。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 411,969 | 365,425 | +12.7% |
| 毛利(百万日元) | 154,763 | 139,400 | +11.0% |
| 营业利润(百万日元) | 48,614 | 46,294 | +5.0% |
| 调整后营业利润(百万日元) | 58,305 | 51,746 | +12.7% |
| 经常利润(百万日元) | 49,878 | 49,125 | +1.5% |
| 归属于母公司所有者的净利润(百万日元) | 32,695 | 33,680 | −2.9% |
| 每股收益(日元) | 233.45 | 238.14 | −2.0% |
| 日本——营业收入(百万日元) | 186,593 | 176,025 | +6.0% |
| 日本——调整后营业利润(百万日元) | 29,234 | 27,206 | +7.5% |
| 美洲——营业收入(百万日元) | 113,190 | 89,885 | +25.9% |
| 美洲——调整后营业利润(百万日元) | 11,532 | 9,110 | +26.6% |
| 欧洲——营业收入(百万日元) | 43,602 | 42,459 | +2.7% |
| 欧洲——调整后营业利润(百万日元) | 5,406 | 4,737 | +14.1% |
| 亚洲——营业收入(百万日元) | 68,583 | 57,055 | +20.2% |
| 亚洲——调整后营业利润(百万日元) | 11,886 | 10,302 | +15.4% |
| 资产总额(百万日元) | 579,573 | 575,520 | +0.7% |
| 净资产(百万日元) | 416,302 | 413,789 | +0.6% |
| 自有资本比率 | 68.3% | 68.2% | +0.1个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 520,000 | — | +7.0% |
| 2026年12月期预期——营业利润(百万日元) | 55,600 | — | +7.4% |
| 2026年12月期预期——调整后营业利润(百万日元) | 68,200 | — | +11.6% |
| 2026年12月期预期——经常利润(百万日元) | 59,000 | — | +5.1% |
| 2026年12月期预期——净利润(百万日元) | 38,200 | — | +0.5% |
| 年度每股分红(日元) | 115.00 | 115.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。