土木与建筑利润率双双改善
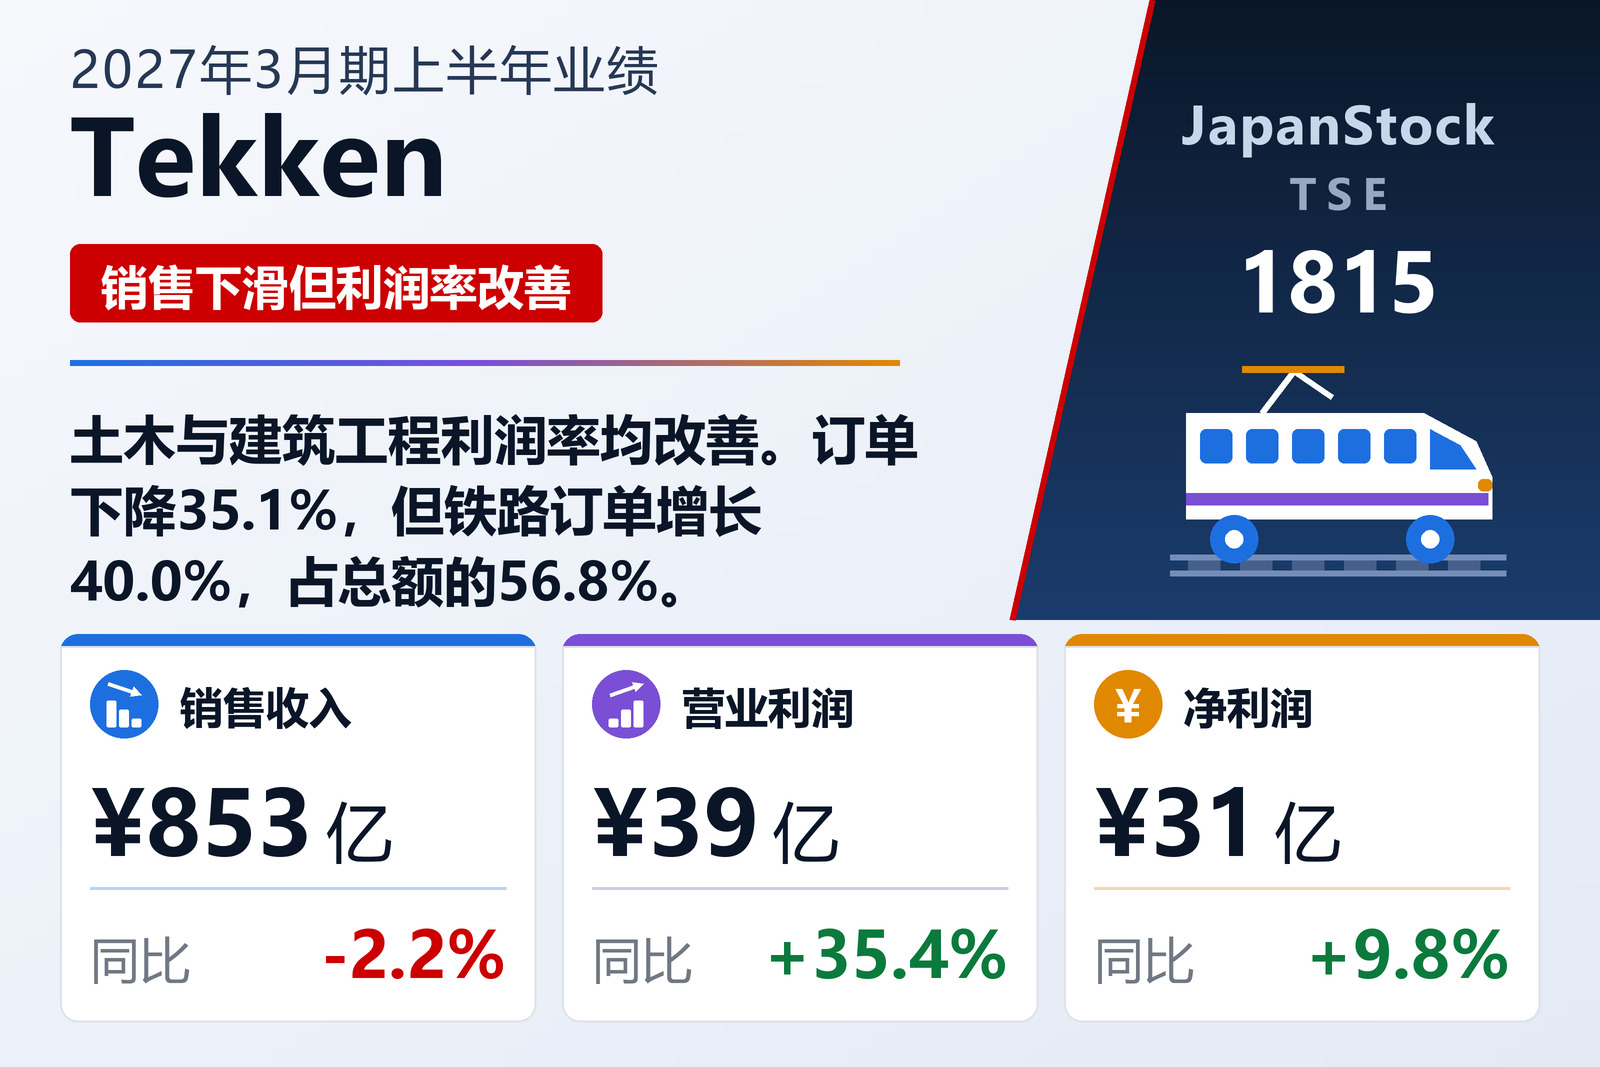
以铁路工程著称的综合建筑商铁建建设(TSE: 1815)于2026年11月13日按日本会计准则公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。土木工程与上年大致持平,但建筑工程进度延迟,使销售收入下降2.2%至852.97亿日元。土木与建筑工程的利润率均有改善,完工工程毛利增加,足以消化销售及管理费用的增长,营业利润增长35.4%至39.21亿日元。分部利润方面,土木增长31.8%至21.62亿日元,建筑增长15.8%至6.89亿日元,房地产增长50.5%至8.23亿日元。
利息支出和汇兑损失增加使经常利润仅增长19.5%至36.23亿日元,归属于母公司股东的净利润增长9.8%至31.10亿日元,按拆股后计算每股111.64日元。单体订单下降35.1%至727.34亿日元,其中土木下降37.4%,建筑下降32.6%,但铁路订单增长40.0%至413.11亿日元,占总额的56.8%。公司预计全年订单为1,800亿日元,下降19.9%。由于工程竣工交付集中在下半年,上半年销售具有季节性偏低的特点。
拆股与股息上调
总资产为2,546.72亿日元,其中现金减少68.53亿日元、应收款增加97.95亿日元,短期借款增加182.20亿日元,自有资本比率为30.3%。公司于2026年10月1日实施1拆2的股票分割。铁建建设维持2027年3月期预期:销售收入1,850亿日元(+2.9%),营业利润66亿日元(+17.4%),经常利润57亿日元(−3.0%),净利润63亿日元(+25.3%),并计划派发拆股后每股115.00日元的期末股息,相当于拆股前230.00日元,高于上年的170.00日元。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 85,297 | 87,228 | −2.2% |
| 营业利润(百万日元) | 3,921 | 2,896 | +35.4% |
| 经常利润(百万日元) | 3,623 | 3,033 | +19.5% |
| 归属于母公司所有者的净利润(百万日元) | 3,110 | 2,832 | +9.8% |
| 每股收益(日元) | 111.64 | 101.66 | +9.8% |
| 土木工程——分部利润(百万日元) | 2,162 | 1,640 | +31.8% |
| 建筑工程——分部利润(百万日元) | 689 | 595 | +15.8% |
| 房地产——分部利润(百万日元) | 823 | 547 | +50.5% |
| 资产总额(百万日元) | 254,672 | 255,907 | −0.5% |
| 净资产(百万日元) | 77,570 | 78,746 | −1.5% |
| 自有资本比率 | 30.3% | 30.6% | −0.3个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 185,000 | — | +2.9% |
| 2027年3月期预期——营业利润(百万日元) | 6,600 | — | +17.4% |
| 2027年3月期预期——经常利润(百万日元) | 5,700 | — | −3.0% |
| 2027年3月期预期——净利润(百万日元) | 6,300 | — | +25.3% |
| 年度每股分红(日元) | 115.00 | 85.00 | +35.3% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。