日元贬值支撑毛利
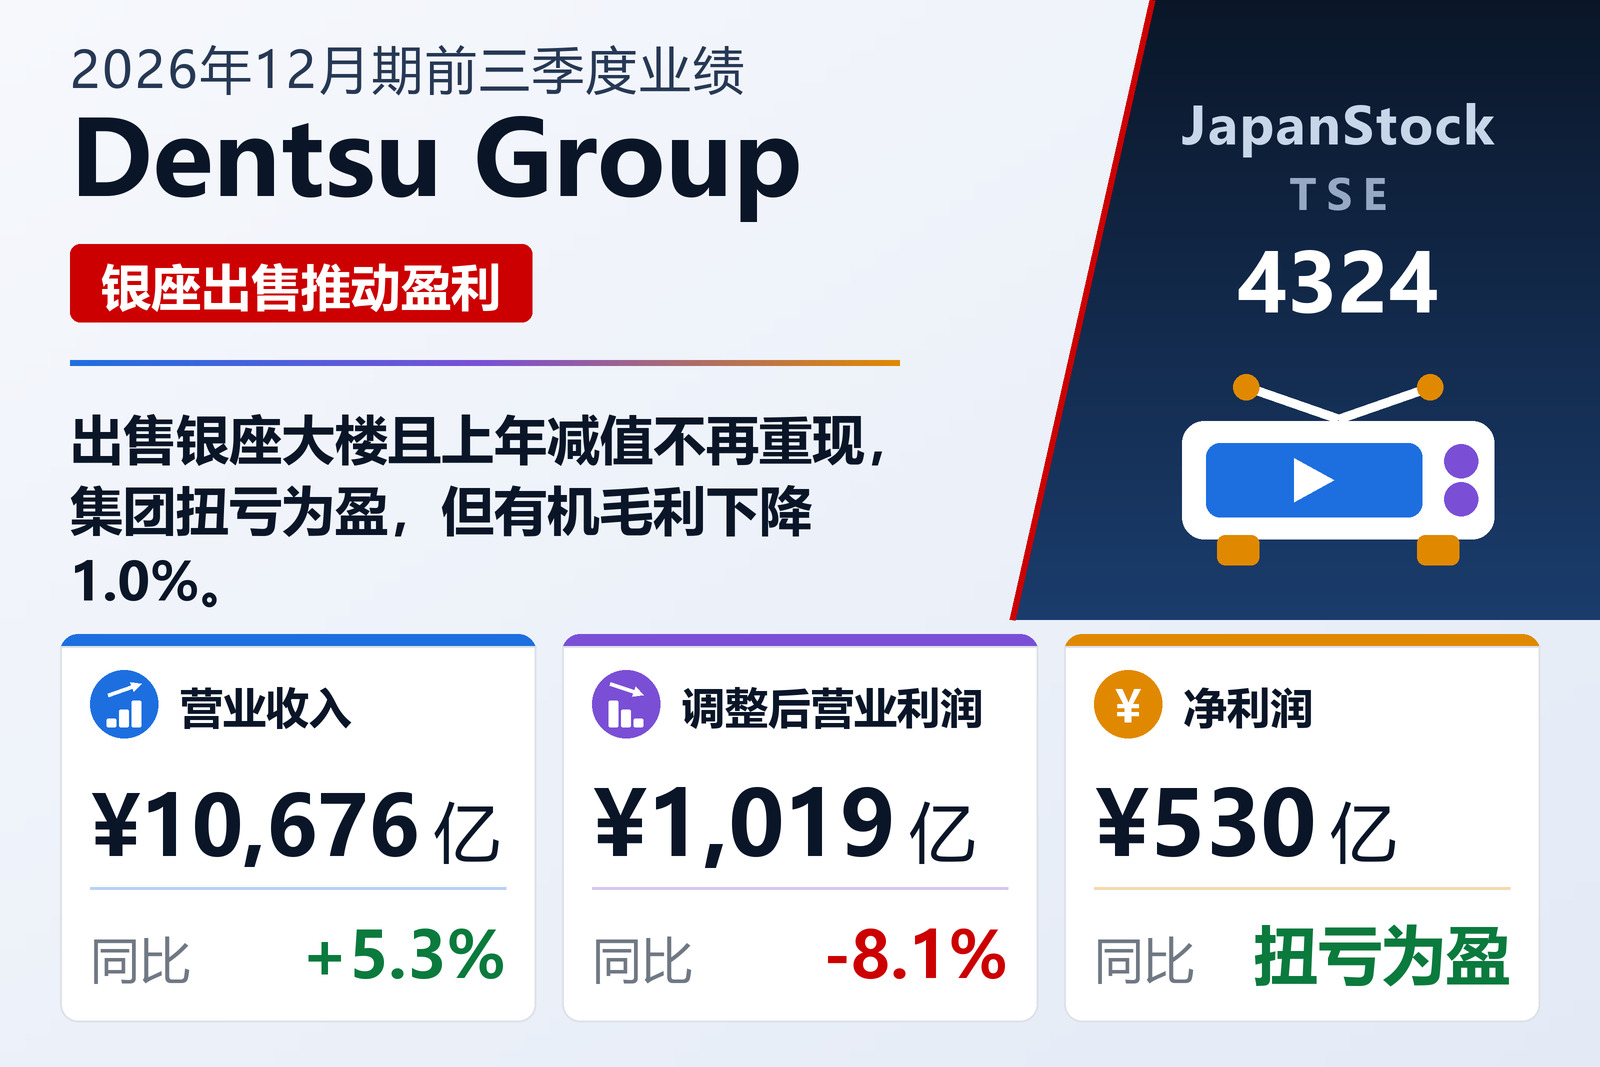
日本最大的广告集团电通集团(TSE: 4324)于2026年11月16日按IFRS公布了2026年12月期前三季度(2026年1月1日至9月30日)业绩。毛利按有机口径下降1.0%,但由于日元兑美元、英镑和欧元走弱,增长1.9%至8,672亿日元。经营基础重建带来的成本削减效果已经显现,但剔除汇率影响后的收入下降以及内部投资增加,使调整后营业利润下降8.1%至1,019亿日元,营业利润率下降120个基点至11.8%。营业利润为1,036亿日元,上年同期因计提866亿日元减值而亏损74亿日元;本期包含以一季度出售的电通银座大楼为主的固定资产处置收益296亿日元,以及176亿日元的结构改革费用。
日本业务在互联网和电视广告以及数字化转型业务带动下,有机毛利增长2.5%,但由于CARTA HOLDINGS于2026年1月改为权益法核算,报告口径毛利下降2.7%至3,477亿日元,调整后营业利润下降6.4%至822亿日元。美洲业务以美国为主有机下降5.5%,调整后营业利润下降12.7%至457亿日元。EMEA有机下降2.6%,但调整后营业利润增长23.1%至183亿日元;亚太地区的调整后营业亏损由57亿日元收窄至19亿日元。
全年预期维持不变
归属于母公司所有者的利润为530亿日元,每股204.33日元;调整后净利润下降5.0%至537亿日元。总资产减少至2.91万亿日元,归属于母公司所有者权益比率由11.7%升至14.7%。电通集团维持2026年2月13日公布的全年预期:营收1.49万亿日元,调整后营业利润1,663亿日元,营业利润率在13%区间,营业利润1,526亿日元,归属于母公司所有者的利润697亿日元。本年度不计划派发股息。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,067,597 | 1,014,316 | +5.3% |
| 毛利(百万日元) | 867,156 | 851,332 | +1.9% |
| 调整后营业利润(百万日元) | 101,932 | 110,975 | −8.1% |
| 营业利润(百万日元) | 103,578 | −7,447 | 扭亏为盈 |
| 税前利润(百万日元) | 93,364 | −19,035 | 扭亏为盈 |
| 归属于母公司所有者的净利润(百万日元) | 53,040 | −61,531 | 扭亏为盈 |
| 调整后净利润(百万日元) | 53,705 | 56,557 | −5.0% |
| 每股收益(日元) | 204.33 | −237.04 | 扭亏为盈 |
| 日本——分部毛利(百万日元) | 347,676 | — | −2.7% |
| 日本——调整后营业利润(百万日元) | 82,192 | — | −6.4% |
| 美洲——分部毛利(百万日元) | 233,687 | — | +1.4% |
| 美洲——调整后营业利润(百万日元) | 45,710 | — | −12.7% |
| EMEA——分部毛利(百万日元) | 204,627 | — | +8.7% |
| EMEA——调整后营业利润(百万日元) | 18,339 | — | +23.1% |
| 亚太——分部毛利(百万日元) | 76,280 | — | +8.5% |
| 亚太——调整后营业利润(百万日元) | −1,924 | −5,694 | 亏损收窄 |
| 资产总额(百万日元) | 2,913,638 | 3,206,787 | −9.1% |
| 归属于母公司所有者的权益(百万日元) | 427,254 | 374,849 | +14.0% |
| 自有资本比率 | 14.7% | 11.7% | +3.0个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 1,491,500 | — | +3.9% |
| 2026年12月期预期——调整后营业利润(百万日元) | 166,300 | — | −3.6% |
| 2026年12月期预期——营业利润(百万日元) | 152,600 | — | 无意义 |
| 2026年12月期预期——净利润(百万日元) | 69,700 | — | 无意义 |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。