厂商提价,批发商消化
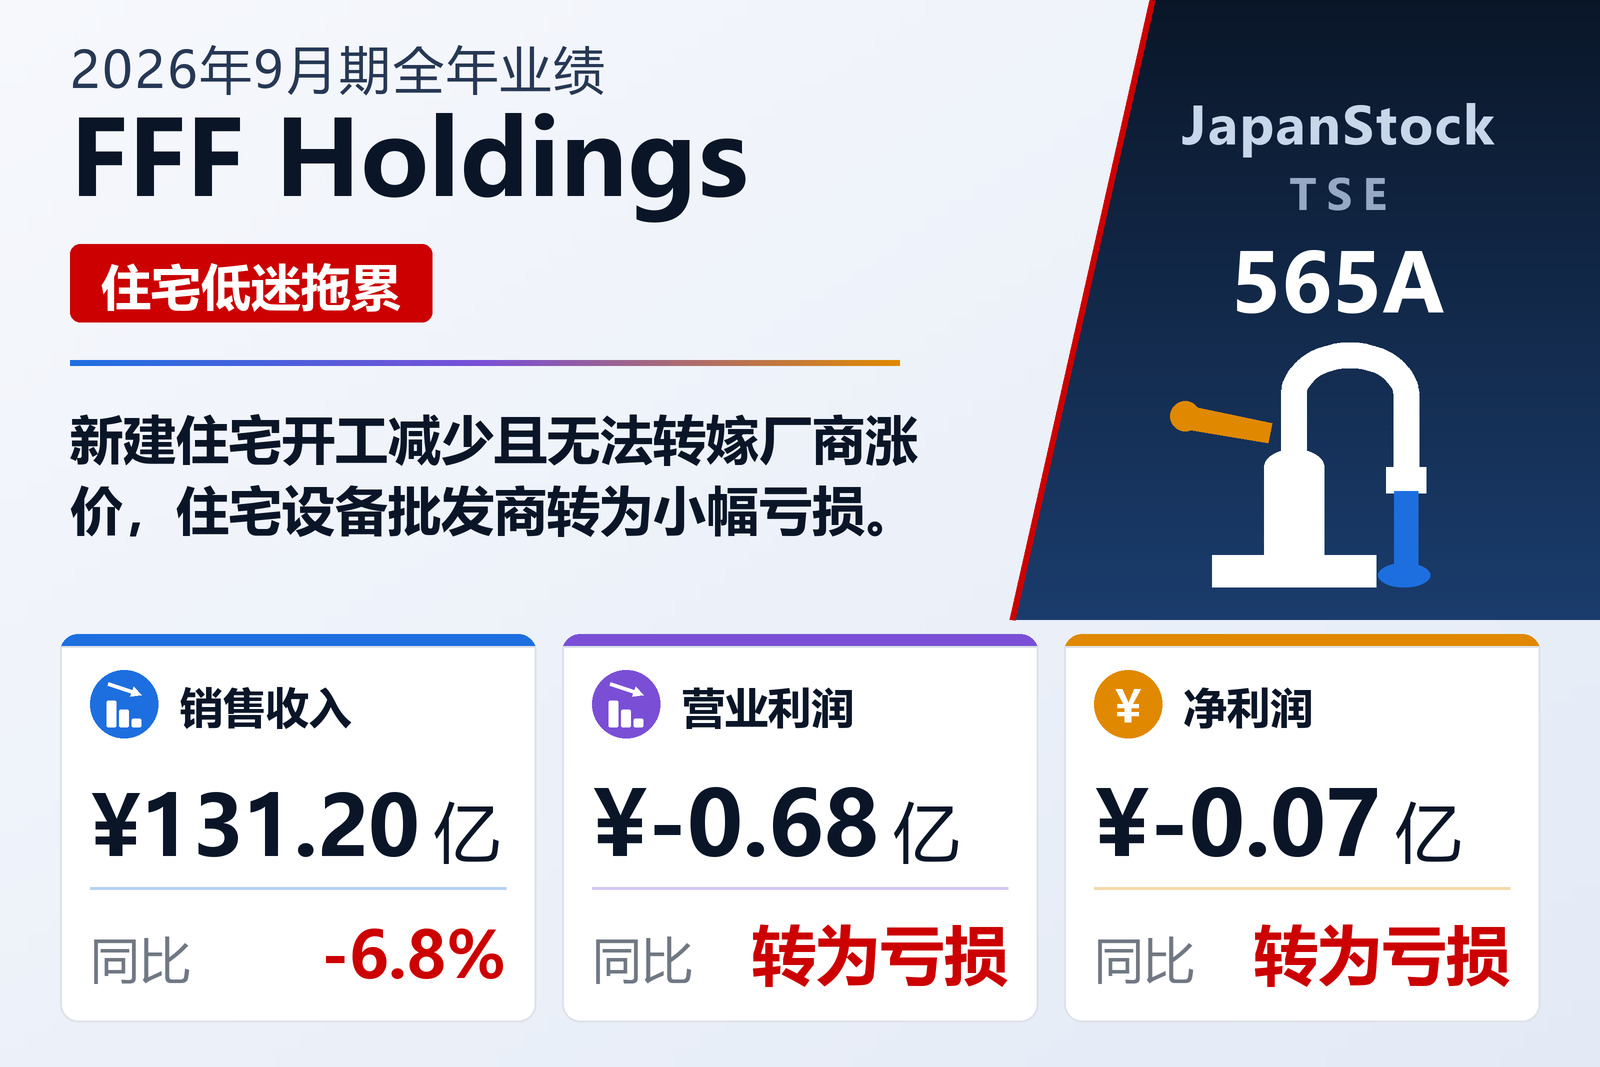
在TOKYO PRO Market上市、总部位于福冈的住宅设备批发商FFF控股(TSE: 565A)于2026年11月16日按日本会计准则公布了2026年9月期(2025年10月1日至2026年9月30日)合并业绩。房价高企和房贷利率上升预期抑制了购房意愿,新建住宅开工量低于上年,翻新需求也缺乏力度。物流和施工成本持续上升,设备厂商多次提价,但由于竞争激烈,FFF未能充分转嫁,施工企业客户也压缩了订货。
主攻整体厨房、整体浴室、EcoCute热泵热水器和空调,并与厂商合作吸引客户前往展厅的住宅设备分部,销售额下降6.7%至122.22亿日元,分部利润下降20.1%至3.97亿日元。以TOTO水彩Plaza富士为主体的翻新与建筑分部,因人手不足和材料成本上升,销售额下降6.4%至8.01亿日元,分部利润下降70.2%至700万日元。
供应中断与预期反弹
进货折扣和股息收入使经常亏损收窄至900万日元,归属于母公司股东的净亏损为700万日元,每股亏损7.72日元。证券评估收益使综合收益达到3.62亿日元,自有资本比率由18.2%升至22.1%。FFF表示,期内霍尔木兹海峡实际封锁,导致主要厂商一度暂停整体浴室接单并限制马桶出货,目前供应已恢复正常,但树脂、金属和运输成本仍面临上涨压力。公司预计2027年9月期销售收入151.87亿日元(增长15.8%),营业利润6,700万日元,净利润4,800万日元,股息维持每股7.50日元。
| 指标 | 2026年9月期 | 2025年9月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 13,120 | 14,073 | −6.8% |
| 营业利润(百万日元) | −68 | 75 | 由盈转亏 |
| 经常利润(百万日元) | −9 | 99 | 由盈转亏 |
| 归属于母公司所有者的净利润(百万日元) | −7 | 59 | 由盈转亏 |
| 综合收益(百万日元) | 362 | −47 | 扭亏为盈 |
| 每股收益(日元) | −7.72 | 65.00 | 由盈转亏 |
| 住宅设备——营业收入(百万日元) | 12,222 | — | −6.7% |
| 住宅设备——分部利润(百万日元) | 397 | — | −20.1% |
| 翻新与建筑——营业收入(百万日元) | 801 | — | −6.4% |
| 翻新与建筑——分部利润(百万日元) | 7 | — | −70.2% |
| 资产总额(百万日元) | 9,284 | 9,359 | −0.8% |
| 净资产(百万日元) | 2,070 | 1,716 | +20.6% |
| 自有资本比率 | 22.1% | 18.2% | +3.9个百分点 |
| 2027年9月期预期——营业收入(百万日元) | 15,187 | — | +15.8% |
| 2027年9月期预期——营业利润(百万日元) | 67 | — | 扭亏为盈 |
| 2027年9月期预期——经常利润(百万日元) | 86 | — | 扭亏为盈 |
| 2027年9月期预期——净利润(百万日元) | 48 | — | 扭亏为盈 |
| 年度每股分红(日元) | 7.50 | 7.50 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。