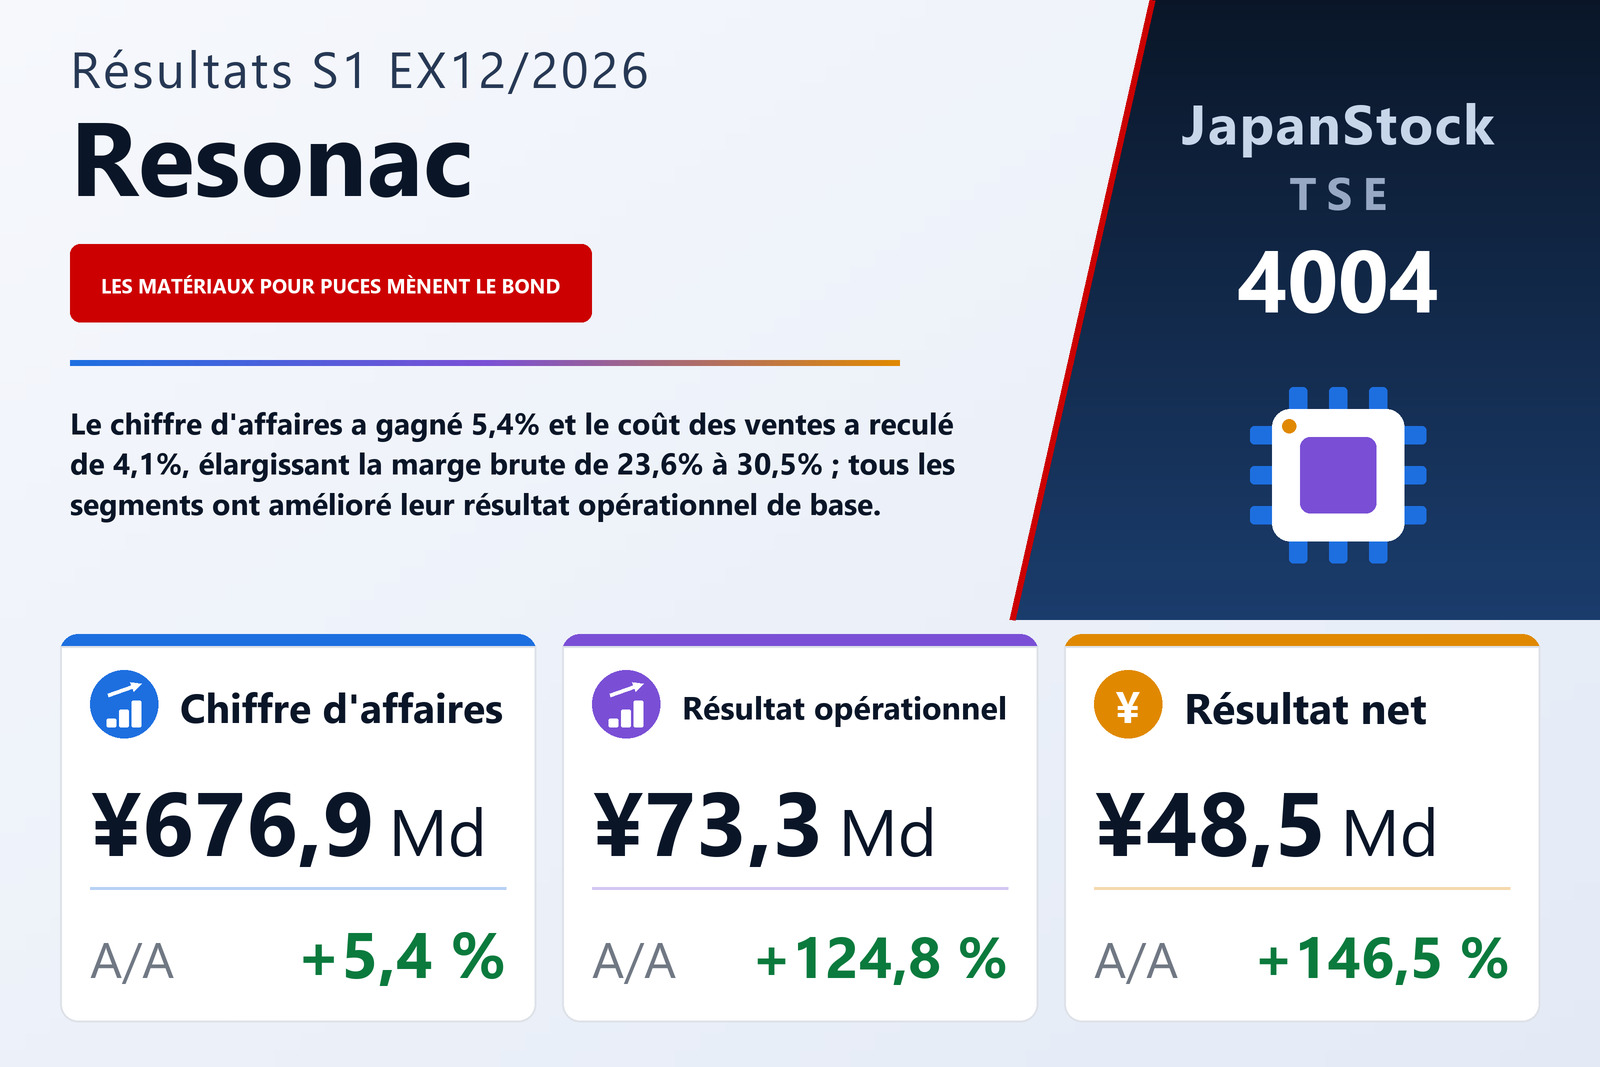
Le chiffre d'affaires a gagné 5,4%, le coût des ventes a perdu 4,1% — et c'est dans cet écart que tient le semestre
Resonac Holdings Corporation (TSE : 4004), le groupe chimique basé à Tokyo dont les produits vont des matériaux pour les étapes amont et aval de la fabrication des semi-conducteurs aux composants automobiles, aux produits chimiques industriels, à la pétrochimie et aux électrodes de graphite, a publié le 6 août 2026 ses comptes consolidés du premier semestre, les six mois du 1er janvier au 30 juin 2026, en normes IFRS. Le chiffre d'affaires a progressé de 5,4% à 676 852 millions de yens, le résultat opérationnel de base de 156,5% à 88 753 millions, le résultat opérationnel de 124,8% à 73 310 millions et le résultat net part du groupe de 146,5% à 48 451 millions, pour un bénéfice de base de 267,15 yens par action contre 108,71. Le document indique comme place de cotation la Bourse de Tokyo et ne précise aucun compartiment de marché.
L'écart entre la ligne de chiffre d'affaires et la ligne de coûts porte presque tout le résultat. Le chiffre d'affaires a gagné 5,4%, mais le coût des ventes a reculé de 4,1% à 470 355 millions, contre 490 553 millions : une baisse absolue de 20 198 millions sur une base proche d'un demi-billion de yens. Le résultat brut a donc progressé de 36,3% à 206 497 millions, soit près de sept fois le rythme du chiffre d'affaires, et la marge brute s'est élargie de 23,6% à 30,5%. Les frais commerciaux, généraux et administratifs n'ont augmenté que de 1,3% à 118 564 millions, environ le quart du rythme du chiffre d'affaires, de sorte que la quasi-totalité de ce gain de marge brute est parvenue jusqu'à la ligne de résultat : la marge opérationnelle de base est passée de 5,4% à 13,1%. Le document ne donne aucune raison unique, au niveau du groupe, à la baisse du coût des ventes ; il explique le semestre segment par segment, et c'est dans l'annexe sectorielle que se trouvent les causes.
Le résultat opérationnel de base est la mesure propre de Resonac, et son écart avec le résultat opérationnel IFRS s'est creusé
Resonac présente le résultat opérationnel de base comme sa mesure de performance principale et le définit dans le document comme le résultat opérationnel hors produits et charges issus de facteurs non récurrents — précisément les autres produits, les autres charges et les pertes de valeur comprises dans le coût des ventes et dans les frais commerciaux, généraux et administratifs. L'annexe sectorielle rapproche les deux agrégats : un résultat opérationnel de base de 88 753 millions, moins 820 millions de pertes de valeur, plus 4 395 millions d'autres produits, moins 19 018 millions d'autres charges, donne un résultat opérationnel de 73 310 millions. Un an plus tôt, la même chaîne partait de 34 598 millions, moins 142 millions, plus 10 049 millions, moins 11 894 millions, pour aboutir à 32 611 millions. L'écart entre les deux mesures s'est ainsi creusé de 1 987 millions à 15 443 millions, et c'est pourquoi le résultat opérationnel a gagné 124,8% quand le résultat opérationnel de base gagnait 156,5%. La société attribue la hausse des pertes non récurrentes principalement à une perte comptabilisée au titre de la révision de son régime de retraite, et indique que la progression du résultat opérationnel de base l'a plus qu'absorbée.
Sous la ligne opérationnelle, une obligation convertible sépare le bénéfice de base du bénéfice dilué
Les charges financières sont revenues à 7 639 millions contre 10 282 millions, tandis que les produits financiers variaient peu, à 2 430 millions, et que la quote-part de résultat des sociétés mises en équivalence reculait à 4 653 millions contre 5 586 millions, de sorte que le résultat semestriel avant impôts a progressé de 139,2% à 72 754 millions. L'impôt sur les bénéfices a plus que doublé, à 23 714 millions contre 10 495 millions, soit un taux effectif légèrement inférieur — 32,6% contre 34,5% — appliqué à une base bien plus large. Le résultat semestriel s'est établi à 49 040 millions, en hausse de 146,2%, dont 589 millions revenant aux intérêts minoritaires contre 266 millions, laissant 48 451 millions aux propriétaires de la société mère. Le bénéfice de base par action a atteint 267,15 yens, mais le bénéfice dilué seulement 240,25 yens, un dixième de moins, alors qu'un an plus tôt les deux se confondaient à 108,71 : la conversion d'obligations convertibles assorties de droits de souscription d'actions a apporté 37 017 millions aux capitaux propres sur le semestre et porté le nombre d'actions émises à 191 019 801, contre 184 901 292 à la clôture de l'exercice. Le résultat global est passé à 64 830 millions contre un montant négatif de 6 055 millions, un mouvement porté avant tout par les écarts de conversion des activités à l'étranger, positifs de 14 830 millions contre un montant négatif de 23 812 millions.
Les semi-conducteurs et matériaux électroniques ont fourni sept dixièmes de la croissance du résultat
Le segment Semi-conducteurs et matériaux électroniques est l'endroit où le semestre s'est joué. Son chiffre d'affaires externe a progressé de 29,6% à 298 962 millions et son résultat opérationnel de base de 91,8% à 81 485 millions. Ce seul segment représente 44,2% du chiffre d'affaires externe du groupe, mais 85,5% des 95 297 millions de résultat opérationnel de base dégagés ensemble par les cinq segments présentés, et sa hausse de 38 999 millions équivaut à 70,3% des 55 514 millions de progression du résultat de ces segments. Les causes données par le document sont précises : le chiffre d'affaires des matériaux amont a progressé à mesure que le marché des mémoires s'orientait vers la reprise ; les matériaux aval ont progressé surtout grâce à la hausse des volumes vendus pour les semi-conducteurs avancés, y compris les applications d'intelligence artificielle ; et dans les solutions pour composants, la demande des centres de données pour les supports de disques durs est restée ferme, tandis que les plaquettes épitaxiales en carbure de silicium ont bénéficié d'une demande accrue de certains clients.
Tous les segments ont amélioré leur résultat opérationnel de base, y compris les deux dont le chiffre d'affaires a reculé
Mobilité en est l'exemple le plus net : son chiffre d'affaires externe a reculé de 5,6% à 84 621 millions, l'activité de pièces moulées pour l'automobile ayant été cédée au cours du trimestre d'avril à juin, et pourtant son résultat opérationnel de base a bondi de 227,4% à 4 282 millions, porté par la hausse de la demande de certains clients. Matériaux d'innovation a progressé sur les deux lignes, le chiffre d'affaires de 11,3% à 49 999 millions et le résultat opérationnel de base de 27,5% à 6 304 millions, ce que le document décrit seulement comme une activité régulière avec des écarts selon les produits. Chimie a augmenté son chiffre d'affaires de 17,0% à 91 789 millions et réduit sa perte opérationnelle de base à 612 millions contre 8 151 millions : les produits chimiques ont bénéficié des révisions de prix décidées après le renchérissement de certains articles, tandis que dans le graphite la reprise des volumes vendus d'électrodes a soutenu le chiffre d'affaires et que les effets de la restructuration se sont matérialisés, réduisant la perte.
Kurasus Chemical, l'activité pétrochimique, est l'image inversée de Mobilité. Son chiffre d'affaires externe a reculé de 13,2% à 130 057 millions en raison d'un grand arrêt de maintenance programmé qui revient tous les quatre ans, mais son résultat opérationnel de base est passé à 3 838 millions, contre une perte de 806 millions, grâce à un effet favorable de valorisation des stocks lié au renchérissement du naphta ; la synthèse complémentaire de la société situe le prix intérieur du naphta à 92 300 yens le kilolitre contre 69 850, et le taux de change moyen à 158,2 yens pour un dollar contre 148,6. Hors des cinq segments présentés, le chiffre d'affaires de la catégorie « Autres » est revenu à 21 424 millions contre 48 481 millions, ce que le document n'explique pas, et les coûts de siège non affectés se sont creusés à 9 956 millions contre 7 390 millions. Tous les chiffres d'affaires sectoriels ci-dessus sont des ventes à des clients externes ; en y ajoutant les ventes intersectorielles, les cinq segments présentés atteignent 673 376 millions.
Le bilan et la trésorerie se sont tous deux renforcés
Le total de l'actif a augmenté de 5,2% à 2 215 999 millions, contre 2 106 723 millions au 31 décembre 2025, une hausse de 109 276 millions que la société attribue principalement à la progression de la trésorerie et des stocks. Le passif n'a progressé que de 2,3% à 1 410 976 millions — la dette portant intérêt a reculé, à environ 956 700 millions contre environ 969 500 millions, tandis que les dettes fournisseurs augmentaient — et les capitaux propres totaux ont gagné 10,6% à 805 023 millions, portés par les réserves, la conversion de l'obligation convertible et la cession d'actions propres. Les capitaux propres part du groupe ont progressé de 12,8% à 788 109 millions et leur part dans le total de l'actif s'est améliorée de 33,2% à 35,6%. Un bilan qui s'élargit de 109 276 millions en ne prenant que 31 866 millions de dettes supplémentaires finance l'essentiel de sa propre croissance.
Les flux de trésorerie d'exploitation ont atteint 84 403 millions contre 34 630 millions, une hausse de 49 773 millions qui suit celle du résultat semestriel ; les dotations aux amortissements se sont élevées à 45 761 millions contre 47 475 millions. Les décaissements d'investissement se sont creusés à 56 993 millions contre 47 886 millions — les acquisitions d'immobilisations corporelles ont diminué, mais le semestre de l'an dernier comportait des produits de cession de filiales —, laissant un flux de trésorerie disponible positif de 27 410 millions contre un montant négatif de 13 256 millions. Le financement est passé à une entrée de 9 477 millions contre une sortie de 64 359 millions, sous l'effet de la hausse des emprunts à court terme et de l'absence du remboursement obligataire intervenu au semestre précédent. La trésorerie et les équivalents de trésorerie ont clos le semestre à 327 067 millions, soit 65 096 millions de plus que les 261 971 millions détenus à la clôture de l'exercice.
Prévision relevée sur chaque ligne de résultat, et abaissée sur le chiffre d'affaires pour une raison qui n'est pas une dégradation
Resonac a révisé sa prévision annuelle pour l'exercice 12/2026 dans un communiqué distinct publié le même jour, le 6 août 2026. La société attend désormais un chiffre d'affaires de 1 165 000 millions (+11,3%), un résultat opérationnel de base de 196 000 millions (+87,7%), un résultat opérationnel de 160 000 millions (+278,5%), un résultat avant impôts de 158 000 millions (+298,2%), un résultat de 114 000 millions et un résultat net part du groupe de 112 500 millions (+287,5%), soit 606,32 yens par action. Rapportées à la prévision précédente du 13 février, toutes les lignes de résultat montent fortement — le résultat opérationnel de base de 56 000 millions ou 40,0%, le résultat opérationnel de 55 000 millions ou 52,4%, le résultat avant impôts de 55 000 millions ou 53,4% et le résultat net part du groupe de 35 500 millions ou 46,1% — tandis que le chiffre d'affaires est abaissé de 145 000 millions, soit 11,1%, depuis 1 310 000 millions.
Cette baisse du chiffre d'affaires est un changement de base et non un changement d'appréciation, et le document le dit clairement. La scission partielle de Kurasus Chemical devant être soumise au conseil fin août 2026, la prévision traite le segment Kurasus Chemical comme une activité abandonnée dès le début de l'exercice : le chiffre d'affaires, le résultat opérationnel de base, le résultat opérationnel et le résultat avant impôts sont présentés pour les seules activités poursuivies, tandis que le résultat et le résultat net part du groupe additionnent activités poursuivies et abandonnées, et que les variations en pourcentage sont mesurées face à un exercice 12/2025 retraité sur la même base. La prévision exclut également tout résultat issu de la déconsolidation. Une conséquence est que le semestre qui vient d'être publié ne lui est pas directement comparable : les 676 852 millions de chiffre d'affaires semestriel comprennent 130 057 millions provenant de Kurasus Chemical, et les 88 753 millions de résultat opérationnel de base du semestre en comprennent 3 838 millions. La prévision sectorielle de la société montre d'où l'exercice est attendu : Semi-conducteurs et matériaux électroniques est attendu à un résultat opérationnel de base d'environ 195 000 millions, contre environ 196 000 millions pour l'ensemble des activités poursuivies.
Dividende inchangé, et une scission qui va changer la forme du groupe
La prévision de dividende n'a pas été révisée. Aucun acompte n'a été déclaré, comme un an plus tôt, et la prévision de clôture est de 65,00 yens par action, pour un total annuel de 65,00 yens, comme sur l'exercice 12/2025. La société précise que ce montant n'inclut pas la distribution en nature d'actions Kurasus Chemical qu'apporterait la scission. Cette opération est l'événement postérieur significatif du document : lors d'un comité de direction tenu le 6 juillet 2026, Resonac a arrêté le principe de soumettre la scission partielle au conseil de fin août 2026, réalisée par la distribution en nature de plus de 80% des actions ordinaires de Kurasus Chemical aux actionnaires de Resonac. À compter du troisième trimestre de l'exercice 12/2026, le segment sera classé en activité abandonnée selon IFRS 5, et après la scission la participation de Resonac tomberait sous les 20%, de sorte que Kurasus Chemical cesserait d'être une filiale consolidée et ne serait pas davantage mise en équivalence. Le document indique que l'effet sur les comptes consolidés est encore à l'étude : les conséquences comptables du plus grand changement de forme du groupe figurant dans ce rapport ne sont donc pas encore chiffrées.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 676 852 | 642 054 | +5,4 % |
| Bénéfice brut (millions de ¥) | 206 497 | 151 501 | +36,3 % |
| Marge brute | 30,5 % | 23,6 % | +6,9 pt |
| Frais commerciaux et administratifs (millions de ¥) | 118 564 | 117 045 | +1,3 % |
| Résultat opérationnel de base (millions de ¥) | 88 753 | 34 598 | +156,5 % |
| Résultat opérationnel (millions de ¥) | 73 310 | 32 611 | +124,8 % |
| Résultat avant impôts (millions de ¥) | 72 754 | 30 415 | +139,2 % |
| Résultat net part du groupe (millions de ¥) | 48 451 | 19 654 | +146,5 % |
| BPA (¥) | 267,15 | 108,71 | +145,7 % |
| Semi-conducteurs et matériaux électroniques — chiffre d'affaires (millions de ¥) | 298 962 | 230 680 | +29,6 % |
| Semi-conducteurs et matériaux électroniques — résultat opérationnel de base (millions de ¥) | 81 485 | 42 486 | +91,8 % |
| Mobilité — chiffre d'affaires (millions de ¥) | 84 621 | 89 659 | −5,6 % |
| Mobilité — résultat opérationnel de base (millions de ¥) | 4 282 | 1 308 | +227,4 % |
| Matériaux d'innovation — chiffre d'affaires (millions de ¥) | 49 999 | 44 922 | +11,3 % |
| Matériaux d'innovation — résultat opérationnel de base (millions de ¥) | 6 304 | 4 946 | +27,5 % |
| Chimie — chiffre d'affaires (millions de ¥) | 91 789 | 78 428 | +17,0 % |
| Chimie — résultat opérationnel de base (millions de ¥) | −612 | −8 151 | perte réduite |
| Kurasus Chemical — chiffre d'affaires (millions de ¥) | 130 057 | 149 884 | −13,2 % |
| Kurasus Chemical — résultat opérationnel de base (millions de ¥) | 3 838 | −806 | de perte à bénéfice |
| Total de l'actif (millions de ¥) | 2 215 999 | 2 106 723 | +5,2 % |
| Total du passif (millions de ¥) | 1 410 976 | 1 379 110 | +2,3 % |
| Capitaux propres part du groupe (millions de ¥) | 788 109 | 698 852 | +12,8 % |
| Ratio de fonds propres | 35,6 % | 33,2 % | +2,4 pt |
| Flux de trésorerie d'exploitation (millions de ¥) | 84 403 | 34 630 | +143,7 % |
| Flux de trésorerie disponible (millions de ¥) | 27 410 | −13 256 | n.s. |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 1 165 000 | — | +11,3 % |
| Prévision ex. 12/2026 — résultat opérationnel de base (millions de ¥) | 196 000 | — | +87,7 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 160 000 | — | +278,5 % |
| Prévision ex. 12/2026 — résultat avant impôts (millions de ¥) | 158 000 | — | +298,2 % |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | 112 500 | — | +287,5 % |
| Dividende annuel par action (¥) | 65,00 | 65,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.