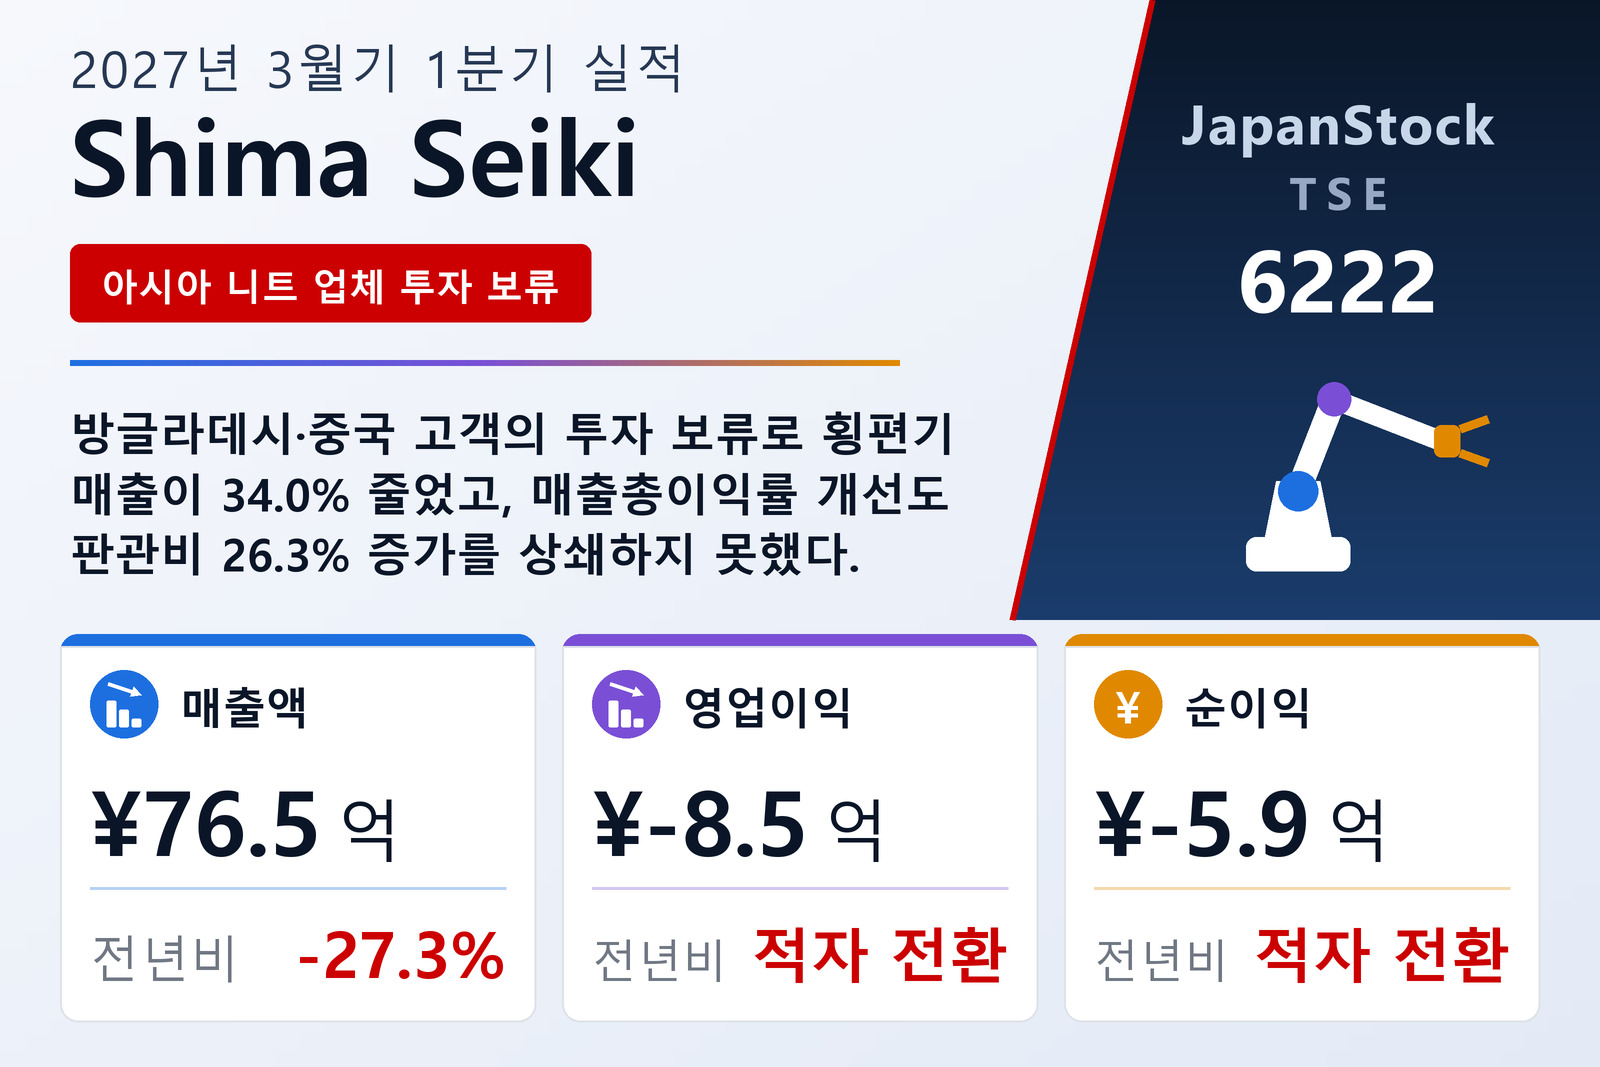
매출 27.3% 감소, 영업·경상·순이익 모두 적자 전환
컴퓨터 횡편기 제조사 시마세이키(Shima Seiki Mfg., Ltd., TSE: 6222)는 2026년 7월 31일 일본 회계기준에 따른 2027년 3월기 1분기 연결 실적을 공시했다. 대상 기간은 2026년 4월 1일부터 6월 30일까지다. 매출은 105억 1,900만 엔에서 27.3% 줄어든 76억 4,900만 엔이었고, 전년 동기 3억 700만 엔의 영업이익은 8억 4,700만 엔의 영업손실로 바뀌었다. 10억 1,200만 엔이던 경상이익은 5억 엔의 경상손실로, 9억 700만 엔이던 지배주주 귀속 순이익은 5억 8,800만 엔의 순손실로 전환됐다. 주당순이익은 26.36엔에서 −17.35엔이 됐다.
매출총이익률 개선을 물량 감소와 판관비 증가가 삼켰다
회사는 매출총이익률이 개선됐다고 밝혔고 재무제표도 이를 뒷받침한다. 매출원가는 매출보다 빠르게 36.4% 줄어든 44억 6,200만 엔이었고, 이에 따라 매출총이익은 9.0% 감소한 31억 8,700만 엔에 그쳤으며 매출총이익률은 33.3%에서 41.7%로 높아졌다. 분기를 적자로 끌어내린 것은 비용 쪽이었다. 판매비 및 일반관리비가 31억 9,500만 엔에서 26.3% 늘어난 40억 3,500만 엔이 됐다. 매출총이익이 3억 1,500만 엔 줄어든 분기에 판관비는 8억 4,000만 엔 늘어난 셈이다. 세그먼트 조정표에서 각 세그먼트에 배분되지 않은 일반관리비와 연구개발비가 중심인 전사 비용은 12억 1,200만 엔에서 17억 4,000만 엔으로 증가했다. 회사는 판관비 증가의 내역이나 원인을 밝히지 않았다.
영업외 부문의 완충 효과도 전년보다 작았다. 영업외수익은 7억 6,300만 엔에서 4억 3,000만 엔으로 줄었는데, 환차익이 4억 5,300만 엔에서 1억 1,100만 엔으로 축소된 영향이 컸다. 지급이자는 2,600만 엔에서 8,000만 엔으로 늘었다. 두 분기 모두 특별손익이 없어 세전손실은 경상손실과 같은 5억 엔이었고, 법인세 등 8,700만 엔을 반영한 분기순손실은 5억 8,700만 엔, 이 가운데 지배주주 귀속분은 5억 8,800만 엔이었다. 그럼에도 포괄이익은 28.3% 늘어난 7억 5,200만 엔으로 흑자였다. 기타유가증권 평가차익이 6억 7,500만 엔, 외화환산조정이 6억 5,200만 엔 늘어 순손실을 웃돌았기 때문이다.
아시아 고객은 투자 보류, 이탈리아 고급 니트는 견조
매출의 약 70%를 차지하는 핵심 횡편기 세그먼트 매출은 80억 5,400만 엔에서 34.0% 줄어든 53억 1,700만 엔, 세그먼트 이익은 9억 5,100만 엔에서 41.7% 줄어든 5억 5,400만 엔이었다. 회사의 설명은 구체적이다. 아시아 주요 시장인 방글라데시와 중국에서 경쟁이 한층 치열해지고 고객들이 설비투자에 신중한 태도를 보이면서 판매 대수가 줄었다. 가성비 모델 성형기는 하반기 본격 전개를 위해 판매 활동을 진행 중이며, 이번 분기 판매 대수는 제한적이었다. 유럽에서는 이탈리아에서 고급 브랜드를 중심으로 고부가가치 니트 제품 수요가 견조해 성형기 판매 대수가 늘었지만, 아시아의 감소를 메우기에는 부족했다.
고객 소재지별 매출도 같은 흐름을 보여준다. 아시아 매출은 59억 5,300만 엔에서 51.7% 줄어든 28억 7,500만 엔으로, 그룹 매출에서 차지하는 비중이 56.6%에서 37.6%로 낮아졌다. 중동 매출은 7억 2,600만 엔에서 63.1% 줄어든 2억 6,800만 엔이었다. 반면 유럽은 19억 300만 엔에서 28.5% 늘어난 24억 4,600만 엔, 기타 지역은 4억 3,500만 엔에서 5억 8,800만 엔으로 늘었고, 일본은 15억 엔에서 14억 7,000만 엔으로 거의 변동이 없었다. 중동 매출 감소에 대해서는 별도 설명이 없다.
디자인 시스템과 장갑·양말 편기도 본업과 함께 감소
디자인 시스템 매출은 7억 100만 엔에서 20.4% 줄어든 5억 5,800만 엔, 세그먼트 이익은 1억 7,600만 엔에서 83.5% 줄어든 2,900만 엔이었다. 회사에 따르면 디자인 소프트웨어 APEXFiz와 자동재단기 P-CAM은 전년 수준의 매출을 올렸지만, 편기 매출 감소에 따라 SDS-ONE APEX 판매가 줄었다. 장갑·양말 편기 매출은 1억 9,600만 엔에서 89.3% 급감한 2,100만 엔이었고, 세그먼트는 2,500만 엔 이익에서 1,100만 엔 손실로 돌아섰다. 편기·디자인 시스템용 부품과 수리·유지보수 등이 포함된 기타 사업만 매출이 11.8% 늘어난 17억 5,200만 엔으로 증가했으나, 이익은 12.8% 줄어든 3억 1,900만 엔이었다.
수주는 매출보다 안정적인 신호를 보낸다. 3개 보고 세그먼트 합계 1분기 수주액은 3.3% 늘어난 64억 1,400만 엔, 6월 30일 기준 수주잔고는 4.7% 늘어난 48억 5,700만 엔이었다. 횡편기 수주는 55억 3,200만 엔으로 전년과 사실상 같았고, 디자인 시스템 수주는 33.1% 늘어난 8억 2,700만 엔이었다. 수주액이 이들 3개 세그먼트의 분기 매출 합계 58억 9,700만 엔을 웃돈 셈이다. 회사는 증감률만 공시했고 전년 수주 금액은 밝히지 않았다.
현금과 단기차입금이 함께 증가
총자산은 2026년 3월 31일의 1,095억 3,100만 엔에서 2.2% 늘어난 1,119억 6,000만 엔이었다. 현금 및 예금이 212억 9,500만 엔에서 251억 9,400만 엔으로 늘어난 영향이 컸다. 부채는 20억 7,300만 엔 늘어난 292억 2,200만 엔으로, 주로 단기차입금이 62억 엔에서 91억 엔으로 증가했기 때문이다. 장기차입금은 66억 6,700만 엔에서 50억 100만 엔으로 줄었다. 매출채권은 368억 9,300만 엔에서 346억 7,800만 엔으로 감소했다. 순자산은 827억 3,700만 엔으로 소폭 늘었고 자기자본비율은 1.3%포인트 낮아진 73.9%였다. 투자 기타자산에는 파산갱생채권 등 112억 1,400만 엔이 있으며, 이에 대해 비유동 대손충당금 93억 8,700만 엔이 설정돼 있다. 이번 분기부터 Innovation Factory를 지분법 적용 대상에 포함했으며, 지분법 투자이익은 700만 엔이었다.
가이던스와 배당 유지, 연간 목표의 대부분은 아직 남아
시마세이키는 2026년 5월 8일 발표한 2027년 3월기 가이던스를 유지했다. 매출 410억 엔(+22.4%), 영업이익 3억 엔, 경상이익 10억 엔(+246.3%), 지배주주 귀속 순이익 9억 엔(+5.1%), 주당순이익 26.53엔이다. 1분기 매출은 가이던스의 18.7%에 그쳤고 영업손실이 8억 4,700만 엔이었으므로, 목표를 달성하려면 남은 9개월 동안 매출 약 333억 5,100만 엔, 영업이익 약 11억 4,700만 엔이 필요하다. 회사는 하반기 가성비 모델 성형기의 본격 전개와 함께, 실적 개선을 위해 구조개혁본부를 신설해 개발·조달·제조·판매·서비스 전 영역을 재검토하고 외부 인재를 영입하고 있다고 밝혔다. 이번 회계연도는 중기경영계획 Ever Onward 2026의 마지막 해다.
배당 예상도 중간 10.00엔, 기말 10.00엔, 연간 20.00엔으로 2026년 3월기와 같은 수준을 유지했다. 이는 예상 주당순이익 26.53엔의 약 75%에 해당한다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 7,649 | 10,519 | −27.3% |
| 매출총이익 (백만 엔) | 3,187 | 3,502 | −9.0% |
| 매출총이익률 | 41.7% | 33.3% | +8.4%p |
| 판매비 및 일반관리비 (백만 엔) | 4,035 | 3,195 | +26.3% |
| 영업이익 (백만 엔) | −847 | 307 | 흑자에서 적자로 |
| 경상이익 (백만 엔) | −500 | 1,012 | 흑자에서 적자로 |
| 지배주주 귀속 순이익 (백만 엔) | −588 | 907 | 흑자에서 적자로 |
| 총포괄이익 (백만 엔) | 752 | 586 | +28.3% |
| 주당순이익 (엔) | −17.35 | 26.36 | 흑자에서 적자로 |
| 횡편기 — 매출 (백만 엔) | 5,317 | 8,054 | −34.0% |
| 횡편기 — 부문이익 (백만 엔) | 554 | 951 | −41.7% |
| 디자인 시스템 — 매출 (백만 엔) | 558 | 701 | −20.4% |
| 디자인 시스템 — 부문이익 (백만 엔) | 29 | 176 | −83.5% |
| 장갑·양말 편기 — 매출 (백만 엔) | 21 | 196 | −89.3% |
| 장갑·양말 편기 — 부문이익 (백만 엔) | −11 | 25 | 흑자에서 적자로 |
| 기타 — 매출 (백만 엔) | 1,752 | 1,567 | +11.8% |
| 기타 — 부문이익 (백만 엔) | 319 | 366 | −12.8% |
| 수주고 (백만 엔) | 6,414 | — | +3.3% |
| 수주잔고 (백만 엔) | 4,857 | — | +4.7% |
| 총자산 (백만 엔) | 111,960 | 109,531 | +2.2% |
| 순자산 (백만 엔) | 82,737 | 82,382 | +0.4% |
| 자기자본비율 | 73.9% | 75.2% | −1.3%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 41,000 | — | +22.4% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 300 | — | 산출 불가 |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 1,000 | — | +246.3% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 900 | — | +5.1% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 26.53 | — | — |
| 연간 주당 배당금 (엔) | 20.00 | 20.00 | 동일 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.