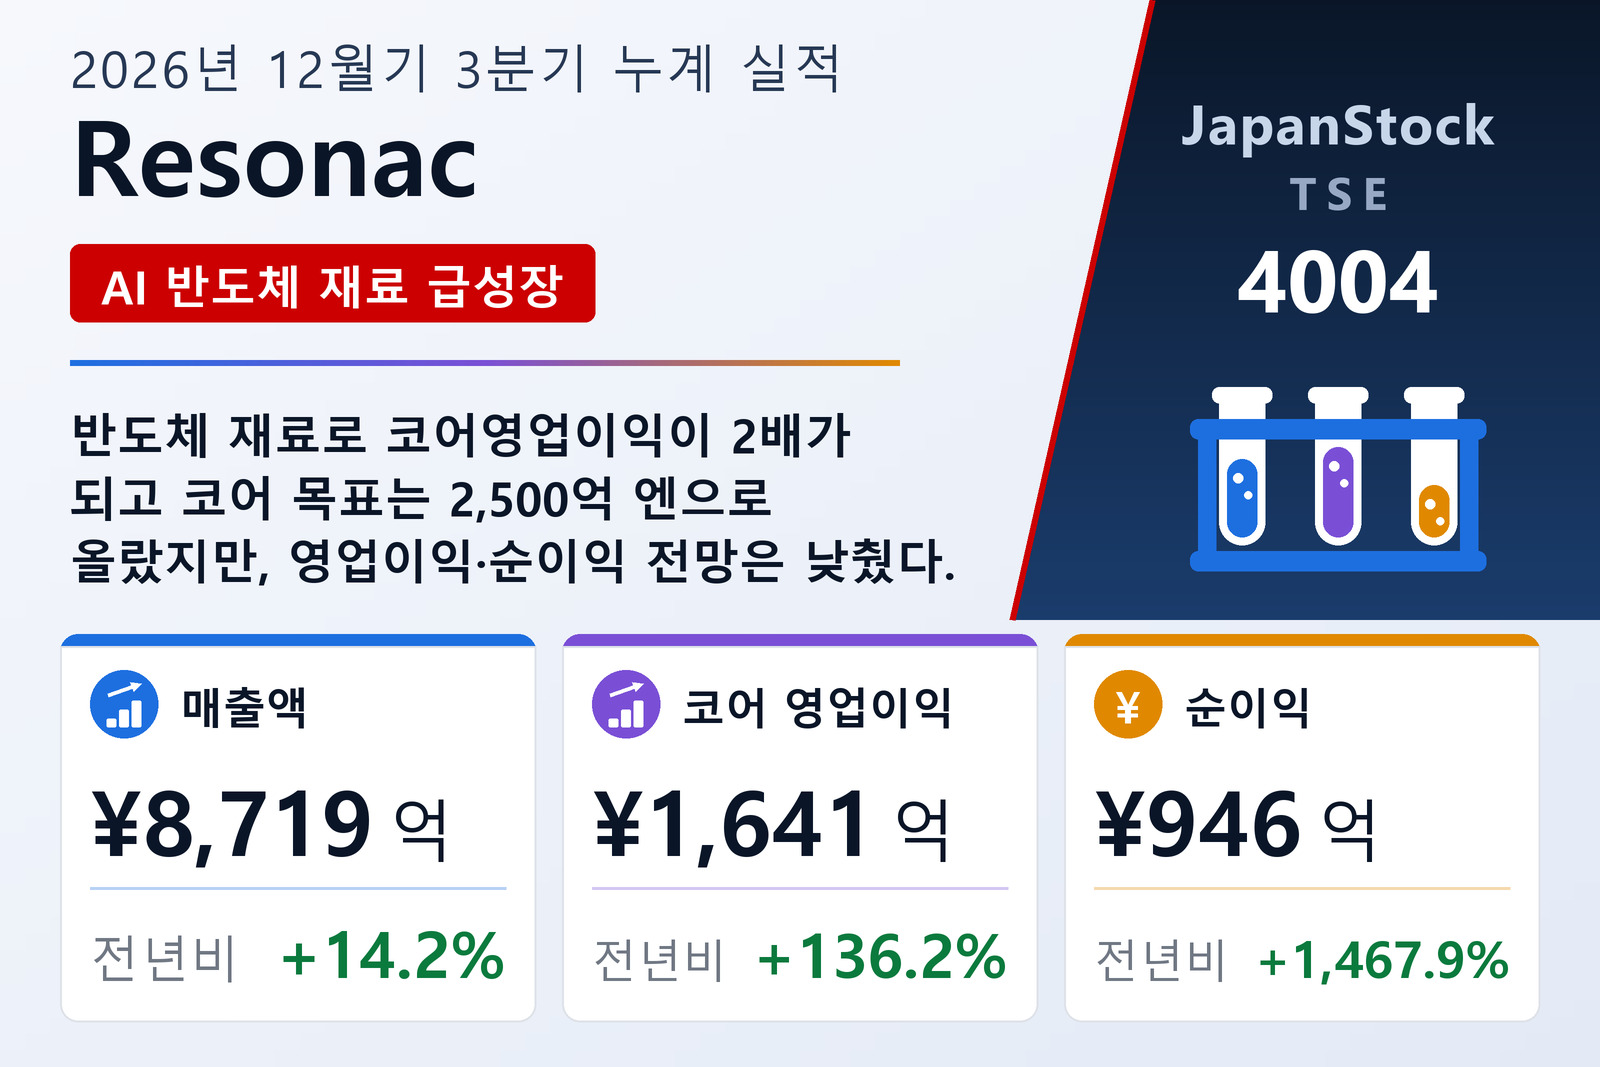
반도체 재료가 이익 견인
Resonac홀딩스(TSE: 4004)는 2026년 11월 11일 IFRS 기준 2026년 12월기 1~9월(2026년 1월 1일~9월 30일) 연결 실적을 발표했다. 10월 1일 부분 스핀오프한 석유화학 자회사 크라사스케미컬은 비계속사업으로 분류됐고 전년 수치도 재작성됐다. 반도체·전자재료 부문은 매출이 36.9% 늘어난 5,007억 5,000만 엔, 코어영업이익이 114.4% 늘어난 1,586억 2,600만 엔이었다. 메모리 시황 회복으로 전공정 재료가, AI 등 첨단 반도체용 판매 증가로 후공정 재료가 늘었고, 데이터센터 수요로 HD 미디어가, 일부 고객 수요 증가로 SiC 에피택셜 웨이퍼가 성장했다.
모빌리티 부문은 자동차 성형부품 사업 양도에도 코어영업이익이 48억 4,300만 엔으로 늘었고, 이노베이션 재료는 18.1% 늘어난 95억 5,900만 엔, 케미컬은 73억 9,900만 엔 손실에서 15억 1,800만 엔 이익으로 돌아섰다. 영업이익은 피암 에너지 테크놀로지 등 사업 양도 결정에 따른 전년 감손손실이 사라지면서 183억 5,400만 엔에서 1,483억 5,000만 엔으로 늘었다. 주주들은 9월 30일 기준 Resonac 주식 1주당 크라사스케미컬 주식 1주를 현물배당으로 받았다. 자기자본비율은 35.7%로 높아졌다.
코어 목표는 상향, 최종 이익은 하향
Resonac은 2026년 12월기 매출수익 1조 2,350억 엔(18.0% 증가), 코어영업이익 2,500억 엔(139.4% 증가)을 예상해 기존 1조 1,650억 엔, 1,960억 엔에서 높였지만, 영업이익은 1,600억 엔에서 1,150억 엔으로, 모회사 소유주 귀속 순이익은 1,125억 엔에서 750억 엔으로 낮췄으며 전제 조건은 별도 수정 공시를 참조하도록 했다. 기말 배당 전망 65엔은 유지했다.
| 지표 | 2026년 12월기 누계 3분기 | 2025년 12월기 누계 3분기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 871,853 | 763,486 | +14.2% |
| 코어 영업이익 (백만 엔) | 164,137 | 69,505 | +136.2% |
| 영업이익 (백만 엔) | 148,350 | 18,354 | +708.3% |
| 세전이익 (백만 엔) | 144,475 | 16,417 | +780.0% |
| 지배주주 귀속 순이익 (백만 엔) | 94,640 | 6,036 | +1,467.9% |
| 주당순이익 (엔) | 513.96 | 33.37 | +1,440.2% |
| 반도체·전자재료 — 매출 (백만 엔) | 500,750 | 365,672 | +36.9% |
| 반도체·전자재료 — 코어 영업이익 (백만 엔) | 158,626 | 73,986 | +114.4% |
| 모빌리티 — 코어 영업이익 (백만 엔) | 4,843 | 2,032 | +138.3% |
| 이노베이션 재료 — 코어 영업이익 (백만 엔) | 9,559 | 8,091 | +18.1% |
| 케미컬 — 코어 영업이익 (백만 엔) | 1,518 | -7,399 | 적자에서 흑자로 |
| 총자산 (백만 엔) | 2,173,299 | 2,106,723 | +3.2% |
| 지배주주 귀속 자본 (백만 엔) | 775,817 | 698,852 | +11.0% |
| 자기자본비율 | 35.7% | 33.2% | +2.5%p |
| 2026년 12월기 가이던스 — 매출 (백만 엔) | 1,235,000 | — | +18.0% |
| 2026년 12월기 가이던스 — 코어 영업이익 (백만 엔) | 250,000 | — | +139.4% |
| 2026년 12월기 가이던스 — 영업이익 (백만 엔) | 115,000 | — | +172.1% |
| 2026년 12월기 가이던스 — 순이익 (백만 엔) | 75,000 | — | +158.3% |
| 연간 주당 배당금 (엔) | 65.00 | 65.00 | 동일 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.