국내는 감압밸브, 해외는 엔화 약세
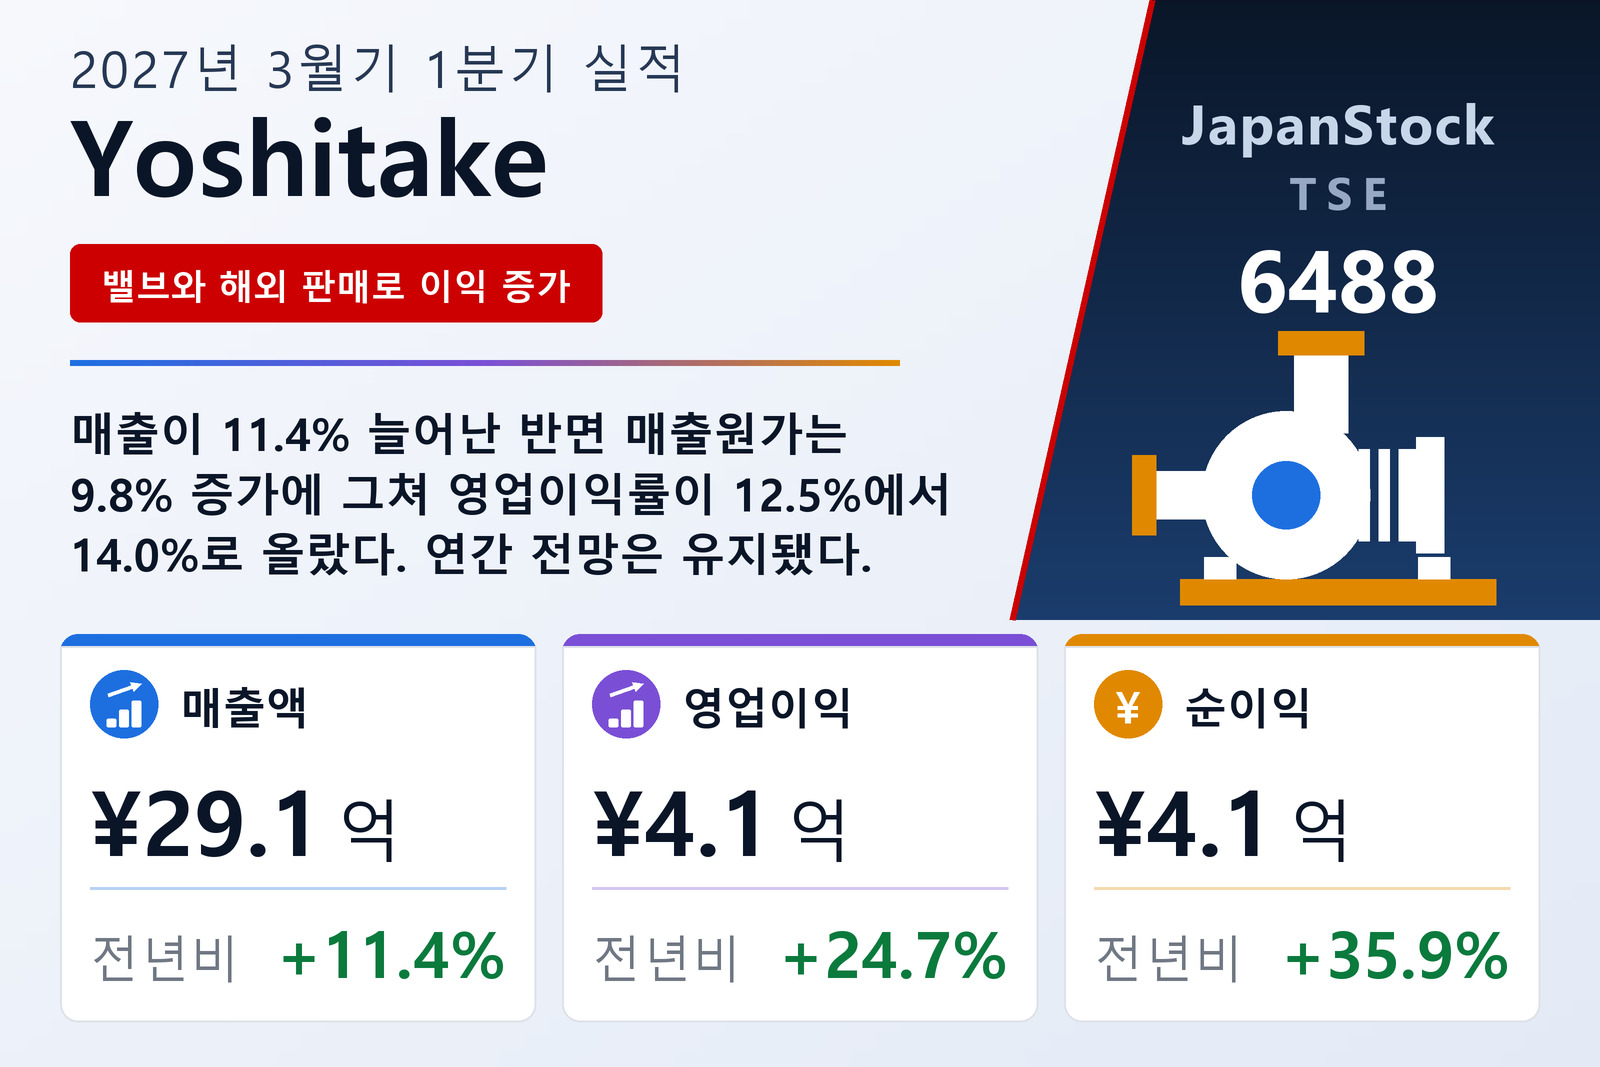
유체 제어 밸브 제조업체로 감압밸브를 주력 제품으로 하는 Yoshitake Inc.(TSE: 6488)는 2026년 7월 31일 일본 회계기준에 따른 2027년 3월기 1분기(2026년 4월 1일~6월 30일) 연결 실적을 발표했다. 매출은 11.4% 늘어난 29억 700만 엔, 영업이익은 24.7% 늘어난 4억 800만 엔, 경상이익은 32.5% 늘어난 5억 6,900만 엔, 지배주주 귀속 순이익은 35.9% 늘어난 4억 1,300만 엔이었고, 주당순이익은 23.89엔에서 32.48엔으로 올랐다. 공시에는 도쿄증권거래소 상장만 기재돼 있고 시장 구분은 적혀 있지 않으며, 분기 재무제표는 감사인의 검토를 받지 않았다.
회사는 매출 증가를 국내외 고객 양쪽의 성과로 설명한다. 국내에서는 주력인 감압밸브 판매가 견조했고, 공장 설비 시장에서는 두 제품이 호조를 보였다. 회사가 에너지 절감과 CO2 감축 효과가 있다고 밝힌 재킷 제품, 그리고 병원과 제약·식품·화학 공장에 판매하는 마그넷 믹서다. 이에 따라 국내 매출이 전년을 웃돌았다. 해외 매출도 공시에 따르면 엔화 약세에 힘입어 늘었다. 국내와 해외 고객별 매출 구분은 공개되지 않았다.
매출원가는 매출보다, 판관비는 그보다 더 느리게 늘었다
이익이 매출보다 빠르게 늘어난 이유는 마진 구조에 있다. 매출원가는 9.8% 늘어난 17억 4,900만 엔으로 매출 증가율 11.4%를 밑돌았고, 그 결과 매출총이익은 14.0% 늘어난 11억 5,800만 엔, 매출총이익률은 38.9%에서 39.8%로 확대됐다. 판매비와 관리비는 8.9% 늘어난 7억 4,900만 엔으로 매출과 매출총이익보다 느리게 늘어, 영업이익률이 12.5%에서 14.0%로 올라섰다. 공시는 이익 개선의 원인으로 생산 효율화, 공수 절감, 철저한 비용 절감을 든다. 감가상각비는 1억 2,700만 엔에서 1억 3,700만 엔으로 늘었고, 영업권 상각액은 3,200만 엔으로 같았다.
영업이익 아래: 환율 반전, 일부는 상쇄
경상이익은 32.5%로 더 빠르게 늘었고, 그 이유는 손익계산서에 나타나 있다. 전년 동기 8,000만 엔의 환차손이 이번에는 3,100만 엔의 환차익으로 바뀌어 약 1억 1,200만 엔의 차이가 생겼다. 반면 투자 분배금 수익은 6,800만 엔에서 100만 엔으로 줄었고, 지분법 투자이익도 9,700만 엔에서 9,400만 엔으로 소폭 감소했다. 영업외 손익은 순액으로 1억 200만 엔에서 1억 6,000만 엔이 됐다. 경영진 설명에는 영업외 항목에 대한 언급이 없다.
특별손익이 없어 세전이익은 경상이익과 같은 5억 6,900만 엔이었다. 법인세 등은 1억 2,300만 엔에서 1억 5,600만 엔으로 늘었고, 실효세율은 약 28.8%에서 27.6%로 낮아졌다. 분기순이익은 4억 1,200만 엔이었고, 비지배주주 몫이 소폭 손실이었기 때문에 지배주주 귀속 순이익은 이보다 약간 많은 4억 1,300만 엔이었다. 포괄이익은 6,700만 엔에서 689.4% 늘어난 5억 3,300만 엔이 됐는데, 주된 이유는 전년 동기 지분법 적용 회사의 기타포괄이익 중 그룹 몫이 2억 2,800만 엔 손실이었던 반면 이번 분기에는 5,900만 엔 이익이었기 때문이다.
두 지역 부문 모두 성장, 이익은 아시아가 더 빨라
Yoshitake는 두 개의 지역 부문을 보고한다. 일본 부문의 외부 고객 매출은 21억 700만 엔으로 12.1%, 부문이익은 2억 8,400만 엔으로 18.3% 늘었다. 아시아 부문의 외부 매출은 7억 9,900만 엔으로 9.6%, 부문이익은 1억 1,900만 엔으로 24.4% 증가했다. 공시에는 부문별 증감률이 없으며, 위 수치는 공시 금액으로 계산한 것이다. 아시아는 그룹 내 다른 부문에도 6억 5,500만 엔(전년 동기 5억 800만 엔)을 판매해, 부문 간 거래를 포함한 매출은 17.6% 늘어난 14억 5,500만 엔이었다. 부문이익 합계 4억 400만 엔은 부문 간 거래 소거와 재고자산 조정을 거쳐 영업이익 4억 800만 엔과 일치한다.
현금이 투자유가증권으로 이동
총자산은 2026년 3월 31일 대비 2억 5,600만 엔 줄어든 210억 4,900만 엔이었다. 투자유가증권이 9억 2,700만 엔 늘어난 반면 현금은 6억 4,800만 엔, 유가증권은 5억 8,600만 엔 감소했다. 부채는 3억 4,000만 엔 줄어든 24억 8,400만 엔으로, 주로 미지급 법인세가 4억 8,700만 엔 감소한 데 따른 것이며 지급어음 및 매입채무가 1억 8,900만 엔, 단기차입금이 9,800만 엔 늘어난 것이 이를 일부 상쇄했다. 순자산은 8,300만 엔 늘어난 185억 6,400만 엔이었다. 4억 4,500만 엔의 배당금 지급으로 이익잉여금이 3,200만 엔 줄었지만 외화환산조정액이 1억 1,100만 엔 늘었다. 자기자본비율은 86.0%에서 87.5%로 높아졌고, 주당순자산은 1,448.38엔이었다. 분기 현금흐름표는 작성되지 않았다.
이번 분기부터 한 연결 자회사가 결산일을 1월 31일에서 그룹과 같은 3월 31일로 변경해, 이번 분기 해당 자회사의 회계 기간은 5개월이다. 공시는 그 영향이 경미하다고 밝혔다.
실적 전망과 배당 모두 유지
2027년 3월기 연간 전망은 2026년 5월 15일 발표치에서 바뀌지 않았다. 매출 110억 8,000만 엔(+7.1%), 영업이익 15억 2,000만 엔(+15.1%), 경상이익 19억 3,000만 엔(−16.0%), 지배주주 귀속 순이익 13억 9,000만 엔(−6.0%), 주당순이익 109.30엔이다. 상반기 전망은 매출 54억 2,400만 엔, 영업이익 7억 8,600만 엔이다. 1분기 실적은 연간 전망 대비 매출 26.2%, 영업이익 26.9%, 경상이익 29.5%, 순이익 29.7%를 달성했으며, 영업이익은 이미 상반기 목표의 51.9%에 이른다. 전망은 영업이익이 늘어나는 가운데 연간 경상이익과 순이익이 감소한다고 보고 있으나, 이번 공시에는 그 이유가 나와 있지 않다.
배당 예상도 수정되지 않았다. Yoshitake는 중간배당을 하지 않으며, 기말배당으로 2026년 3월기 35.00엔보다 많은 주당 36.00엔을 예상한다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 매출액 (백만 엔) | 2,907 | 2,610 | +11.4% |
| 매출총이익 (백만 엔) | 1,158 | 1,016 | +14.0% |
| 매출총이익률 | 39.8% | 38.9% | +0.9%p |
| 판매비 및 일반관리비 (백만 엔) | 749 | 688 | +8.9% |
| 영업이익 (백만 엔) | 408 | 327 | +24.7% |
| 영업이익률 | 14.0% | 12.5% | +1.5%p |
| 경상이익 (백만 엔) | 569 | 429 | +32.5% |
| 지배주주 귀속 순이익 (백만 엔) | 413 | 303 | +35.9% |
| 총포괄이익 (백만 엔) | 533 | 67 | +689.4% |
| 주당순이익 (엔) | 32.48 | 23.89 | +36.0% |
| 일본 — 매출 (백만 엔) | 2,107 | 1,880 | +12.1% |
| 일본 — 부문이익 (백만 엔) | 284 | 240 | +18.3% |
| 아시아 — 매출 (백만 엔) | 799 | 729 | +9.6% |
| 아시아 — 부문이익 (백만 엔) | 119 | 96 | +24.4% |
| 총자산 (백만 엔) | 21,049 | 21,306 | −1.2% |
| 순자산 (백만 엔) | 18,564 | 18,481 | +0.5% |
| 자기자본비율 | 87.5% | 86.0% | +1.5%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 11,080 | — | +7.1% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 1,520 | — | +15.1% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 1,930 | — | −16.0% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 1,390 | — | −6.0% |
| 연간 주당 배당금 (엔) | 36.00 | 35.00 | +2.9% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.