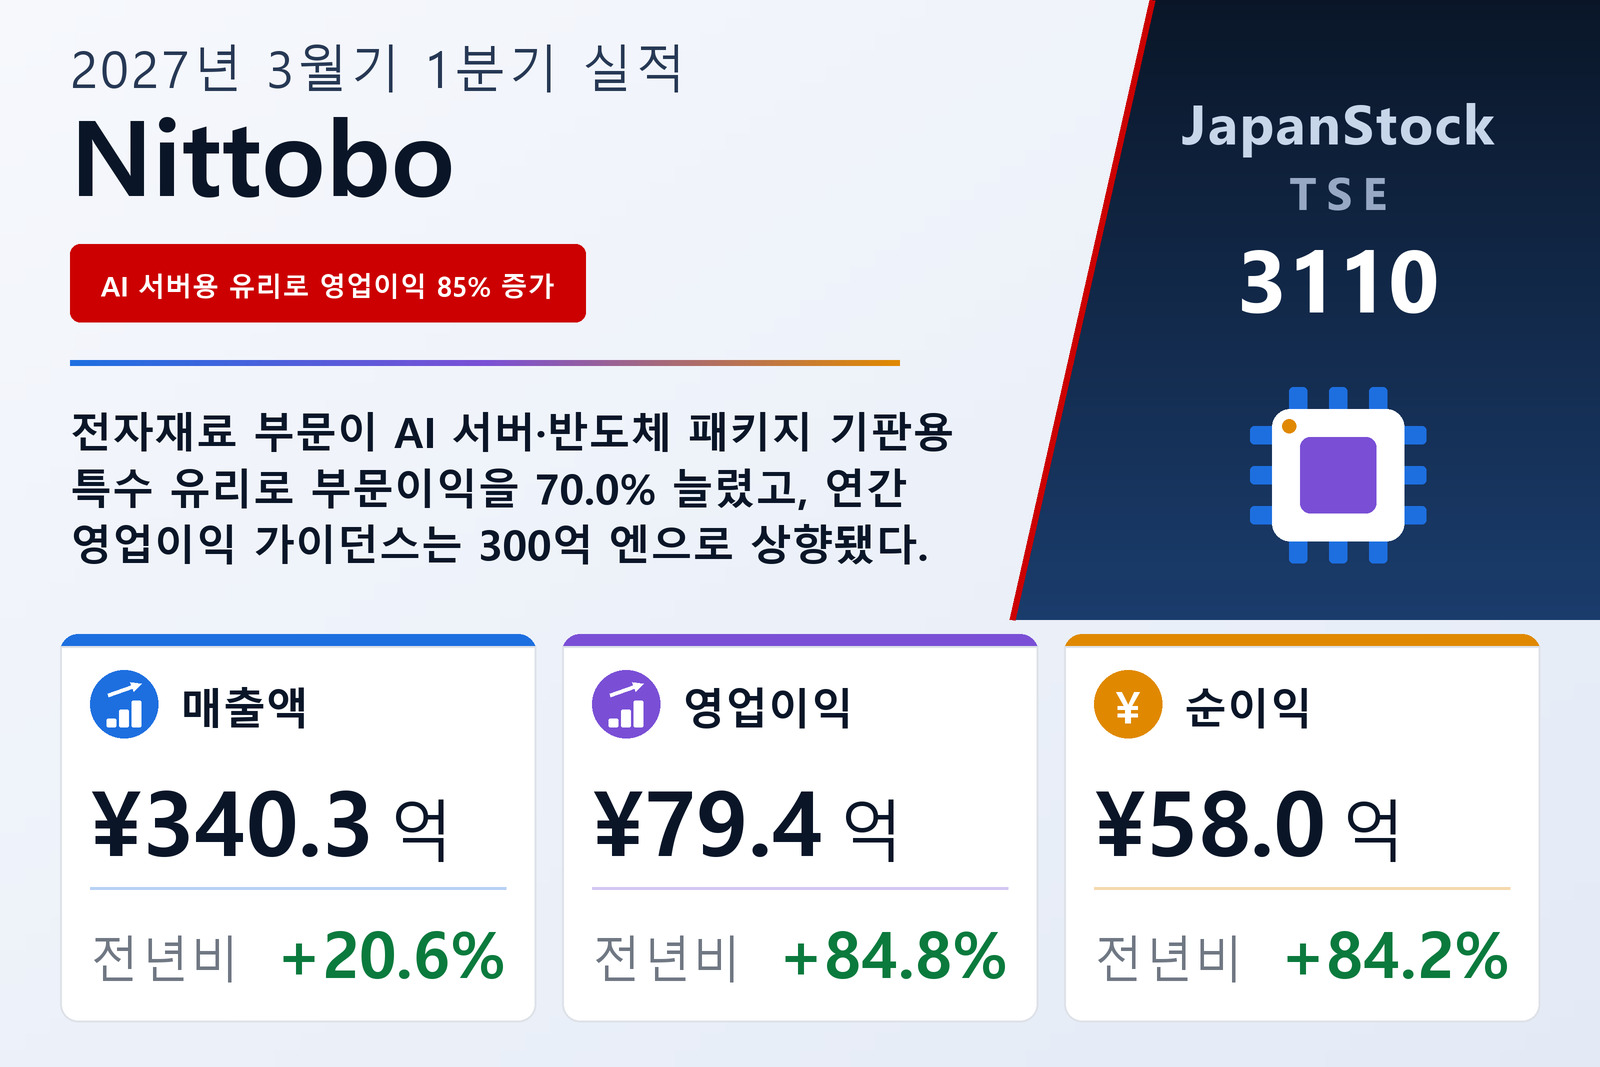
매출은 5분의 1, 영업이익은 85% 증가
Nittobo라는 이름으로 사업을 하며 전자재료, 메디컬, 복합재, 자재·케미컬, 단열재 사업을 운영하는 유리섬유 그룹 Nitto Boseki Co., Ltd.(TSE: 3110)는 2026년 8월 5일 일본 회계기준에 따른 2027년 3월기 1분기 연결 실적을 공표했다. 대상 기간은 2026년 4월 1일부터 6월 30일까지 3개월이다. 매출은 20.6% 늘어난 340억 3,300만 엔, 영업이익은 84.8% 늘어난 79억 4,300만 엔, 경상이익은 94.1% 늘어난 84억 3,300만 엔, 지배주주 귀속 순이익은 84.2% 늘어난 57억 9,700만 엔이었다. 주당순이익은 17.29엔에서 31.85엔으로 늘었으며, 두 수치 모두 2026년 7월 1일 실시한 1주당 5주 비율의 주식분할이 전 회계연도 초에 이뤄졌다고 가정해 산정했다. 결산 자료는 상장 거래소로 도쿄증권거래소를 기재하고 있다.
회사는 이번 분기 실적을 전자재료 사업을 중심으로 한 고부가가치 제품의 판매 호조 덕분이라고 설명하며, 비용 항목을 보면 그 효과가 어떻게 이어졌는지 알 수 있다. 매출원가는 9.3% 늘어난 191억 1,800만 엔에 그쳐 매출 증가율 20.6%를 크게 밑돌았고, 그 결과 매출총이익은 38.9% 늘어난 149억 1,400만 엔, 매출총이익률은 38.0%에서 43.8%로 높아졌다. 판매비와 일반관리비는 8.2% 늘어난 69억 7,100만 엔으로 매출보다 훨씬 느리게 늘었다. 늘어난 매출 58억 200만 엔 가운데 41억 7,500만 엔이 매출총이익으로, 36억 4,500만 엔이 영업이익으로 이어졌고, 이렇게 영업이익률은 1년 만에 15.2%에서 23.3%로 올랐다.
영업이익 아래: 환율 반전과 늘어난 세금 부담
경상이익은 94.1% 늘어난 84억 3,300만 엔으로 영업이익보다 빠르게 늘었다. 영업외 항목이 개선됐기 때문이다. 영업외수익은 5억 4,200만 엔에서 7억 4,600만 엔으로 늘었는데, 외환차익 2억 4,600만 엔과 400만 엔에서 6,000만 엔으로 늘어난 이자수익이 기여했다. 반면 임대료 수입은 1억 5,500만 엔에서 2,100만 엔으로 줄었다. 영업외비용은 4억 9,600만 엔에서 2억 5,600만 엔으로 감소했다. 전년의 외환차손 1억 8,200만 엔과 휴지 임대부동산 관련 비용 5,800만 엔이 이번에는 발생하지 않았기 때문이다. 환율 항목만 놓고 봐도 두 분기 사이에 4억 2,800만 엔이 움직였다.
특별손익은 작았다. 특별이익은 700만 엔, 고정자산 처분손실은 8,200만 엔이었다. 세전이익은 93.7% 늘어난 83억 5,800만 엔이었다. 법인세 등은 10억 5,900만 엔에서 23억 3,600만 엔으로 두 배 넘게 늘어 세전이익 대비 세금 부담률이 전년 24.5%에서 27.9%로 높아졌고, 이 때문에 순이익 증가율은 경상이익보다 다소 낮았다. 분기순이익은 60억 2,100만 엔이며, 이 가운데 2억 2,400만 엔이 비지배주주 몫이었다. 포괄이익은 8억 2,500만 엔에서 75억 500만 엔으로 늘었다. 전년에는 27억 8,300만 엔의 외화환산 손실이 포괄이익을 깎아냈지만, 올해는 외화환산이 2억 2,500만 엔, 유가증권 평가차액이 13억 2,400만 엔을 더했다.
전자재료가 증익분의 5분의 4를 차지
Nittobo의 세그먼트 주석은 기타를 포함한 6개 사업을 다루며, 이번 분기는 그중 한 사업이 주도했다. 전자재료 부문의 외부 고객 대상 매출은 29.5% 늘어난 145억 8,900만 엔, 부문이익은 70.0% 늘어난 70억 3,600만 엔이었다. 이 부문은 그룹 매출의 42.9%를 차지했지만, 전사 조정 전 부문이익 합계 84억 2,900만 엔의 83.5%를 벌어들였다. 부문이익 증가액 28억 9,700만 엔은 그룹 영업이익 증가액 36억 4,500만 엔의 약 5분의 4에 해당한다. 회사의 설명은 구체적이다. AI 서버용 수요 확대가 이어지면서 저유전 특성을 지닌 특수 유리와 반도체 패키지 기판용 저열팽창 특성을 지닌 특수 유리의 판매가 늘었고, 가격 인상 효과도 수익에 기여했다.
이 기사의 부문 매출은 회사 자체 설명과 같은 기준인 외부 고객 대상 매출이다. 세그먼트 간 거래를 포함하면 전자재료 부문의 매출은 143억 6,200만 엔에서 180억 8,200만 엔으로 늘었다. 외부 매출 기준으로 이 부문은 그룹 매출 증가분 58억 200만 엔 가운데 33억 2,400만 엔, 즉 57.3%를 차지했다.
나머지 사업도 모두 성장했고, 두 사업은 전년 적자에서 벗어났다
메디컬 부문은 면역 관련 및 골대사 마커 등 체외진단용 의약품 판매 호조로 매출이 6.8% 늘어난 38억 1,800만 엔, 부문이익이 66.8% 늘어난 7억 500만 엔이었다. 단열재 부문은 매출이 24.2% 늘어난 43억 9,900만 엔이었고, 5,000만 엔 적자에서 2억 5,100만 엔 흑자로 돌아섰다. 회사는 주택용과 비주택용 모두 판매가 호조였고 가격 인상 효과도 있었다고 밝혔다. 자재·케미컬 부문은 산업자재용 유리섬유 판매 증가로 매출이 15.4% 늘어난 26억 1,500만 엔이었으며, 전반적인 물가 상승에 따른 비용 증가를 가격 인상 효과가 웃돌아 부문이익은 103.3% 늘어난 2억 2,200만 엔이었다.
복합재 부문은 매출이 15.9% 늘어난 38억 3,000만 엔이었고, 부문손익은 1,500만 엔 적자에서 0엔, 즉 손익분기 수준으로 개선됐다. 회사는 판매가 늘어 수익에 기여했다고만 밝혔다. 기타 사업은 매출이 11.8% 늘어난 47억 8,000만 엔, 이익이 90.8% 늘어난 2억 1,300만 엔이었으며 별도 설명은 없었다. 각 부문에 배분하지 않은 전사 비용과 내부거래 제거 등 조정액은 4억 1,700만 엔에서 4억 8,600만 엔으로 늘었다. 무형자산 상각비를 포함한 감가상각비는 21억 1,600만 엔에서 25억 500만 엔으로 증가했다.
현금과 미지급 법인세는 줄고 재고와 설비는 늘었다
2026년 6월 30일 현재 총자산은 2,804억 1,300만 엔으로 2026년 3월 31일보다 26억 2,400만 엔 줄었다. 회사는 주된 요인으로 현금 및 예금 감소를 들었으며, 현금 및 예금은 620억 1,400만 엔에서 454억 7,600만 엔으로 줄었다. 부채는 61억 7,700만 엔 줄어든 964억 7,700만 엔이었는데, 주로 미지급 법인세 등이 131억 1,700만 엔에서 18억 3,200만 엔으로 감소했기 때문이다. 같은 3개월 동안 상품 및 제품, 재공품, 원재료 및 저장품을 합한 재고자산은 590억 7,600만 엔에서 641억 8,400만 엔으로, 기계장치 및 운반구는 380억 9,900만 엔에서 416억 6,500만 엔으로 늘었다. 순자산은 1,839억 3,500만 엔으로 늘었고 자기자본비율은 61.3%에서 63.2%로 높아졌다. 회사는 분기 현금흐름표를 작성하지 않았다.
상반기와 연간 가이던스 모두 상향
Nittobo는 1분기 실적과 사업 환경 전망을 반영해 같은 날 실적 예상을 상향했다. 2026년 9월 30일까지의 상반기 예상은 매출 693억 엔(종전 679억 엔), 영업이익 153억 엔(126억 엔), 경상이익 155억 엔(126억 엔), 지배주주 귀속 순이익 105억 엔(85억 엔)이다. 1분기 영업이익 79억 4,300만 엔은 새 상반기 예상치의 51.9%에 해당한다.
2027년 3월 31일까지의 연간 예상은 매출이 1,370억 엔에서 1,410억 엔으로, 영업이익이 260억 엔에서 300억 엔으로, 경상이익이 260억 엔에서 300억 엔으로, 지배주주 귀속 순이익이 170억 엔에서 200억 엔으로 올라갔다. 2026년 3월기 실적과 비교하면 매출 19.3%, 영업이익 44.1%, 경상이익 39.2% 증가이지만 순이익은 52.1% 감소다. 2026년 3월기 순이익이 417억 7,000만 엔으로, 같은 해 경상이익 215억 4,400만 엔의 두 배 가까이 됐기 때문이다. 이번 결산 자료는 전기 순이익 수치에 대한 설명을 담고 있지 않다. 예상 주당순이익은 수정 전 93.39엔에서 109.87엔으로 높아졌다.
7월 1일의 주식분할로 배당 수치를 읽는 방식도 달라졌다. 2026년 3월기에는 분할 전 주식 수 기준으로 중간배당 27.50엔, 기말배당 99.50엔, 합계 127.00엔을 지급했다. 2027년 3월기에는 분할 후 주식 수 기준으로 중간배당 12.00엔, 기말배당 16.00엔, 합계 28.00엔을 예상하며, 이는 분할 전 기준으로 각각 60.00엔, 80.00엔, 140.00엔에 해당한다. 배당 예상 자체는 수정되지 않았다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 34,033 | 28,231 | +20.6% |
| 매출총이익 (백만 엔) | 14,914 | 10,739 | +38.9% |
| 매출총이익률 | 43.8% | 38.0% | +5.8%p |
| 판매비 및 일반관리비 (백만 엔) | 6,971 | 6,440 | +8.2% |
| 영업이익 (백만 엔) | 7,943 | 4,298 | +84.8% |
| 영업이익률 | 23.3% | 15.2% | +8.1%p |
| 경상이익 (백만 엔) | 8,433 | 4,344 | +94.1% |
| 세전이익 (백만 엔) | 8,358 | 4,315 | +93.7% |
| 지배주주 귀속 순이익 (백만 엔) | 5,797 | 3,147 | +84.2% |
| 주당순이익 (엔) | 31.85 | 17.29 | +84.2% |
| 총포괄이익 (백만 엔) | 7,505 | 825 | +809.2% |
| 전자재료 — 매출 (백만 엔) | 14,589 | 11,265 | +29.5% |
| 전자재료 — 부문이익 (백만 엔) | 7,036 | 4,139 | +70.0% |
| 메디컬 — 매출 (백만 엔) | 3,818 | 3,573 | +6.8% |
| 메디컬 — 부문이익 (백만 엔) | 705 | 422 | +66.8% |
| 복합재 — 매출 (백만 엔) | 3,830 | 3,305 | +15.9% |
| 복합재 — 부문이익 (백만 엔) | 0 | −15 | 산출 불가 |
| 자재·케미컬 — 매출 (백만 엔) | 2,615 | 2,267 | +15.4% |
| 자재·케미컬 — 부문이익 (백만 엔) | 222 | 109 | +103.3% |
| 단열재 — 매출 (백만 엔) | 4,399 | 3,543 | +24.2% |
| 단열재 — 부문이익 (백만 엔) | 251 | −50 | 적자에서 흑자로 |
| 기타 — 매출 (백만 엔) | 4,780 | 4,276 | +11.8% |
| 기타 — 부문이익 (백만 엔) | 213 | 112 | +90.8% |
| 세그먼트 이익 조정액(미배분 전사 비용 포함) (백만 엔) | −486 | −417 | +16.5% |
| 현금 및 예금 (백만 엔) | 45,476 | 62,014 | −26.7% |
| 총자산 (백만 엔) | 280,413 | 283,038 | −0.9% |
| 순자산 (백만 엔) | 183,935 | 180,383 | +2.0% |
| 자기자본비율 | 63.2% | 61.3% | +1.9%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 141,000 | — | +19.3% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 30,000 | — | +44.1% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 30,000 | — | +39.2% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 20,000 | — | −52.1% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 109.87 | — | −52.1% |
| 연간 주당 배당금 (엔) | 28.00 | — | — |
| 연간 주당 배당금(분할 전 기준) (엔) | 140.00 | 127.00 | +10.2% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.