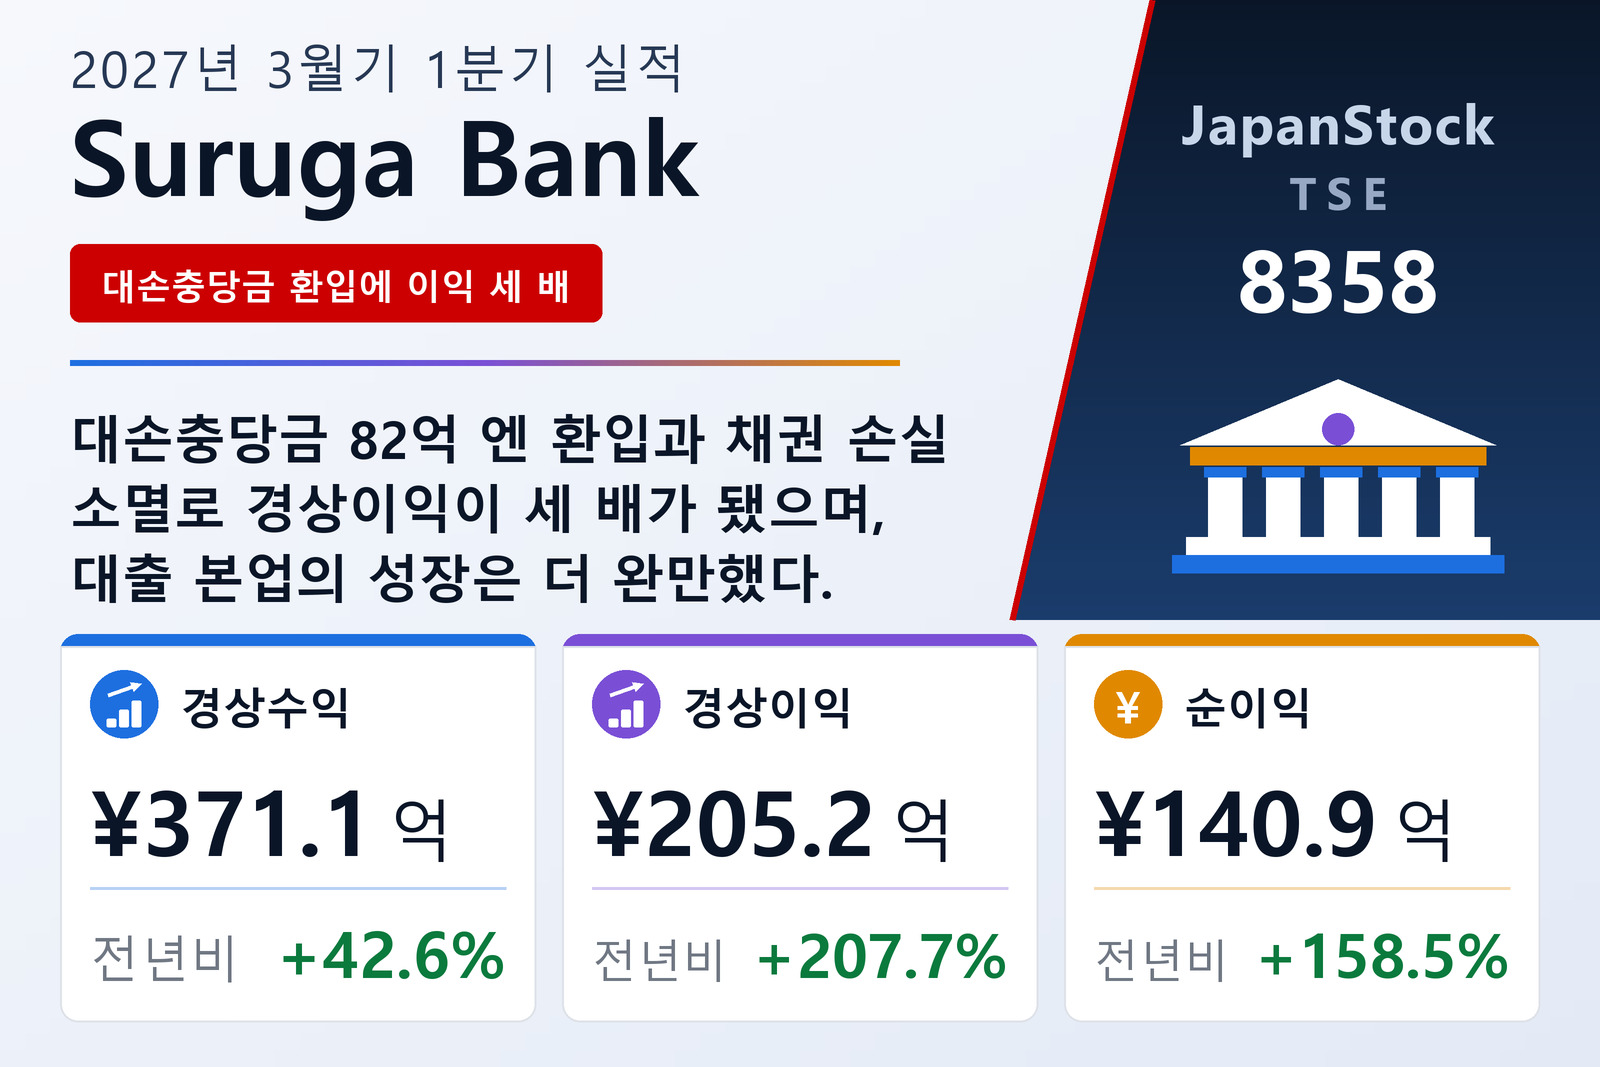
신용비용이 이끈 세 배 증익
은행 부문과 함께 대출, 리스, 사무 대행, 신용카드, 보증 업무를 하는 자회사들을 보고하는 Suruga Bank Ltd.(TSE: 8358)는 2026년 8월 10일 일본 회계기준에 따른 2026년 4월 1일~6월 30일 분기 연결 실적을 공시했다. 은행의 매출에 해당하는 경상수익은 42.6% 늘어난 371억 500만 엔, 경상이익은 207.7% 늘어난 205억 2,100만 엔, 지배주주 귀속 순이익은 158.5% 늘어난 140억 8,600만 엔이었다. 주당순이익은 29.88엔에서 82.70엔으로 늘었고, 포괄이익은 34.5% 증가한 144억 7,500만 엔이었다.
은행 스스로의 설명은 짧다. 경상수익은 대출금 이자 증가와 대손충당금 환입익 계상 등으로 늘었고, 경상비용은 주로 국채 등 채권 상환 손실이 줄어 감소했다는 것이다. 손익계산서를 보면 증가가 얼마나 한쪽으로 치우쳤는지 드러난다. 경상수익 증가분 110억 8,500만 엔 가운데 73억 1,400만 엔이 기타경상수익에서 나왔으며, 이 항목은 30억 7,900만 엔에서 103억 9,300만 엔으로 뛰었다. 비용 측면에서는 기타업무비용이 44억 3,500만 엔에서 15억 2,500만 엔으로 줄면서 경상비용이 14.3% 감소한 165억 8,300만 엔이 됐다.
단체 기준 보충 자료는 두 항목을 수치로 보여 준다. 분기 중 일반 및 개별 대손충당금의 환입액이 신규 전입액을 웃돌아 은행은 81억 7,100만 엔을 환입했고, 이미 상각한 채권에서 8억 2,400만 엔을 회수했다. 반면 부실채권 처리액은 3억 2,800만 엔이었다. 이에 따라 실질 신용비용은 86억 6,700만 엔의 이익이 됐으며, 1년 전에는 9억 3,500만 엔의 이익이었다. 국채 등 채권 손실은 39억 5,100만 엔에서 2억 8,200만 엔으로 줄었다.
본업의 성장은 더 완만했다
이 항목들을 빼면 대출 영업은 개선됐지만 세 배가 되지는 않았다. 연결 자금운용수익은 16.4% 늘어난 230억 6,900만 엔으로, 그중 대출금 이자는 15.6% 증가한 187억 5,900만 엔, 유가증권 이자·배당금은 26.3% 증가한 23억 5,100만 엔이었다. 자금조달비용은 85.2% 늘어난 28억 1,100만 엔으로 거의 전부가 예금 이자였으며, 예금 이자는 15억 1,700만 엔에서 27억 9,400만 엔으로 늘었다. 영업경비는 4.3% 줄어든 92억 7,200만 엔이었다.
단체 기준 대출금 이율은 0.20%포인트 오른 2.99%, 예금 이율은 0.16%포인트 오른 0.35%로, 예대금리차는 0.01%포인트 확대된 1.52%였다. 코어 업무조이익은 22억 6,700만 엔 늘어난 190억 6,200만 엔, 코어 업무순이익은 21억 3,700만 엔 늘어난 102억 7,000만 엔이었으며, 경비는 1억 2,900만 엔 늘어난 87억 9,100만 엔에 그쳤다. 경비율(OHR)은 5.4%포인트 개선된 46.1%였다. 단체 경상이익 202억 2,800만 엔 가운데 102억 4,000만 엔은 대손충당금 환입과 주식 관련 이익 12억 1,900만 엔 등 임시손익이어서, 분기 이익의 약 절반은 은행 본업에서 나온 것이 아니었다.
부문별 실적
은행 부문의 경상수익은 부문 간 수익을 포함해 46.1% 늘어난 348억 5,000만 엔, 부문이익은 64억 7,900만 엔에서 212.2% 늘어난 202억 2,800만 엔이었다. 연결 자회사들의 대출, 리스, 사무 대행, 신용카드, 보증 업무로 이뤄진 기타 부문은 경상수익이 3.9% 늘어난 25억 2,800만 엔, 이익이 48.8% 늘어난 3억 2,000만 엔이었다. 주로 영업권 상각인 조정액 2,700만 엔을 반영하면 연결 경상이익과 일치한다.
자산 건전성과 재무상태
연결 재무상태표의 대손충당금은 2026년 3월 31일 766억 3,200만 엔에서 2026년 6월 30일 671억 6,700만 엔으로 줄었다. 금융재생법 기준 단체 개시채권은 1년 전 1,818억 8,300만 엔에서 1,453억 4,900만 엔으로 줄었고, 총여신 대비 개시채권 비율은 2.2%포인트 낮아진 6.02%였다. 은행과 조직적 협상을 진행 중인 차주를 제외한 비율은 4.75%에서 3.76%로 낮아졌다. 담보·보증 등에 의한 보전율은 83.72%였다.
총자산은 3조 5,611억 3,100만 엔으로 2026년 3월 31일보다 0.5% 늘었다. 대출금은 120억 7,000만 엔 늘어난 2조 4,108억 6,400만 엔, 유가증권은 120억 3,200만 엔 늘어난 4,311억 1,100만 엔이었고, 예금은 69억 1,900만 엔 줄어든 3조 1,903억 300만 엔이었다. 순자산은 2.2% 늘어난 3,304억 7,200만 엔, 자기자본비율은 9.2%였는데, 은행은 이 수치가 규제상 자기자본비율이 아니라고 밝혔다. 국내 기준에 바젤 III 최종안을 완전 적용한 규제상 자기자본비율은 연결 기준 11.40%에서 12.02%로 올랐고, 단체 기준은 11.43%였다.
은행은 2026년 4월 24일 이사회 결의에 따라 자기주식 2,500만 주를 소각해 자본잉여금과 자기주식이 각각 289억 5,600만 엔 줄었다. 이로 인해 기타자본잉여금이 음수가 된 부분은 이익잉여금에서 차감됐으며, 이익잉여금은 213억 6,900만 엔 줄어든 2,706억 6,200만 엔이 됐다. 발행주식 수는 197,139,248주에서 172,139,248주로 줄었다. 분기 평균 주식 수는 1년 전 182,300,700주에서 170,332,484주로 줄어, 주당순이익 증가율(176.8%)이 순이익 증가율보다 높았다.
실적 전망과 배당 유지
은행은 2026년 5월 14일 발표한 전망을 유지했다. 2027년 3월 31일로 끝나는 회계연도에 경상이익 475억 엔(+33.7%), 지배주주 귀속 순이익 320억 엔(−7.8%), 주당순이익 187.72엔을 예상하며, 상반기에는 250억 엔(+49.3%)과 170억 엔(+7.4%)을 제시했다. 1분기만으로 연간 경상이익 전망의 43.2%, 상반기 전망의 82.1%를 달성했다. 공시 자료는 경상이익이 늘어나는데 순이익이 줄어드는 이유를 설명하지 않는다. 다만 자료에 실린 2026년 3월기 단체 수치를 보면 세전이익 347억 100만 엔에 대한 법인세 등이 6억 8,000만 엔에 불과했던 반면, 이번 분기에는 201억 4,400만 엔에 대해 62억 8,400만 엔이었다.
단체 기준 계획은 실질 신용비용을 상반기 50억 엔, 연간 60억 엔의 이익으로 가정하는데, 두 수치 모두 1분기의 86억 6,700만 엔으로 이미 넘어섰다. 배당 전망은 연간 주당 60.00엔(중간 30.00엔, 기말 30.00엔)으로 변동이 없으며, 2026년 3월기의 60.00엔(중간 22.00엔, 기말 38.00엔)과 같다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 경상수익 (백만 엔) | 37,105 | 26,020 | +42.6% |
| — 자금운용수익 (백만 엔) | 23,069 | 19,822 | +16.4% |
| —— 대출금 이자 (백만 엔) | 18,759 | 16,221 | +15.6% |
| — 기타경상수익 (백만 엔) | 10,393 | 3,079 | +237.5% |
| 경상비용 (백만 엔) | 16,583 | 19,352 | −14.3% |
| — 자금조달비용 (백만 엔) | 2,811 | 1,518 | +85.2% |
| — 기타업무비용 (백만 엔) | 1,525 | 4,435 | −65.6% |
| — 영업경비 (백만 엔) | 9,272 | 9,690 | −4.3% |
| 경상이익 (백만 엔) | 20,521 | 6,667 | +207.7% |
| 세전이익 (백만 엔) | 20,437 | 6,612 | +209.1% |
| 지배주주 귀속 순이익 (백만 엔) | 14,086 | 5,448 | +158.5% |
| 총포괄이익 (백만 엔) | 14,475 | 10,758 | +34.5% |
| 주당순이익 (엔) | 82.70 | 29.88 | +176.8% |
| 은행 부문 — 경상수익 (백만 엔) | 34,850 | 23,859 | +46.1% |
| 은행 부문 — 부문이익 (백만 엔) | 20,228 | 6,479 | +212.2% |
| 기타 — 경상수익 (백만 엔) | 2,528 | 2,433 | +3.9% |
| 기타 — 부문이익 (백만 엔) | 320 | 215 | +48.8% |
| 총자산 (백만 엔) | 3,561,131 | 3,543,585 | +0.5% |
| 예금 (백만 엔) | 3,190,303 | 3,197,222 | −0.2% |
| 대출금 (백만 엔) | 2,410,864 | 2,398,794 | +0.5% |
| 유가증권 (백만 엔) | 431,111 | 419,079 | +2.9% |
| 대손충당금 (백만 엔) | 67,167 | 76,632 | −12.4% |
| 순자산 (백만 엔) | 330,472 | 323,441 | +2.2% |
| 자기자본비율 | 9.2% | 9.1% | +0.1%p |
| 연결 자기자본비율(국내 기준) | 12.02% | 11.40% | +0.62%p |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 47,500 | — | +33.7% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 32,000 | — | −7.8% |
| 2027년 3월기 가이던스 — 주당순이익 (엔) | 187.72 | — | — |
| 연간 주당 배당금 (엔) | 60.00 | 60.00 | 동일 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.