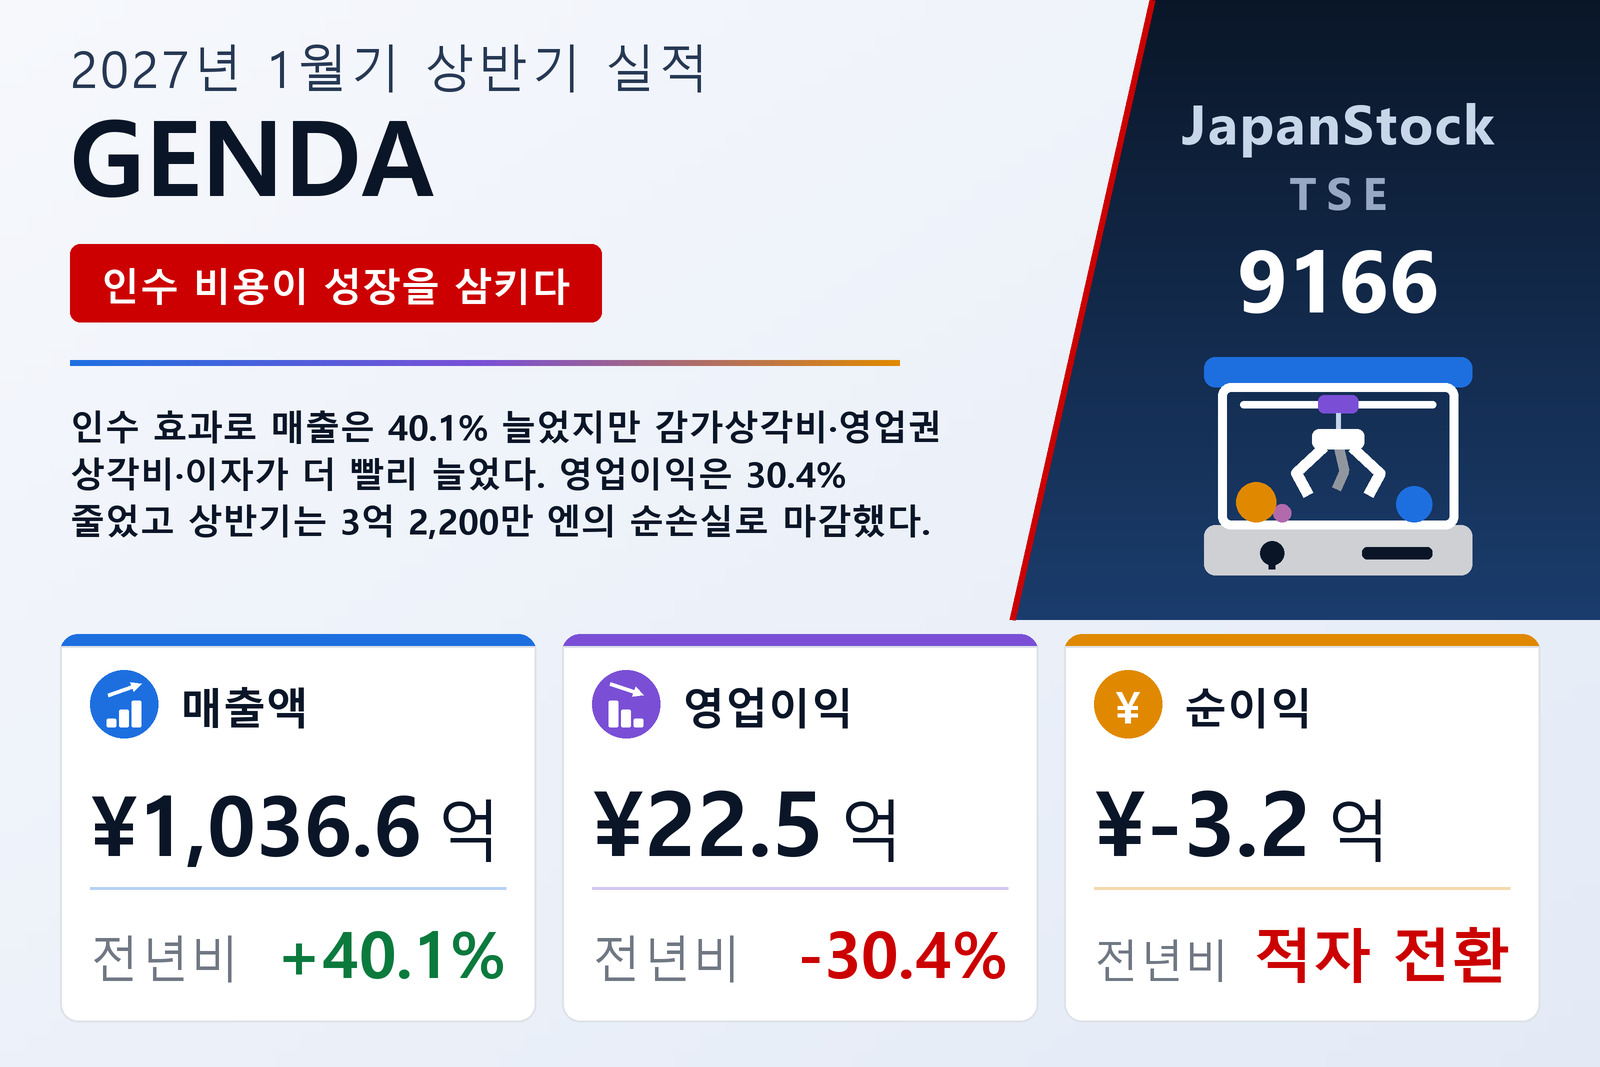
매출은 40.1%, 매출원가는 44.9% 늘었다 — 영업이익은 반대 방향으로 갔다
일본·북미·영국·중국에서 GiGO 게임센터를 운영하고 노래방, 식음료, 외화 환전기, 사진 스튜디오, 캐릭터 상품, 영화 배급 사업도 함께 하는 엔터테인먼트 그룹 GENDA(GENDA Inc., TSE: 9166)는 2026년 9월 11일 일본 회계기준에 따른 2027년 1월기 상반기 연결 실적을 공시했다. 대상 기간은 2026년 2월 1일부터 7월 31일까지 6개월이다. 매출은 40.1% 늘어난 1,036억 6,400만 엔이었지만 영업이익은 30.4% 줄어든 22억 5,200만 엔, 경상이익은 53.8% 줄어든 11억 1,000만 엔이었고, 최종 손익은 전년 3억 3,500만 엔 이익에서 3억 2,200만 엔의 지배주주 귀속 순손실로 돌아섰다. 주당 손익은 전년 1.98엔 이익에서 1.76엔 손실이 됐다. 회사는 도쿄증권거래소에 상장돼 있다.
이번 반기의 모양은 두 가지 격차가 결정했고, 둘 다 회사에 불리하게 작용했다. 매출원가는 매출 증가율 40.1%를 웃도는 44.9% 늘어난 821억 1,000만 엔이어서 매출총이익은 24.7% 늘어난 215억 5,400만 엔에 그쳤고, 매출총이익률은 23.4%에서 20.8%로 낮아졌다. 판매비와 일반관리비는 37.4% 늘어난 193억 100만 엔으로 매출보다는 덜 늘었지만, 4분의 1밖에 늘지 않은 매출총이익 위에 얹히면서 영업이익률은 4.4%에서 2.2%로 반토막이 났다. 비용 증가가 어디에 있는지는 현금흐름표가 보여준다. 감가상각비는 63.4% 늘어난 61억 7,900만 엔, 영업권 상각비는 52.0% 늘어난 23억 7,600만 엔으로, 둘을 합치면 전년보다 32억 1,100만 엔 많다. 영업이익 감소폭 9억 8,700만 엔의 세 배가 넘는다. 세그먼트 주석은 같은 이야기를 반대편에서 들려준다. 이 두 비용을 차감하기 전 이익은 두 세그먼트 모두 늘었고, 영업이익을 끌어내린 것은 이 비용들이었다.
이자와 세전이익보다 큰 법인세가 얇은 영업이익을 순손실로 바꿨다
영업이익 아래에서도 압박은 이어졌다. 영업외수익은 1억 600만 엔의 외환차익, 8,500만 엔의 투자유가증권 매각익, 6,500만 엔의 수취 보상금에 힘입어 2억 4,900만 엔에서 6억 2,100만 엔으로 늘었지만, 영업외비용은 10억 8,200만 엔에서 17억 6,300만 엔으로 늘었다. 가장 큰 항목은 75.4% 늘어난 11억 3,300만 엔의 지급이자였고, 공시가 인수 목적 차입에 붙는 수수료로 정의하는 융자 수수료도 9,500만 엔에서 2억 2,400만 엔으로 늘었다. 그 결과 경상이익은 53.8% 줄어든 11억 1,000만 엔이 됐다. 특별손익은 없어 세전이익도 같은 11억 1,000만 엔이었는데, 법인세 등이 전년 20억 2,500만 엔보다는 줄었지만 세전이익보다 여전히 큰 14억 700만 엔이어서 중간순손실 2억 9,600만 엔이 났고, 비지배주주 귀속분 2,500만 엔을 뺀 지배주주 귀속 순손실은 전년 3억 3,500만 엔 이익 대비 3억 2,200만 엔이었다. 법인세가 세전이익을 넘어선 이유를 공시는 설명하지 않는다. 그럼에도 포괄이익은 해외사업환산차액이 전년 3억 7,700만 엔에서 19억 4,100만 엔으로 늘어난 덕에 115.7% 늘어난 16억 4,400만 엔이었다.
두 가지 회계상 주석이 비교의 틀을 잡는다. 전년 수치는 2025년 7월 2일 Pixel Intermediate Holding Corporation과의 기업결합에 대한 잠정 매수가격 배분이 확정되면서 재작성됐으며, 공시는 이 확정이 이번 중간 재무제표에는 영향을 주지 않았다고 밝힌다. 또 모든 주당 수치는 2025년 4월 1일의 1대 2 주식분할을 반영하므로, 전년 주당순이익 1.98엔은 이번 반기의 1.76엔 손실과 같은 주식 기준이다. 기중 평균 주식 수는 전년 상반기에 계상된 184억 5,200만 엔의 증자를 반영해 169,207,987주에서 7.8% 늘어난 182,474,907주였다.
회사 자체 지표로는 성장했다 — 다만 매출 증가율의 절반 속도다
GENDA는 법정 수치와 함께 두 가지 비GAAP 지표를 공시하며, 둘 다 늘었다. 조정 EBITDA — 영업이익에 감가상각비, 영업권 상각비, M&A 관련 비용을 더한 것 — 는 92억 5,200만 엔에서 21.1% 늘어난 112억 600만 엔이었다. 조정 중간순이익 — 지배주주 귀속 순이익에 M&A에 따른 영업권·무형자산 상각비와 손상차손을 더하고 부의 영업권 발생익을 뺀 뒤 M&A 관련 비용을 더한 것 — 은 27억 2,400만 엔에서 0.1% 늘어난 27억 2,800만 엔으로, 조정 주당순이익은 전년 16.09엔 대비 14.95엔이었다. 제자리인 이익이 7.8% 늘어난 주식 수에 나뉜 결과다. 회사가 더해 넣는 M&A 관련 비용에는 중개·자문·실사·기업가치 산정 수수료, 인수 차입의 융자 관련 수수료, 공모 증자 비용이 포함된다. 그러나 조정 기준으로도 성장률은 매출의 절반이어서 조정 EBITDA 마진은 12.5%에서 10.8%로 낮아졌다. 현금흐름표의 감가상각비와 영업권 상각비를 회사 정의에 대입하면 이번 반기의 M&A 관련 비용은 약 3억 9,900만 엔으로, 전년 약 6억 6,900만 엔에서 줄어든 것으로 추산된다.
어뮤즈먼트가 매출의 10분의 7, 이익은 거의 전부 플랫폼 세그먼트에서 나온다
그룹은 두 세그먼트를 보고한다. 어뮤즈먼트, 노래방, 식음료, 투어리즘, 라이프스타일로 구성된 엔터테인먼트 플랫폼은 세그먼트 간 매출 4,900만 엔을 포함해 41.5% 늘어난 956억 9,000만 엔의 매출과, 77억 7,800만 엔에서 33.5% 늘어난 103억 8,100만 엔의 세그먼트 이익을 냈다. 캐릭터 머천다이징과 콘텐츠·프로모션으로 구성된 엔터테인먼트 콘텐츠는 42.1% 늘어난 124억 5,500만 엔의 매출을 올렸는데, 이 중 44억 5,300만 엔은 주로 게임센터에 공급한 경품 등 그룹 내부 매출이며, 세그먼트 이익은 2억 2,500만 엔에서 16.9% 늘어난 2억 6,300만 엔이었다. 세그먼트 이익은 감가상각비와 영업권 상각비 차감 전 기준이며, 영업이익으로 조정하는 과정에서 세그먼트 감가상각비 61억 6,300만 엔과 영업권 상각비 23억 7,600만 엔, 세그먼트 간 거래 소거 3억 8,600만 엔이 차감되고 전사 수익 순액 5억 3,400만 엔이 더해진다. 경영 성적 설명은 M&A 관련 비용 계상 전 조정 세그먼트 이익도 제시한다. 플랫폼은 27.5% 늘어난 107억 300만 엔, 콘텐츠는 19.6% 늘어난 3억 3,500만 엔이다.
수익인식 주석은 플랫폼 세그먼트를 서비스별로 나눠 보여준다. 어뮤즈먼트는 42.2% 늘어난 729억 8,100만 엔으로 단독으로 그룹 매출의 70%를 차지했고, 노래방은 23.8% 늘어난 142억 600만 엔, 지난해 연결 편입한 사진 스튜디오 사업인 라이프스타일은 7억 8,700만 엔에서 25억 8,400만 엔, 외화 환전기 사업인 투어리즘은 44.2% 늘어난 17억 2,200만 엔, 식음료는 1.8% 늘어난 21억 7,000만 엔이었다. 콘텐츠 쪽에서는 캐릭터 상품이 54.6% 늘어난 53억 400만 엔이었던 반면 콘텐츠·프로모션은 20.5% 줄어든 20억 8,100만 엔이었다. 일부 자회사는 이번 반기부터 노래방에서 라이프스타일로 재분류됐고 전년 수치도 이에 맞춰 조정됐으며, 이 항목들 밖에 리스 수익 25억 9,000만 엔(전년 10억 600만 엔)이 따로 있다.
공시가 그리는 이번 반기는 성장만큼이나 통합의 이야기다. 일본에서는 GENDA GiGO Entertainment가 5개 점포를 크레인게임 '오아시스' 업태로 전환했고 — 홋카이도 호쿠토시의 전환 점포는 전년 동기 대비 673%의 매출을 올렸다 — 4개 점포를 새로 열었으며, 인기 IP와의 한정 협업과 6월 행사 'GiGO EXPO 2026'으로 손님을 끌어 기존점 매출이 크게 늘었다. 북미에서는 3월에 Kiddleton이 GENDA Americas로 사명을 바꾸고 산하 회사를 미국과 캐나다 각 1개사로 통합했으며, 회사는 미니 로케이션 순회 사업이 7월에 2025년 11월 이후 최다 월간 순회 횟수를 기록하고 손익계산서의 모든 단계에서 처음으로 월간 흑자를 냈다고 밝혔다. 지난해 4분기에 연결 편입한 영국 홀리데이 파크 운영사 GENDA Playnation Entertainment는 부활절과 여름 휴가철에 매출에 기여했지만, 공시가 강조하듯 이익 대부분을 하반기에 내며, 이것이 그룹 실적의 하반기 편중이 강해진 주된 이유로 제시된다. 상하이에는 GiGO 2개점이 문을 열었다. 노래방에서는 2월부터 3월에 걸쳐 기기 딜러 3사가 ENNE로 통합됐고, 4월에는 Shin Corporation이 Mero Works를 흡수합병했으며, 가라오케 BanBan 앱 회원은 300만 명을 넘었고, 7월 Ottotree Entertainment 인수로 노래방 사업이 말레이시아로 진출했다. 캐릭터 상품 제조사 Toshin Pack은 5월에 연결 편입됐다. 콘텐츠 쪽에서는 Ares Company가 경품 공급으로 4월 월간 매출 최고 기록을 세웠고, Gaga는 아카데미 국제장편영화상 수상작 '센티멘탈 밸류'를 포함해 13편을 배급했으며, '우마무스메 프리티 더비' 극장판을 미국·캐나다 600개 이상 극장에 배급했다.
단기 차입은 장기로 바꿨고, 자사주 매입과 손실이 순자산을 깎았다
총자산은 2026년 1월 31일 대비 60억 1,000만 엔 늘어난 2,285억 8,100만 엔이었다. 재고자산이 26억 2,300만 엔 늘어난 144억 7,800만 엔, 어뮤즈먼트 시설 기기가 9억 8,600만 엔 늘어난 338억 엔, 영업권이 6억 9,100만 엔 늘어난 510억 300만 엔이었고, 영업권과 148억 900만 엔의 고객 관련 자산을 합치면 총자산의 29% 가까이 된다. 부채는 63억 6,700만 엔 늘어난 1,636억 5,300만 엔이었지만 구성이 크게 바뀌었다. 단기차입금은 277억 2,000만 엔 줄어든 119억 500만 엔, 장기차입금은 239억 7,300만 엔 늘어난 617억 2,900만 엔이었다. 차입금과 사채를 합친 잔액은 약 996억 4,700만 엔으로 1,029억 5,100만 엔에서 줄었고, 현금 및 예금은 314억 6,100만 엔이었다. 순자산은 3억 5,700만 엔 줄어든 649억 2,800만 엔이었다. 중간순손실로 이익잉여금이 3억 5,300만 엔 줄었고, 2025년 12월 12일과 2026년 5월 1일 이사회 결의에 따라 자사주 3,396,900주를 19억 6,600만 엔에 매입했지만, 해외사업환산차액이 19억 3,700만 엔 늘어 대부분 상쇄됐다. 자기자본비율은 29.2%에서 28.3%로 낮아졌다.
영업활동 현금흐름은 49억 2,400만 엔에서 65억 5,600만 엔으로 늘었고, 투자활동 유출은 자회사 인수 지출이 304억 1,700만 엔에서 29억 5,300만 엔으로 줄면서 491억 7,900만 엔에서 122억 3,400만 엔으로 줄었다. 유형자산 취득은 101억 4,400만 엔이어서 영업활동 현금흐름으로 설비투자를 충당하지 못했다. 재무활동은 순 48억 6,700만 엔의 유입이었는데, 184억 5,200만 엔의 증자를 한 전년의 455억 8,400만 엔에 비해 크게 줄어든 것이다. 이번 반기에는 장기차입 364억 엔을 조달하고 사채 70억 엔을 발행하는 한편 단기차입금을 순 278억 6,700만 엔 상환했다. 현금 및 현금성자산은 반기 말 312억 7,700만 엔이었다. 연결 범위는 GENDA Americas Holdings, Toshin Pack, Ottotree Entertainment와 그 자회사 15개사 등 18개사가 늘고, 위에서 설명한 합병 등으로 Mero Works와 Premier Amusements를 포함한 12개사가 줄었다.
가이던스는 그대로 — 상반기가 채운 조정 순이익은 연간 목표의 4분의 1
GENDA는 2026년 3월 12일 공표한 2027년 1월기 연간 가이던스를 그대로 유지했다. 매출 2,150억 엔(+25.8%), 조정 EBITDA 300억 엔(+31.3%), 조정 순이익 106억 엔(+15.7%)이다. 회사는 이 세 지표만 가이던스로 제시하며 영업이익, 경상이익, 법정 순이익 예상은 공표하지 않는다. 상반기는 가이던스 매출의 48.2%, 조정 EBITDA의 37.4%, 조정 순이익의 25.7%를 채웠다. 따라서 하반기에는 조정 EBITDA 약 187억 9,400만 엔(상반기 112억 600만 엔), 조정 순이익 78억 7,200만 엔(상반기 27억 2,800만 엔)이 필요하다는 계산이 나온다. 공시 자체의 설명은 Playnation의 계절성과 그룹 전체의 하반기 편중이지만, 숫자는 여전히 상반기보다 훨씬 강한 하반기를 요구한다.
배당은 처음이다. GENDA는 2026년 1월기에 배당을 하지 않았다. 2027년 1월기에는 7월 31일을 기준일로 하는 중간배당 주당 4.00엔을 2026년 9월 30일 이사회에서 결의해 10월 23일부터 지급할 예정이며, 기말에 4.00엔을 더해 연간 8.00엔을 예상한다. 이 예상은 직전 공표치에서 변경이 없다. 발행주식 수는 7월 31일 기준 188,378,582주로 전기 말보다 622,000주 늘었고, 신주예약권 행사로 2,100만 엔이 유입됐으며, 자기주식은 6,277,976주였다.
| 지표 | 2027년 1월기 상반기 | 2026년 1월기 상반기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 103,664 | 73,973 | +40.1% |
| 매출총이익 (백만 엔) | 21,554 | 17,289 | +24.7% |
| 매출총이익률 | 20.8% | 23.4% | −2.6%p |
| 판매비 및 일반관리비 (백만 엔) | 19,301 | 14,050 | +37.4% |
| 영업이익 (백만 엔) | 2,252 | 3,239 | −30.4% |
| 영업이익률 | 2.2% | 4.4% | −2.2%p |
| 경상이익 (백만 엔) | 1,110 | 2,406 | −53.8% |
| 지배주주 귀속 순이익 (백만 엔) | −322 | 335 | 흑자에서 적자로 |
| 주당순이익 (엔) | −1.76 | 1.98 | 흑자에서 적자로 |
| 총포괄이익 (백만 엔) | 1,644 | 762 | +115.7% |
| 조정 EBITDA (백만 엔) | 11,206 | 9,252 | +21.1% |
| 조정 순이익 (백만 엔) | 2,728 | 2,724 | +0.1% |
| 조정 주당순이익 (엔) | 14.95 | 16.09 | −7.1% |
| 엔터테인먼트 플랫폼 — 매출 (백만 엔) | 95,690 | 67,621 | +41.5% |
| 엔터테인먼트 플랫폼 — 부문이익 (백만 엔) | 10,381 | 7,778 | +33.5% |
| 엔터테인먼트 콘텐츠 — 매출 (백만 엔) | 12,455 | 8,763 | +42.1% |
| 엔터테인먼트 콘텐츠 — 부문이익 (백만 엔) | 263 | 225 | +16.9% |
| 총자산 (백만 엔) | 228,581 | 222,571 | +2.7% |
| 순자산 (백만 엔) | 64,928 | 65,285 | −0.5% |
| 자기자본비율 | 28.3% | 29.2% | −0.9%p |
| 2027년 1월기 가이던스 — 매출 (백만 엔) | 215,000 | — | +25.8% |
| 2027년 1월기 가이던스 — 조정 EBITDA (백만 엔) | 30,000 | — | +31.3% |
| 2027년 1월기 가이던스 — 조정 순이익 (백만 엔) | 10,600 | — | +15.7% |
| 연간 주당 배당금 (엔) | 8.00 | 0.00 | 신규 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.