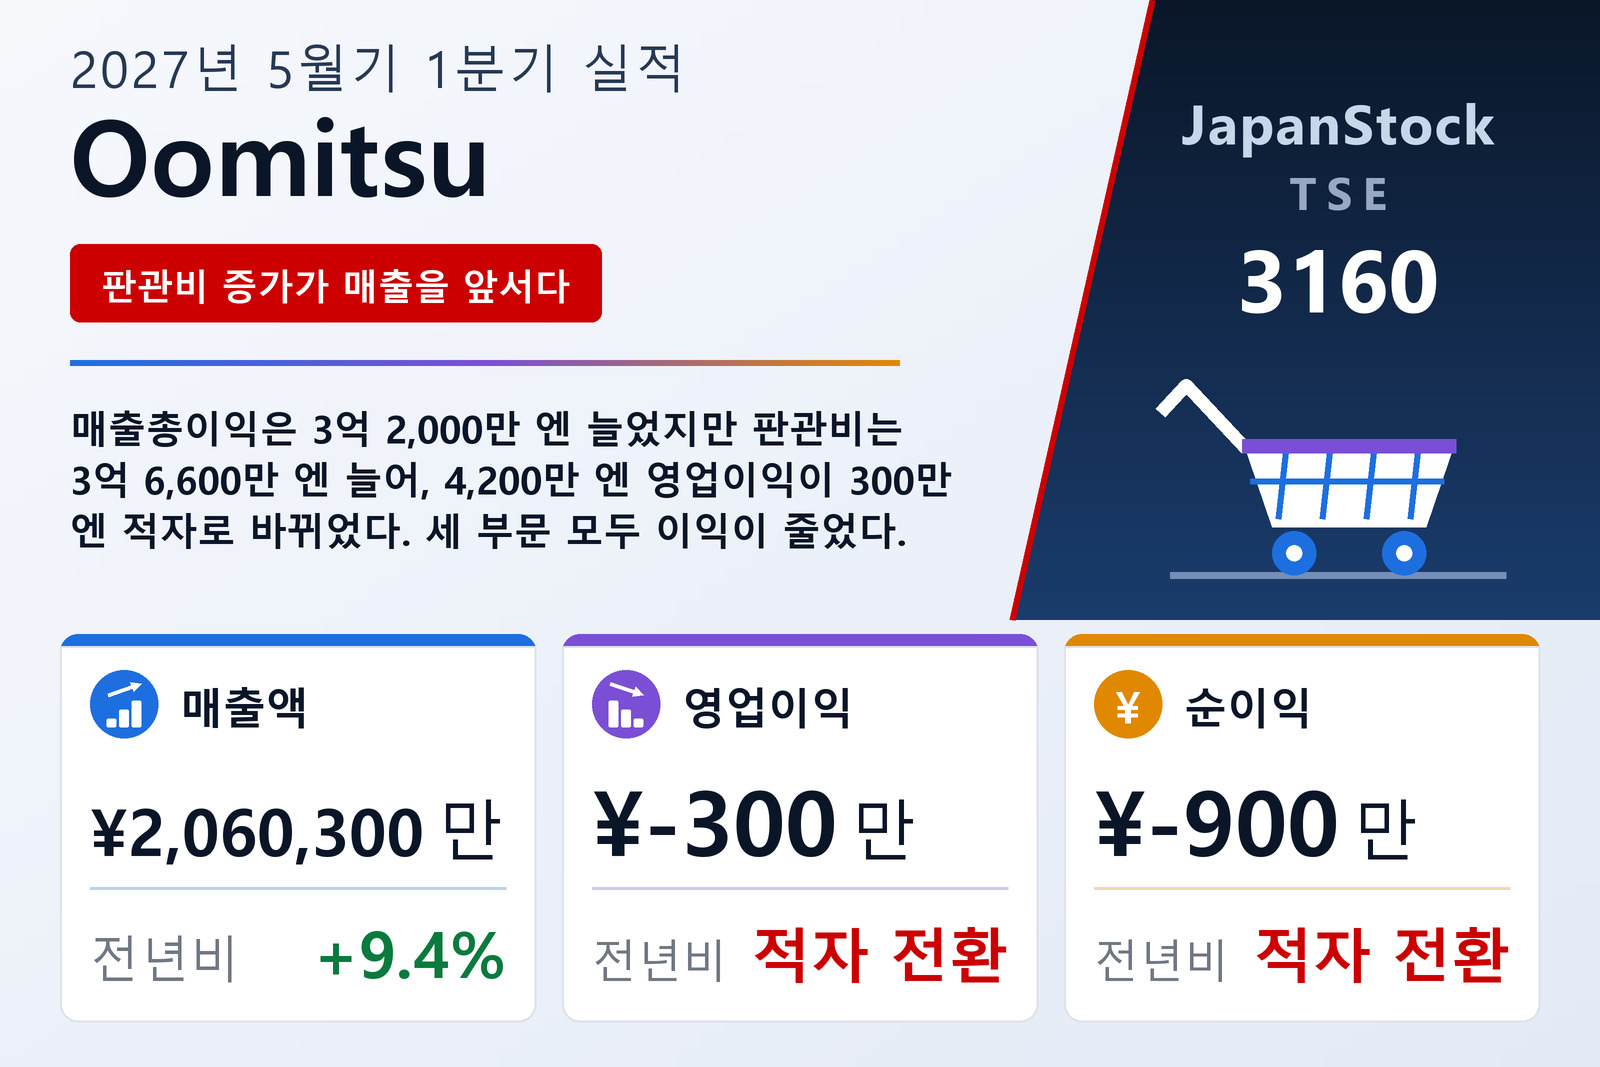
매출 9.4% 증가, 판관비 10.3% 증가 — 그 차이가 이번 분기 실적의 전부
기후현 오가키에 본사를 둔 업무용 식자재 도매업체이자 현금 도매점 체인 Amica를 함께 운영하는 Oomitsu Co., Ltd.(TSE: 3160)는 2026년 9월 24일 일본 회계기준에 따라 2026년 6월 1일부터 8월 31일까지 3개월간의 연결 1분기 실적을 공시했다. 매출은 9.4% 늘어난 206억 300만 엔이었지만, 전년 4,200만 엔이던 영업이익은 300만 엔의 영업손실로 돌아섰고 경상이익은 71.3% 줄어든 900만 엔에 그쳤다. 최종 손익은 전년 400만 엔 흑자에서 900만 엔의 지배주주 귀속 순손실로 바뀌었으며, 주당손익은 0.34엔에서 −0.66엔이 됐다. 주식은 도쿄증권거래소 스탠다드 시장에 상장돼 있다.
이번 전환은 전적으로 비용의 문제이며, 이를 좌우한 두 항목의 증가율 차이는 1%포인트 남짓이다. 매출원가는 9.6% 늘어난 166억 7,800만 엔으로 매출보다 조금 빠르게 증가해 매출총이익은 8.9% 증가한 39억 2,500만 엔에 머물렀고, 매출총이익률은 19.2%에서 19.1%로 낮아졌다. 반면 판매비와 일반관리비는 10.3% 늘어난 39억 2,900만 엔이었다. 금액으로 보면 매출총이익은 전년 대비 3억 1,970만 엔 늘었지만 판관비는 3억 6,610만 엔 늘었고, 두 증가분의 차이인 4,640만 엔이 전년 4,200만 엔의 영업이익과 올해 300만 엔의 영업손실 사이의 거리 전부다. 분명히 말하면 이번 분기 Oomitsu의 판관비 39억 2,900만 엔은 이를 메워야 할 매출총이익 39억 2,500만 엔보다 컸다.
영업외수익이 경상이익을 지켰고, 세금이 최종 손익을 끌어내렸다
경상이익 900만 엔이 영업손실보다 위에 있다는 점은 흔치 않아 따져볼 만하다. 영업외수익은 4,800만 엔에서 6,100만 엔으로 늘었고 영업외비용은 5,900만 엔에서 4,800만 엔으로 줄어, 영업외 순기여는 마이너스 1,070만 엔에서 플러스 1,270만 엔으로 전환했다. 2,350만 엔의 개선으로, 영업단에서 잃은 4,640만 엔의 절반가량을 되찾은 셈이다. 두 항목이 이를 이끌었다. 기타 영업외수익이 450만 엔에서 2,010만 엔으로 늘었고, 기타 영업외비용은 1,790만 엔에서 180만 엔으로 줄었다. 반대 방향으로는 분기 중 총차입금이 줄었는데도 이자비용이 2,120만 엔에서 3,360만 엔으로 58.7% 증가했다. 공시는 이 항목들을 모두 나열하지만 이유는 하나도 설명하지 않는다.
특별이익도 특별손실도 전혀 없어 세전 분기순이익 역시 910만 엔이었다. 여기에 법인세 등이 1,860만 엔(당기분 960만 엔, 이연분 890만 엔) 계상되면서 세전 이익의 두 배를 넘었고, 이것이 흑자였던 세전 실적을 940만 엔의 순손실로 바꿨다. 전년 같은 세 항목은 각각 3,190만 엔, 2,700만 엔, 490만 엔이었으므로, 이번 분기의 영업 악화 이전에도 세금이 이미 실적의 대부분을 잠식하고 있었다. 세전 이익 규모가 이렇게 작을 때는 세부담이 최종 손익의 부호를 결정한다. 포괄손익은 전년 4,300만 엔에서 마이너스 800만 엔이 됐다.
세 부문 모두 이익이 줄었고, 매출은 이익률이 가장 낮은 쪽으로 이동했다
보고 대상 3개 부문이 모두 이익 감소를 기록했다. 업무용 식자재 유통 사업인 업무용 식자재 도매 부문은 매출이 14.8% 늘어난 142억 3,600만 엔이었지만 부문이익은 2.5% 줄어든 9,900만 엔이었다. 현금 도매점 체인 Amica 부문은 매출이 1.2% 늘어난 57억 8,200만 엔에 그쳤고 부문이익은 26.3% 감소한 1억 4,500만 엔이었다. 연결 자회사 Marine Delica Co., Ltd.가 운영하는 수산물 부문은 매출이 15.2% 줄어든 6억 2,400만 엔, 부문이익은 510만 엔에서 150만 엔으로 69.3% 감소했다. 이 부문 수치에는 부문 간 매출 4,300만 엔이 포함돼 있어 합계가 206억 4,200만 엔으로, 그룹 매출 206억 300만 엔과 차이가 난다.
그 아래의 구성 변화가 공시가 허용하는 가장 명확한 설명이다. 업무용 식자재 도매의 부문이익률은 약 0.7%, Amica는 약 2.5%인데, 도매가 14.8% 성장하는 동안 Amica는 1.2% 성장에 그쳐 부문 매출에서 도매가 차지하는 비중이 1년 만에 65.8%에서 69.0%로 높아졌다. 성장이 이익 전환율이 가장 낮은 사업에 압도적으로 몰린 것이다. 각 부문의 이익률 자체도 낮아졌다. 도매는 0.8%에서 0.7%로, Amica는 3.4%에서 2.5%로, 수산물은 0.7%에서 0.3%로 떨어졌다. 보고 부문 합계 이익은 3억 440만 엔에서 2억 4,660만 엔으로 19.0% 줄었고, 조정 항목에 담긴 본사 경비는 마이너스 2억 6,520만 엔에서 마이너스 2억 5,320만 엔으로 줄어 감소분 가운데 1,200만 엔을 흡수했다. 보고 부문에 포함되지 않는 기타(태양광 발전 사업)는 350만 엔에서 290만 엔을 기여했다.
원인에 대해 공시는 설명이라기보다 서술에 가깝다. 도매 부문에서는 기존 거래처를 깊이 파고드는 한편 급식과 병원, 조리식품 채널로 신규 개척에 나섰고, 고객의 인력·비용 문제를 겨냥한 성력화 상품과 자체 브랜드 상품을 앞세우면서 인건비와 물류비를 줄였다고 밝혔다. Amica에서는 구색을 넓히고 제조사 페어를 열었으며 소셜미디어와 앱을 활용한 판촉을 강화하고 가정 내 소비에 맞는 품목을 늘렸다. 2026년 6월에는 기후현에 Gujo Hachiman 점포를 새로 열어 분기 말 점포 수는 아이치현과 기후현을 중심으로 55개가 됐다. 수산물 부문에서는 Marine Delica를 통해 수출과 신규 거래처 개척을 추진했다. 다만 이 모든 활동에도 세 부문 이익이 왜 함께 줄었는지는 공시가 밝히지 않는다. 시장 설명이 이유에 가장 가깝다. 주요 고객인 외식 산업은 방일 관광 수요로 회복 기조지만 원재료비와 물류비 상승이 이어지고 인력 부족도 만성적이라는 것이다.
줄어든 재무상태표와 6억 1,700만 엔 감소한 차입금
총자산은 2026년 5월 31일 289억 300만 엔에서 1.9% 줄어든 283억 4,800만 엔이 됐다. 유동자산에서는 현금및예금이 6억 5,200만 엔 늘어 13억 6,800만 엔이 된 반면 받을어음및외상매출금이 11억 4,400만 엔 줄어 73억 8,500만 엔이 되면서 순액으로 7억 2,700만 엔 감소했고, 고정자산은 건물및구축물 4,500만 엔 증가 등으로 1억 7,200만 엔 늘었다. 부채총계는 4억 3,900만 엔 줄어든 222억 2,200만 엔이었다. 단기차입금이 2억 2,900만 엔 줄어 43억 9,000만 엔, 장기차입금이 3억 3,800만 엔 줄어 43억 8,700만 엔이 됐고, 외상매입금이 3억 1,500만 엔 늘어 일부를 상쇄했다. 1년 내 상환 예정 장기차입금 14억 3,500만 엔을 포함한 총차입금은 108억 3,000만 엔에서 102억 1,200만 엔으로 줄었다. 순자산은 1.8% 줄어든 61억 2,600만 엔으로, 거의 전부가 이익잉여금 1억 1,600만 엔 감소 때문이다. 분기 손실 900만 엔에 더해 전기 기말배당 주당 7.50엔을 14,276,588주에 적용한 1억 700만 엔가량의 배당이 반영된 결과다. 자산과 자기자본이 거의 같은 속도로 줄어 자기자본비율은 21.6%로 변동이 없었다.
영업이익이 아니라 경상이익에 걸린 대출 약정
주석에는 분기 말 잔액 20억 8,300만 엔인 신디케이트론에 붙은 재무 제한 조항이 공시돼 있다. 연결과 개별 재무상태표의 순자산은 2023년 5월 결산기 말 수준의 75% 이상을 유지해야 하고, 연결과 개별 경상손익이 모두 2기 연속 손실이 되어서는 안 된다. 회사는 2026년 8월 31일 시점에 두 조항 모두 저촉되지 않았다고 밝혔다. 두 번째 조항이 어느 항목에 걸려 있는지가 여기서 중요하다. 이번 분기 영업손익은 적자였지만 조항이 측정하는 경상이익은 900만 엔으로 흑자를 유지했고, 판정은 분기가 아니라 결산기 말에 이뤄진다.
전망과 배당은 그대로 — 남은 9개월이 전부를 떠안는다
Oomitsu는 2026년 7월 14일 공표한 2027년 5월기 연간 전망을 수정하지 않았다. 매출 856억 엔(+7.6%), 영업이익 6억 3,000만 엔(+295.2%), 경상이익 6억 3,000만 엔(+85.7%), 지배주주 귀속 당기순이익 4억 엔(+603.6%)으로 주당 28.02엔이다. 상반기 전망은 매출 412억 엔(+8.8%), 영업이익 2,000만 엔, 경상이익 2,000만 엔(−82.9%), 순이익 500만 엔(−94.6%)이다.
방금 공시된 분기와 견줘 보면 이 전망은 매출에서는 평범하고 이익에서는 부담이 크다. 매출 206억 300만 엔은 연간 전망의 24.1%로 1분기로서는 무난한 수준이다. 그러나 영업이익은 전망 6억 3,000만 엔에 대해 마이너스 300만 엔이어서 남은 9개월이 6억 3,300만 엔을 벌어야 하고, 상반기 전망치 2,000만 엔에 닿기 위해서만도 2분기 한 분기에 2,300만 엔이 필요하다. 무엇이 달라지는지에 대한 설명은 공시에 없다. 배당 전망도 중간 7.50엔, 기말 7.50엔으로 연간 15.00엔이 그대로 유지됐다. 2026년 5월기와 같은 금액이며 전망 주당순이익의 약 54%에 해당한다. 1분기 배당은 결의되지 않았고 지급 개시일도 정해지지 않았다.
| 지표 | 2027년 5월기 1Q | 2026년 5월기 1Q | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 20,603 | 18,825 | +9.4% |
| 매출총이익 (백만 엔) | 3,925 | 3,605 | +8.9% |
| 매출총이익률 | 19.1% | 19.2% | −0.1%p |
| 판매비 및 일반관리비 (백만 엔) | 3,929 | 3,562 | +10.3% |
| 영업이익 (백만 엔) | −3 | 42 | 흑자에서 적자로 |
| 경상이익 (백만 엔) | 9 | 31 | −71.3% |
| 지배주주 귀속 순이익 (백만 엔) | −9 | 4 | 흑자에서 적자로 |
| 주당순이익 (엔) | −0.66 | 0.34 | 흑자에서 적자로 |
| 총포괄이익 (백만 엔) | −8 | 43 | 흑자에서 적자로 |
| 업무용 식자재 도매 — 매출 (백만 엔) | 14,236 | 12,401 | +14.8% |
| 업무용 식자재 도매 — 부문이익 (백만 엔) | 99 | 102 | −2.5% |
| Amica 소매 — 매출 (백만 엔) | 5,782 | 5,714 | +1.2% |
| Amica 소매 — 부문이익 (백만 엔) | 145 | 196 | −26.3% |
| 수산물 — 매출 (백만 엔) | 624 | 735 | −15.2% |
| 수산물 — 부문이익 (백만 엔) | 1 | 5 | −69.3% |
| 총자산 (백만 엔) | 28,348 | 28,903 | −1.9% |
| 순자산 (백만 엔) | 6,126 | 6,241 | −1.8% |
| 자기자본비율 | 21.6% | 21.6% | 동일 |
| 2027년 5월기 가이던스 — 매출 (백만 엔) | 85,600 | — | +7.6% |
| 2027년 5월기 가이던스 — 영업이익 (백만 엔) | 630 | — | +295.2% |
| 2027년 5월기 가이던스 — 경상이익 (백만 엔) | 630 | — | +85.7% |
| 2027년 5월기 가이던스 — 순이익 (백만 엔) | 400 | — | +603.6% |
| 연간 주당 배당금 (엔) | 15.00 | 15.00 | 동일 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.