안건 시기 지연이 매출에 타격
지역 대중교통·물류 사업자를 위한 디지털 시스템을 구축하는 윌스마트(TSE: 175A)는 2026년 11월 13일 일본 회계기준으로 2026년 12월기 3분기 누계(2026년 1월 1일~9월 30일) 개별 실적을 발표했다. 회사가 주체가 된 2건이 국토교통성의 지역교통 DX 추진 사업에 선정됐다. 하나는 버스 업무 표준 사양에 준거한 웹 기반 계획·실적 집계 클라우드 시스템 구축이고, 다른 하나는 WILLER EXPRESS와 함께 차량 탑재 기기와 AI를 활용한 버스 운행·안전관리 고도화 기술 검증이다. 물류 분야에서는 OBD Ⅱ형 디지털 운행기록계 'Will-Fleet' 판매를 이어갔다.
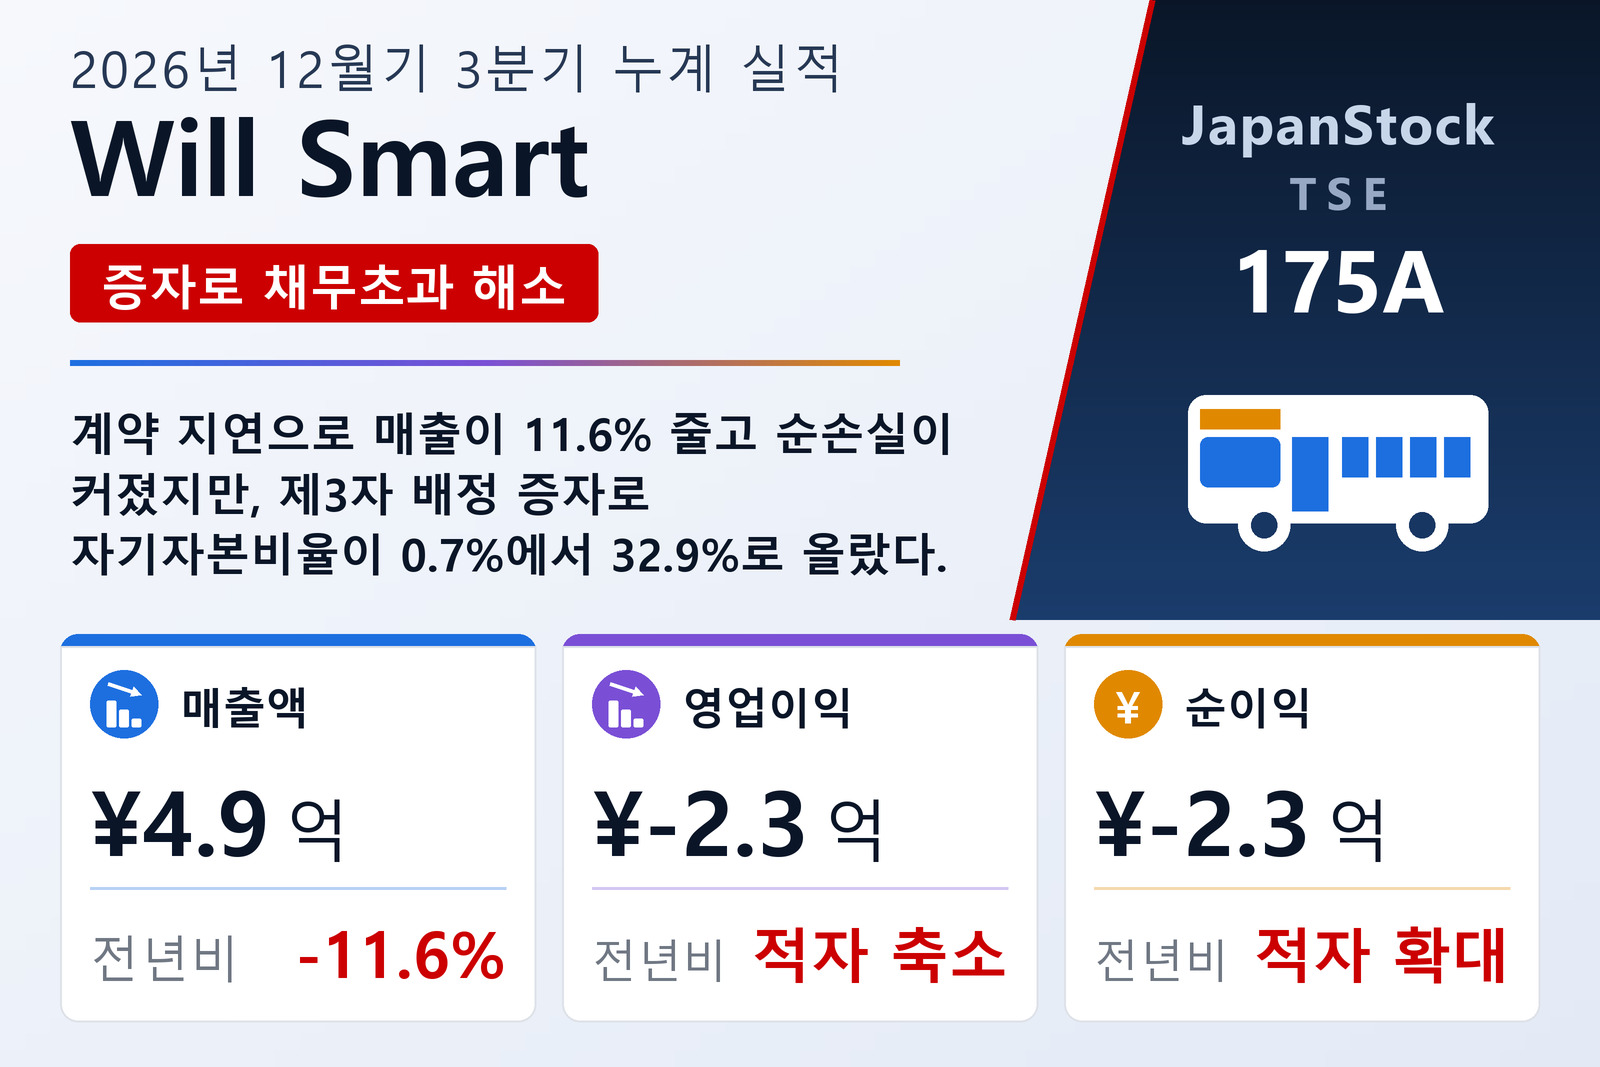
수탁 업무의 계약과 검수가 뒤로 밀리면서 매출은 11.6% 감소한 4억 8,600만 엔이었다. 매출총이익은 매출과 함께 줄었지만 판매비 및 일반관리비가 감소해 영업손실은 1,400만 엔 줄어든 2억 2,600만 엔이었다. 보조금 수입 감소와 지급이자 증가로 경상손실은 2억 1,900만 엔에서 2억 2,900만 엔으로, 순손실은 2억 2,000만 엔에서 2억 3,300만 엔(주당 130.96엔)으로 확대됐다. 회사는 모빌리티 단일 부문이다.
자본 회복, 계속기업 관련 주기는 유지
2026년 6월 1일 납입이 완료된 약 4억 5,000만 엔 규모의 제3자 배정 증자와 양도제한부 주식 발행으로 자본금과 자본준비금이 각각 2억 3,000만 엔 늘어 채무초과가 해소됐다. 순자산은 2억 3,000만 엔, 자기자본비율은 0.7%에서 32.9%로 올랐고 현금 및 예금은 3억 5,800만 엔으로 늘었다. 영업손실이 이어져 계속기업의 전제에 중요한 의문을 불러일으키는 상황은 여전히 존재한다고 공시했지만, 이 자금 조달로 중요한 불확실성은 인정되지 않는다고 판단했다. 2026년 12월기 전망인 매출 11억 5,000만 엔(+42.8%), 영업이익과 경상이익 각 5,000만 엔, 순이익 4,000만 엔은 유지했으며, 이는 4분기에 플랫폼 사업 매출 약 2억~2억 8,000만 엔, 수탁개발 매출 약 3억 5,000만~4억 엔을 전제로 한다.
| 지표 | 2026년 12월기 누계 3분기 | 2025년 12월기 누계 3분기 | 증감 |
|---|---|---|---|
| 매출액 (백만 엔) | 486 | 550 | −11.6% |
| 영업이익 (백만 엔) | −226 | −241 | 적자 축소 |
| 경상이익 (백만 엔) | −229 | −219 | 적자 확대 |
| 순이익 (백만 엔) | −233 | −220 | 적자 확대 |
| 주당순이익 (엔) | −130.96 | −150.16 | 적자 축소 |
| 총자산 (백만 엔) | 699 | 436 | +60.3% |
| 순자산 (백만 엔) | 230 | 3 | 산출 불가 |
| 자기자본비율 | 32.9% | 0.7% | +32.2%p |
| 2026년 12월기 가이던스 — 매출 (백만 엔) | 1,150 | — | +42.8% |
| 2026년 12월기 가이던스 — 영업이익 (백만 엔) | 50 | — | 적자에서 흑자로 |
| 2026년 12월기 가이던스 — 경상이익 (백만 엔) | 50 | — | 적자에서 흑자로 |
| 2026년 12월기 가이던스 — 순이익 (백만 엔) | 40 | — | 적자에서 흑자로 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.