Meio ano de resultados de 384 subsidiárias: o relatório não publica taxas de crescimento
A Mitsui O.S.K. Lines, Ltd. (TSE: 9104), grupo japonês de transporte marítimo cujos segmentos vão de granéis sólidos, energia e logística química a porta-contêineres, transporte de veículos, imóveis e balsas, publicou em 7 de agosto de 2026 os resultados consolidados do primeiro trimestre do EF3/2027, os três meses de 1º de abril a 30 de junho de 2026, pelas normas contábeis japonesas. A receita foi de ¥730.987 milhões, ante ¥432.704 milhões um ano antes; o lucro operacional, de ¥38.516 milhões, ante ¥37.078 milhões; o lucro ordinário, de ¥52.153 milhões, ante ¥52.233 milhões; e o lucro atribuível aos acionistas da controladora, de ¥61.056 milhões, ante ¥52.817 milhões, o equivalente a ¥177,69 por ação, ante ¥152,89. As ações são listadas na Bolsa de Tóquio.
Esses pares de números não são comparáveis, e o relatório diz isso. A partir deste trimestre, 384 subsidiárias consolidadas que antes encerravam o exercício em 31 de dezembro passaram a encerrá-lo em 31 de março ou a ser consolidadas com demonstrações provisórias levantadas na data de encerramento do grupo, 31 de março. Por isso o trimestre inclui essas empresas por seis meses, de 1º de janeiro a 30 de junho de 2026, e a tabela-resumo exibe um traço em vez de uma variação anual em todas as linhas de resultado. O relatório quantifica o período adicional, de 1º de janeiro a 31 de março de 2026: ¥207.481 milhões de receita, ¥8.422 milhões de lucro operacional e ¥3.874 milhões de lucro ordinário, além de ¥3.395 milhões de lucro antes dos impostos.
Na base ajustada, a receita cresceu e o lucro operacional caiu
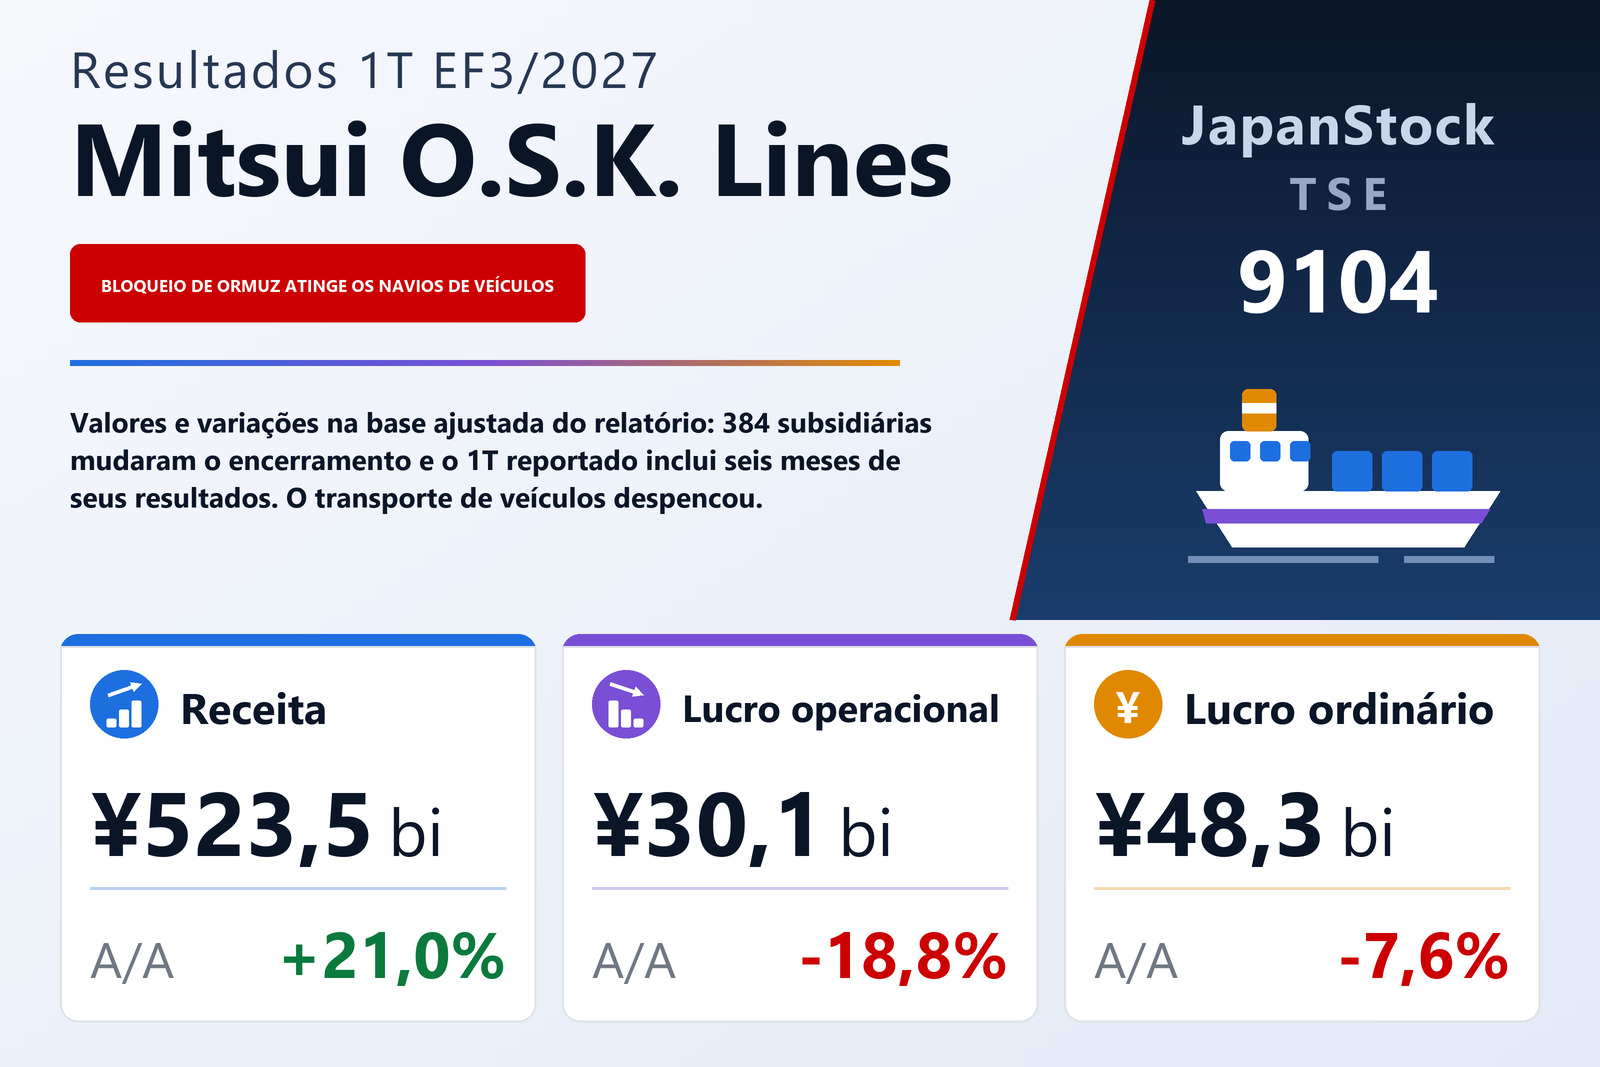
O relatório publica ainda, como referência, taxas ajustadas que computam as 384 subsidiárias apenas de abril a junho. Nessa base, a receita foi de ¥523.506 milhões, alta de 21,0%, o lucro operacional de ¥30.093 milhões, queda de 18,8%, e o lucro ordinário de ¥48.278 milhões, queda de 7,6%. Não há número ajustado para o lucro líquido. O quadro subjacente é, portanto, o inverso do reportado: um negócio maior que ganha menos no nível operacional. Duas variáveis de mercado o emolduram. O câmbio médio foi de ¥159,14 por dólar, um iene ¥13,89 mais fraco que um ano antes, o que eleva a receita em ienes, e o preço médio do combustível marítimo subiu US$373, para US$917 por tonelada, ante US$544, um custo que o relatório cita repetidamente nos comentários por segmento.
Nos números reportados, o custo das vendas subiu para ¥623.300 milhões, ante ¥351.605 milhões, e as despesas de vendas, gerais e administrativas para ¥69.170 milhões, ante ¥44.020 milhões, deixando lucro bruto de ¥107.686 milhões, ante ¥81.099 milhões. A margem bruta reportada foi de 14,7%, ante 18,7%, e a margem operacional de 5,3%, ante 8,6%, embora ambas estejam distorcidas pelo período de consolidação mais longo. A depreciação, incluindo a amortização de intangíveis exceto ágio, dobrou para ¥78.554 milhões, ante ¥39.161 milhões.
Abaixo do resultado operacional: juros mais pesados, uma virada cambial e uma venda de ativos
Os itens não operacionais se moveram com força nas duas direções e praticamente se compensaram. As despesas com juros quase triplicaram, para ¥25.227 milhões, ante ¥9.177 milhões, enquanto as receitas de juros subiram para ¥9.267 milhões, ante ¥4.348 milhões. O câmbio passou de uma perda de ¥5.544 milhões para um ganho de ¥11.800 milhões. O resultado de equivalência patrimonial ficou quase estável, em ¥13.959 milhões, ante ¥13.852 milhões, embora o relatório informe que a coligada de porta-contêineres OCEAN NETWORK EXPRESS, contabilizada por equivalência, lucrou menos que um ano antes, pois o custo maior do combustível superou os fretes que subiram a partir de maio. O lucro ordinário terminou em ¥52.153 milhões, ¥80 milhões abaixo do ano anterior.
O salto na última linha veio dos itens extraordinários. Os ganhos extraordinários foram de ¥17.058 milhões, ante ¥10.197 milhões, liderados por ¥13.404 milhões de ganhos na venda de ativos não circulantes, ante ¥681 milhões; o relatório não diz quais ativos foram vendidos. As perdas extraordinárias somaram ¥1.140 milhões. O lucro antes dos impostos foi, assim, de ¥68.071 milhões, ante ¥61.662 milhões; os impostos caíram para ¥6.737 milhões, ante ¥7.210 milhões; e o lucro atribuível aos acionistas não controladores recuou para ¥278 milhões, ante ¥1.635 milhões — foi assim que um lucro ordinário estável se converteu em lucro líquido ¥8.239 milhões maior. O resultado abrangente foi de ¥144.442 milhões, ante um prejuízo de ¥76.004 milhões, pois os ajustes de conversão cambial (+¥46.862 milhões), a participação no resultado abrangente das coligadas por equivalência (+¥30.424 milhões) e os ganhos de hedge diferidos (+¥8.672 milhões) ficaram todos positivos.
O transporte de veículos sofreu o golpe; granéis sólidos voltaram ao lucro
A MOL mede o lucro dos segmentos no nível do lucro ordinário. A partir deste trimestre, criou um segmento de Logística química com navios de derivados, navios químicos e navios de metanol antes incluídos em Energia, além dos terminais de tancagem antes incluídos em Transporte de veículos, portos e logística; o ano anterior foi reapresentado. O maior movimento ocorreu em Transporte de veículos, portos e logística, cujo lucro do segmento caiu para ¥1.742 milhões, ante ¥23.402 milhões, com receita de ¥177.396 milhões, ante ¥127.793 milhões. Para o transporte de veículos, o relatório aponta a suspensão das viagens ao golfo Pérsico após o fechamento do estreito de Ormuz, o custo maior do combustível e restrições de programação causadas pelo congestionamento em alguns portos, enquanto a demanda por transporte de veículos novos se manteve firme; os volumes logísticos aéreos e marítimos também ficaram abaixo do ano anterior. A mudança de data de encerramento reduziu o lucro deste segmento em ¥1.393 milhões, portanto não explica a queda.
O lucro do segmento de Energia caiu para ¥15.062 milhões, ante ¥22.026 milhões, com receita de ¥115.278 milhões, ante ¥61.363 milhões. Os mercados de petroleiros e de navios de GLP ficaram acima do ano anterior, porque a perturbação das cargas do Oriente Médio alongou as viagens, e o negócio de FPSO lucrou mais; mas o negócio de navios de GNL e etano perdeu um ganho pontual com um refinanciamento registrado no mesmo trimestre do ano anterior, e a infraestrutura de gás lucrou menos após o fim de alguns contratos. Granéis sólidos seguiram na direção oposta, para lucro do segmento de ¥10.722 milhões, ante prejuízo de ¥3.448 milhões, com receita de ¥177.174 milhões, ante ¥107.156 milhões, já que os mercados de capesize e de graneleiros menores subiram a partir do fim de abril e o negócio de navios open-hatch da Gearbulk melhorou sua rentabilidade.
Logística química lucrou ¥8.482 milhões, ante ¥7.086 milhões, com receita de ¥164.808 milhões, ante ¥65.159 milhões, mas ¥73.698 milhões dessa receita e ¥2.717 milhões desse lucro vieram do período de consolidação mais longo, o maior efeito desse tipo entre todos os segmentos; sem ele, o lucro do segmento teria sido de cerca de ¥5.765 milhões. Porta-contêineres caiu para ¥5.264 milhões, ante ¥7.372 milhões. Imobiliário subiu para ¥4.693 milhões, ante ¥1.884 milhões, apoiado em prédios no Reino Unido adquiridos no ano passado, com ¥1.544 milhões do total vindos da mudança de encerramento. Balsas, RORO de cabotagem e cruzeiros teve prejuízo de ¥2.767 milhões, ante ¥1.264 milhões, com menos viagens por mau tempo, cargas fracas, combustível mais caro e demora em captar demanda para o navio de cruzeiro MITSUI OCEAN FUJI, enquanto Negócios associados lucrou ¥1.201 milhões, ante ¥561 milhões, com atividade firme de rebocadores.
Navios e empréstimos de longo prazo expandiram o balanço
O ativo total cresceu 4,0%, para ¥6.202.420 milhões, ante ¥5.962.245 milhões em 31 de março de 2026, principalmente por causa dos navios, que aumentaram para ¥1.432.976 milhões, ante ¥1.353.598 milhões. O passivo subiu para ¥3.166.460 milhões, ante ¥3.033.172 milhões, sobretudo pelos empréstimos de longo prazo, que chegaram a ¥1.839.514 milhões, ante ¥1.724.321 milhões; as obrigações de arrendamento também cresceram, para ¥200.248 milhões, ante ¥161.690 milhões. O patrimônio líquido aumentou 3,6%, para ¥3.035.960 milhões, principalmente pelos ajustes de conversão cambial, e o índice de capital próprio recuou levemente para 48,0%, ante 48,2%. A empresa não elaborou demonstração trimestral dos fluxos de caixa.
Projeção, elevada em 3 de agosto, é mantida
A MOL manteve a projeção com estes resultados, mas já a havia elevado em comunicado separado em 3 de agosto de 2026. Agora espera para o EF3/2027 receita de ¥2.230.000 milhões (+22,2%), lucro operacional de ¥135.000 milhões (+6,3%), lucro ordinário de ¥225.000 milhões (+28,0%) e lucro atribuível aos acionistas da controladora de ¥240.000 milhões (+12,5%), ou ¥698,27 por ação, acima das metas de 30 de abril de ¥2.040.000 milhões, ¥105.000 milhões, ¥145.000 milhões e ¥170.000 milhões, respectivamente. Para o primeiro semestre, projeta receita de ¥1.235.000 milhões, lucro ordinário de ¥126.000 milhões e lucro líquido de ¥137.000 milhões, o que implica lucro ordinário de cerca de ¥73.847 milhões apenas no segundo trimestre, ante ¥52.153 milhões no primeiro. A projeção supõe câmbio de ¥156,55 por dólar e, para as projeções por segmento, que o golfo Pérsico reabra a tráfego limitado nos dois sentidos por volta de outubro de 2026 e volte à situação anterior ao conflito por volta de janeiro de 2027, enquanto o mar Vermelho permanece fechado o ano inteiro.
A projeção de dividendo segue em ¥205,00 por ação no ano, ¥100,00 no meio do exercício e ¥105,00 no encerramento, ante ¥200,00 no EF3/2026, pagos como ¥85,00 e ¥115,00. Isso equivale a cerca de 29% do lucro por ação projetado de ¥698,27.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 730.987 | 432.704 | n.s. |
| Receita, base ajustada (milhões de ¥) | 523.506 | 432.704 | +21,0% |
| Lucro bruto (milhões de ¥) | 107.686 | 81.099 | n.s. |
| Despesas comerciais e administrativas (milhões de ¥) | 69.170 | 44.020 | n.s. |
| Lucro operacional (milhões de ¥) | 38.516 | 37.078 | n.s. |
| Lucro operacional, base ajustada (milhões de ¥) | 30.093 | 37.078 | −18,8% |
| Resultado de equivalência patrimonial (milhões de ¥) | 13.959 | 13.852 | n.s. |
| Despesas com juros (milhões de ¥) | 25.227 | 9.177 | n.s. |
| Lucro ordinário (milhões de ¥) | 52.153 | 52.233 | n.s. |
| Lucro ordinário, base ajustada (milhões de ¥) | 48.278 | 52.233 | −7,6% |
| Ganho na venda de ativos não circulantes (milhões de ¥) | 13.404 | 681 | n.s. |
| Lucro antes de impostos (milhões de ¥) | 68.071 | 61.662 | n.s. |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 61.056 | 52.817 | n.s. |
| LPA (¥) | 177,69 | 152,89 | n.s. |
| Resultado abrangente (milhões de ¥) | 144.442 | −76.004 | n.s. |
| Granéis sólidos — receita (milhões de ¥) | 177.174 | 107.156 | n.s. |
| Granéis sólidos — lucro do segmento (milhões de ¥) | 10.722 | −3.448 | de prejuízo a lucro |
| Energia — receita (milhões de ¥) | 115.278 | 61.363 | n.s. |
| Energia — lucro do segmento (milhões de ¥) | 15.062 | 22.026 | n.s. |
| Logística química — receita (milhões de ¥) | 164.808 | 65.159 | n.s. |
| Logística química — lucro do segmento (milhões de ¥) | 8.482 | 7.086 | n.s. |
| Porta-contêineres — receita (milhões de ¥) | 31.117 | 22.256 | n.s. |
| Porta-contêineres — lucro do segmento (milhões de ¥) | 5.264 | 7.372 | n.s. |
| Transporte de veículos, portos e logística — receita (milhões de ¥) | 177.396 | 127.793 | n.s. |
| Transporte de veículos, portos e logística — lucro do segmento (milhões de ¥) | 1.742 | 23.402 | n.s. |
| Imobiliário — receita (milhões de ¥) | 16.713 | 10.880 | n.s. |
| Imobiliário — lucro do segmento (milhões de ¥) | 4.693 | 1.884 | n.s. |
| Balsas, RORO de cabotagem e cruzeiros — receita (milhões de ¥) | 19.659 | 18.271 | n.s. |
| Balsas, RORO de cabotagem e cruzeiros — lucro do segmento (milhões de ¥) | −2.767 | −1.264 | prejuízo ampliado |
| Negócios associados — receita (milhões de ¥) | 17.104 | 13.742 | n.s. |
| Negócios associados — lucro do segmento (milhões de ¥) | 1.201 | 561 | n.s. |
| Ativos totais (milhões de ¥) | 6.202.420 | 5.962.245 | +4,0% |
| Navios, líquido (milhões de ¥) | 1.432.976 | 1.353.598 | +5,9% |
| Empréstimos de longo prazo (milhões de ¥) | 1.839.514 | 1.724.321 | +6,7% |
| Patrimônio líquido (milhões de ¥) | 3.035.960 | 2.929.073 | +3,6% |
| Índice de patrimônio líquido | 48,0% | 48,2% | −0,2 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 2.230.000 | — | +22,2% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 135.000 | — | +6,3% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 225.000 | — | +28,0% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 240.000 | — | +12,5% |
| Dividendo anual por ação (¥) | 205,00 | 200,00 | +2,5% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.