Los márgenes crecen más que las ventas
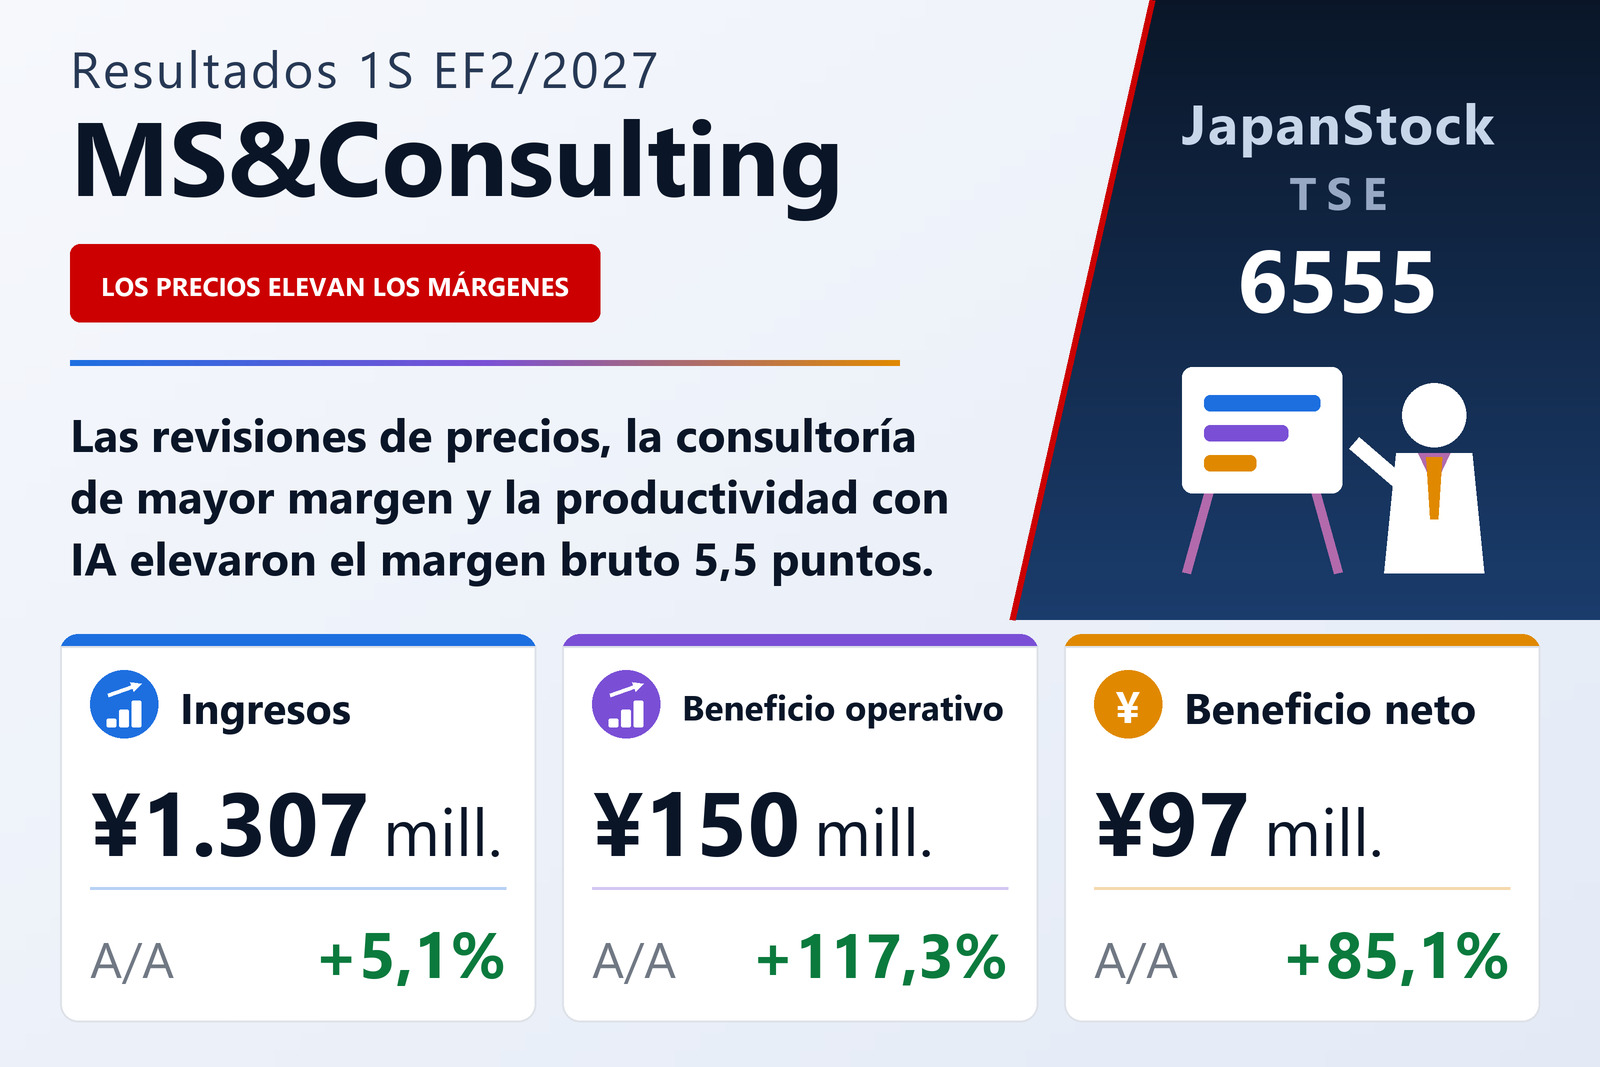
MS&Consulting Co., Ltd. (TSE: 6555) publicó el 15 de octubre de 2026 sus resultados consolidados del primer semestre del EF2/2027, del 1 de marzo al 31 de agosto de 2026, bajo NIIF. Los ingresos subieron un 5,1% hasta 1.307 millones de yenes, un 3,8% por encima de su propio plan, y el beneficio bruto un 23,7%. El beneficio operativo creció un 117,3% hasta 150 millones de yenes, un 87,0% por encima del plan, y el beneficio antes de impuestos un 119,1% hasta 150 millones. El beneficio atribuible a los propietarios de la dominante subió un 85,1% hasta 97 millones de yenes, o 21,46 yenes por acción. Los ingresos del ámbito de experiencia de cliente (CX), que incluye su servicio principal de investigación de cliente misterioso (MSR), se vieron afectados en el primer trimestre por el fin de un gran contrato puntual del año pasado, pero superaron al año anterior en el segundo trimestre y recuperaron en el semestre un nivel similar. Los ingresos de consultoría subieron un 26,8%, impulsados por un salto del 74,8% en la consultoría de subvenciones y ayudas, y los demás ingresos un 30,5%; las encuestas MSR vinculadas al extranjero crecieron un 33,5%.
Precios y productividad
La compañía opera un único segmento MSR. La reducción del coste de producción por informe y las revisiones de precios elevaron el margen bruto de MSR al 49,9% desde el 47,2%, y en el conjunto del negocio la ratio de coste de ventas bajó 5,5 puntos y la de gastos generales 1,6 puntos, con lo que el margen operativo mejoró 5,9 puntos. Las ventas de beneficio directo, los ingresos menos las recompensas a los evaluadores y los costes de subcontratación, crecieron un 9,8%. Los pedidos aumentaron un 7,4% y los pedidos de beneficio directo un 13,7%, y los ingresos del semestre más la cartera del segundo semestre cubren ya el 79,8% del plan anual, 6,4 puntos más que un año antes. Su plataforma CX Grid, la consultoría de mayor margen y el uso de la IA son las principales palancas de su estrategia de crecimiento.
Balance y perspectivas
El activo total aumentó un 1,7% hasta 3.768 millones de yenes y el patrimonio atribuible a los propietarios de la dominante un 3,5% hasta 3.060 millones, elevando su ratio al 81,2% desde el 79,8%. El flujo de caja operativo fue de 47 millones, 94 millones menos que un año antes, sobre todo por el aumento de las cuentas por cobrar. La compañía mantuvo su previsión del EF2/2027: ingresos de 2.757 millones de yenes (+6,7%), beneficio operativo de 355 millones de yenes (+40,7%), beneficio antes de impuestos de 352 millones (+40,2%) y beneficio atribuible a los propietarios de la dominante de 220 millones (+27,2%). No prevé dividendo para el ejercicio.
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.307 | 1.243 | +5,1% |
| Beneficio operativo (millones de ¥) | 150 | 69 | +117,3% |
| Beneficio antes de impuestos (millones de ¥) | 150 | 68 | +119,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 97 | 52 | +85,1% |
| BPA (¥) | 21,46 | 12,48 | +72,0% |
| Activos totales (millones de ¥) | 3.768 | 3.704 | +1,7% |
| Patrimonio atribuible a la matriz (millones de ¥) | 3.060 | 2.956 | +3,5% |
| Ratio de fondos propios | 81,2% | 79,8% | +1,4 pt |
| Previsión EF2/2027 — ingresos (millones de ¥) | 2.757 | — | +6,7% |
| Previsión EF2/2027 — beneficio operativo (millones de ¥) | 355 | — | +40,7% |
| Previsión EF2/2027 — beneficio antes de impuestos (millones de ¥) | 352 | — | +40,2% |
| Previsión EF2/2027 — beneficio neto (millones de ¥) | 220 | — | +27,2% |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.