Las subidas de precio pesan sobre las bebidas en Japón
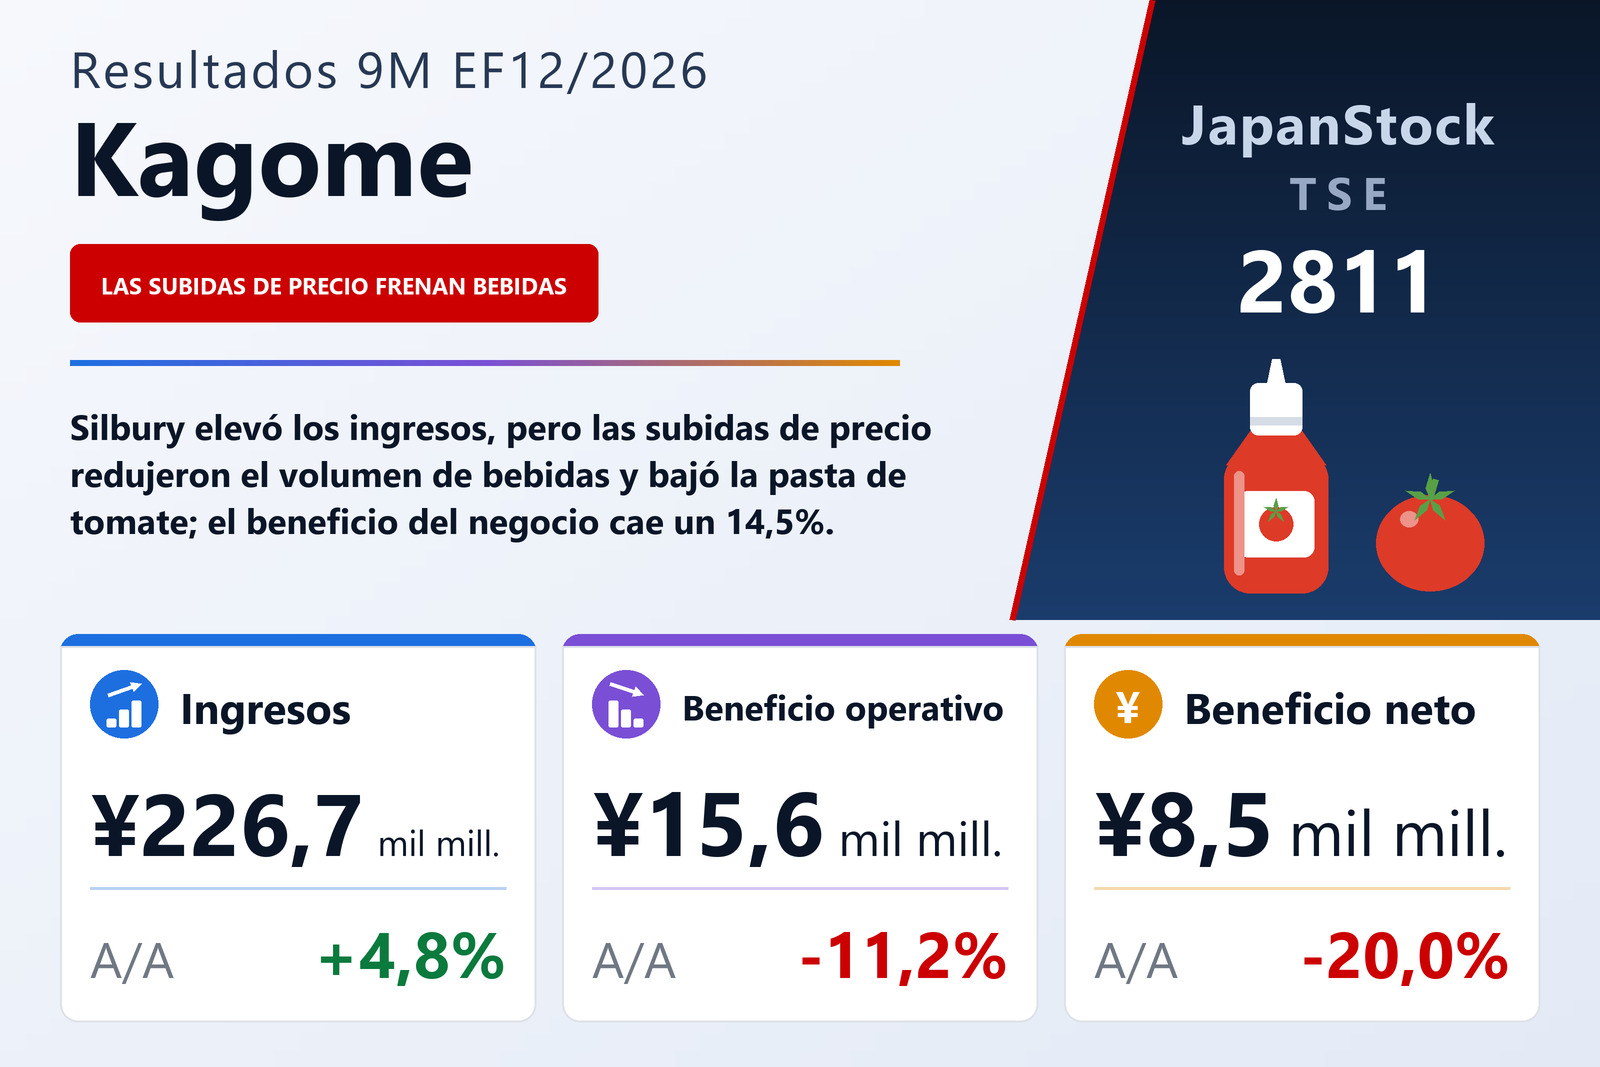
Kagome Co., Ltd. (TSE: 2811) presentó el 29 de octubre de 2026 sus resultados consolidados NIIF de los nueve primeros meses del EF12/2026, del 1 de enero al 30 de septiembre de 2026; ha adoptado anticipadamente la NIIF 18 y reexpresado el año anterior. Con las materias primas agrícolas todavía caras, Kagome subió los precios de algunas bebidas para hogares y hostelería. El zumo de tomate se vendió bien, pero el volumen de la gama Yasai Seikatsu 100 cayó tras la subida y aumentó el gasto en publicidad y promoción, de modo que los ingresos de alimentos procesados en Japón bajaron un 1,5% hasta 114.413 millones de yenes y su beneficio del negocio cayó un 8,8% hasta 10.265 millones. En el segmento internacional, la consolidación de Silbury elevó los ingresos un 14,7% hasta 106.874 millones de yenes, pero los menores precios de la pasta de tomate en un mercado mundial a la baja y los mayores costes de fabricación redujeron su beneficio del negocio un 10,6% hasta 6.890 millones.
Previsión y dividendo sin cambios
Los activos totales fueron de 378.608 millones de yenes frente a 375.820 millones al cierre de 2025, y el ratio de patrimonio atribuible a los propietarios fue del 50,6%. El resultado integral subió un 22,6% hasta 10.326 millones, mientras el beneficio básico por acción fue de 94,46 yenes frente a 116,15. Kagome mantuvo su previsión para el EF12/2026 de ingresos de 310.000 millones de yenes (+5,3%), beneficio del negocio de 19.000 millones (−15,1%), beneficio operativo de 19.500 millones (−12,6%) y beneficio de 10.500 millones (−29,1%), con un dividendo final de 58 yenes frente a 48.
| Indicador | 9M EF12/2026 | 9M EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 226.666 | 216.309 | +4,8% |
| Beneficio del negocio (millones de ¥) | 14.806 | 17.322 | -14,5% |
| Beneficio operativo (millones de ¥) | 15.594 | 17.554 | -11,2% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 8.548 | 10.681 | -20,0% |
| Resultado global (millones de ¥) | 10.326 | 8.422 | +22,6% |
| BPA (¥) | 94,46 | 116,15 | -18,7% |
| Alimentos procesados en Japón — ingresos (millones de ¥) | 114.413 | 116.104 | -1,5% |
| Alimentos procesados en Japón — beneficio del negocio (millones de ¥) | 10.265 | 11.258 | -8,8% |
| Internacional — ingresos (millones de ¥) | 106.874 | 93.156 | +14,7% |
| Internacional — beneficio del negocio (millones de ¥) | 6.890 | 7.707 | -10,6% |
| Activos totales (millones de ¥) | 378.608 | 375.820 | +0,7% |
| Patrimonio atribuible a la matriz (millones de ¥) | 191.460 | 190.559 | +0,5% |
| Ratio de fondos propios | 50,6% | 50,7% | -0,1 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 310.000 | — | +5,3% |
| Previsión EF12/2026 — beneficio del negocio (millones de ¥) | 19.000 | — | -15,1% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 19.500 | — | -12,6% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 10.500 | — | -29,1% |
| Dividendo anual por acción (¥) | 58,00 | 48,00 | +20,8% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.