Precios al alza, volúmenes de harina a la baja
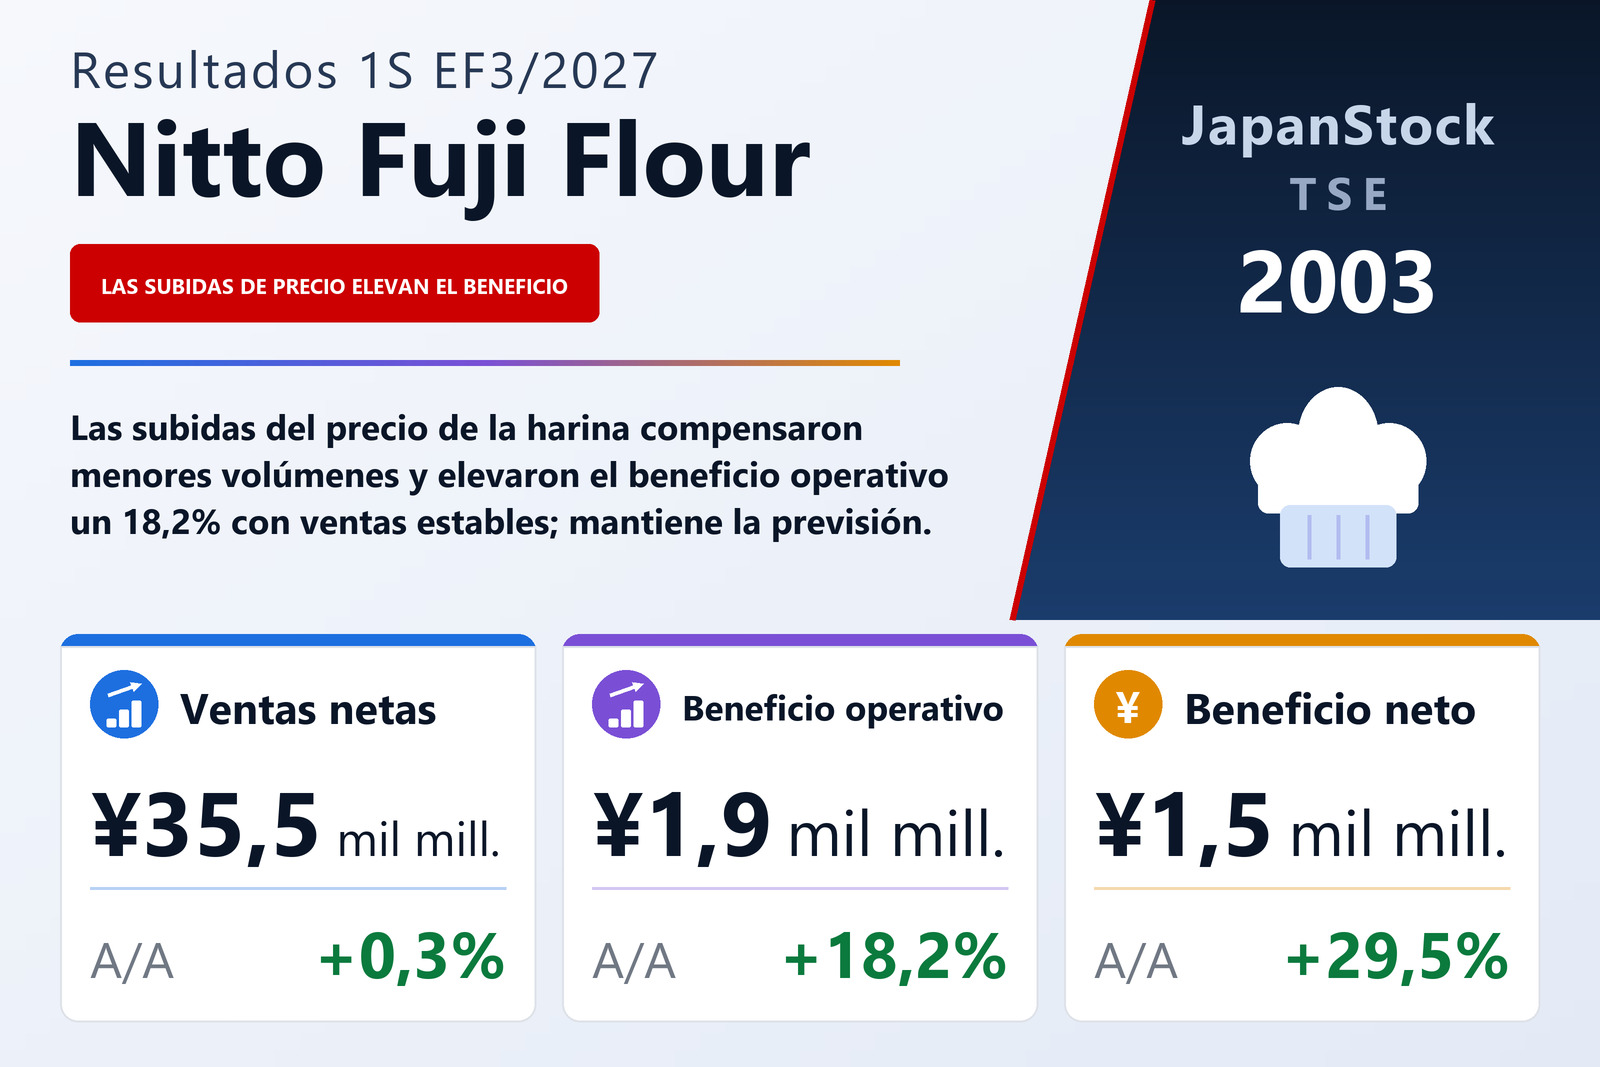
Nitto Fuji Flour Milling Co., Ltd. (TSE: 2003) presentó el 2 de noviembre de 2026 sus resultados consolidados del primer semestre del EF3/2027, del 1 de abril al 30 de septiembre de 2026, según las normas contables japonesas. Las ventas de sus principales productos de harina cayeron en volumen y una antigua filial de transporte, que pasó a ser asociada por el método de la participación tras una venta parcial de acciones en octubre de 2025, dejó de consolidar ingresos, pero las subidas de precio para cubrir el coste de materias primas y logística mantuvieron las ventas en 35.502 millones de yenes. Los ingresos del segmento Molienda de harina y alimentos bajaron un 1,3% hasta 29.421 millones, mientras su beneficio subió un 18,1% hasta 1.826 millones, gracias a las filiales extranjeras de harinas preparadas y a mejores márgenes en las filiales nacionales. El segmento Restauración, que gestiona franquicias de Kentucky Fried Chicken, elevó sus ingresos un 9,5% hasta 6.085 millones con nuevas aperturas y su beneficio a 66 millones desde 2 millones.
Previsión y dividendo sin cambios
El beneficio ordinario subió un 20,3% hasta 2.254 millones, apoyado en mayores ingresos por arrendamiento de activos fijos, y el beneficio neto un 29,5% hasta 1.479 millones, o 40,64 yenes por acción, pese a pérdidas por deterioro y bajas de activos. La compañía mantuvo su previsión para el EF3/2027 de ventas netas de 73.000 millones, beneficio operativo de 4.200 millones (+10,1%), beneficio ordinario de 4.700 millones y beneficio neto de 3.300 millones. Tras el desdoblamiento de 4 por 1 del 1 de abril de 2026, prevé un dividendo anual de 70 yenes (35 a cuenta y 35 al cierre), igual a los 280 yenes del año anterior ajustados por el desdoblamiento. El ratio de capital propio subió al 79,3%.
| Indicador | 1S EF3/2027 | 1S EF3/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 35.502 | 35.414 | +0,3% |
| Beneficio operativo (millones de ¥) | 1.902 | 1.609 | +18,2% |
| Beneficio ordinario (millones de ¥) | 2.254 | 1.874 | +20,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.479 | 1.142 | +29,5% |
| Resultado global (millones de ¥) | 1.216 | 886 | +37,1% |
| BPA (¥) | 40,64 | 31,38 | +29,5% |
| Molienda de harina y alimentos — ingresos (millones de ¥) | 29.421 | 29.807 | -1,3% |
| Molienda de harina y alimentos — beneficio del segmento (millones de ¥) | 1.826 | 1.547 | +18,1% |
| Restauración — ingresos (millones de ¥) | 6.085 | 5.557 | +9,5% |
| Restauración — beneficio del segmento (millones de ¥) | 66 | 2 | n.s. |
| Activos totales (millones de ¥) | 63.010 | 63.742 | -1,1% |
| Patrimonio neto (millones de ¥) | 50.047 | 50.108 | -0,1% |
| Ratio de fondos propios | 79,3% | 78,5% | +0,8 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 73.000 | — | +0,3% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 4.200 | — | +10,1% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 4.700 | — | +7,2% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 3.300 | — | -0,6% |
| Dividendo anual por acción (¥) | 70,00 | 70,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.