Las adquisiciones impulsan el comercio; el marketing gana menos
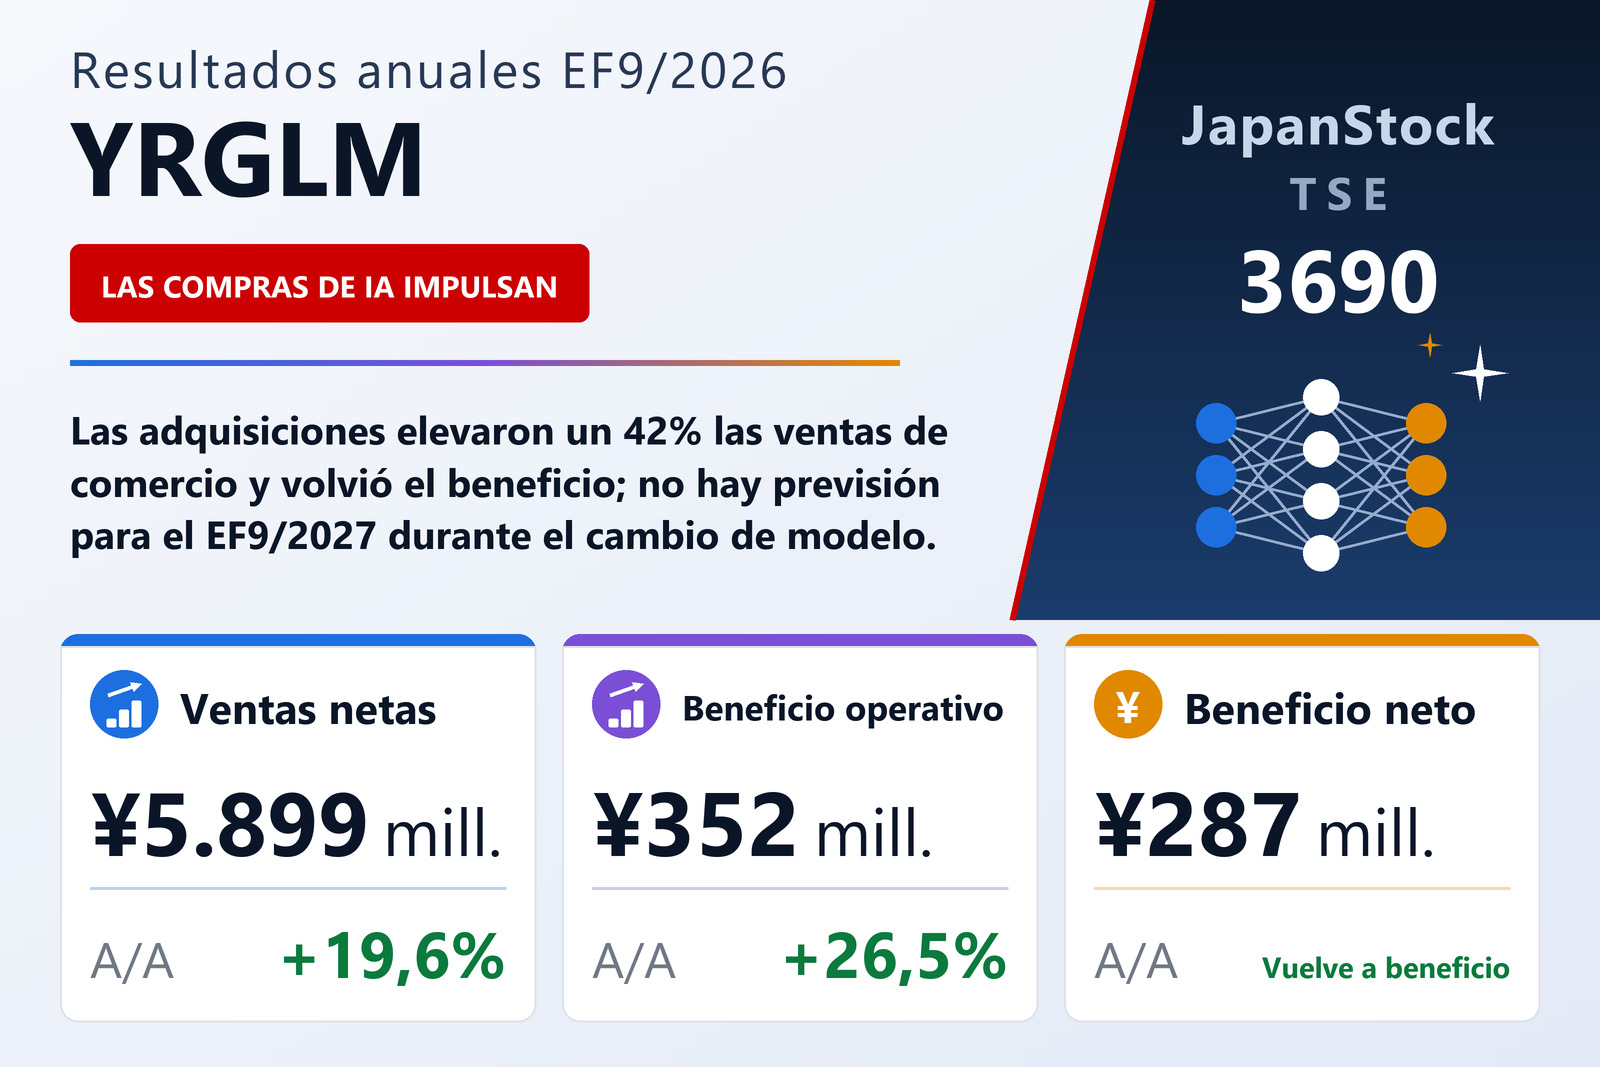
YRGLM Inc. (TSE: 3690) presentó el 5 de noviembre de 2026 sus resultados consolidados del EF9/2026, del 1 de octubre de 2025 al 30 de septiembre de 2026, tras rebautizar sus dos segmentos como IA de marketing e IA de comercio. Los ingresos de IA de comercio subieron un 42,1% hasta 2.867 millones y el beneficio del segmento pasó a 134 millones desde 6 millones, impulsados por la consolidación desde enero de Silver Egg Technology, especialista en recomendaciones con IA adquirida mediante una OPA y participada al 100% desde abril; la unidad relanzó en marzo su plataforma EC-CUBE y en septiembre publicó una versión alfa de EC-CUBE 4.4 con asistente de IA. Los ingresos de IA de marketing subieron un 3,9% hasta 3.037 millones, mientras el beneficio del segmento bajó un 19,8% hasta 218 millones por mayores gastos de promoción de su plataforma de gestión de campañas y de auditoría.
La compañía adquirió el 1 de julio de 2026 la totalidad de la consultora de gestión publicitaria Atara, que absorbió el 1 de octubre, y reorganizó sus negocios de incubación, incluida la venta de Spoo, que salió del grupo a finales de julio. Los costes del primer año de las adquisiciones se absorbieron con una mayor rentabilidad de los negocios existentes. El beneficio neto pasó a positivo al desaparecer las pérdidas por deterioro del año anterior, al generar la venta de Spoo una plusvalía extraordinaria y al bajar los impuestos. Los activos totales subieron un 48,8% hasta 4.768 millones, y el ratio de capital bajó al 42,4% desde el 51,8%.
Previsión y próximo dividendo, sin decidir
YRGLM afirmó que aún no puede elaborar una previsión razonable para el EF9/2027 porque el grupo sigue en reorganización y está pasando de vender productos SaaS sueltos a un modelo de construcción, operación y transferencia que acumula ingresos recurrentes tras el traspaso a los clientes, por lo que espera grandes cambios en su combinación de negocios y estructura de costes. El dividendo al cierre del EF9/2026 es de 8,00 yenes, que incluye un pago conmemorativo de 1 yen por su cotización en el Mercado Standard de la TSE, frente a 7,90; el dividendo del EF9/2027 está sin decidir. El flujo de caja operativo fue de 586 millones.
| Indicador | EF9/2026 | EF9/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 5.899 | 4.934 | +19,6% |
| Beneficio operativo (millones de ¥) | 352 | 278 | +26,5% |
| Beneficio ordinario (millones de ¥) | 342 | 279 | +22,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 287 | -142 | de pérdida a beneficio |
| Resultado global (millones de ¥) | 310 | -172 | de pérdida a beneficio |
| BPA (¥) | 45,86 | -22,98 | de pérdida a beneficio |
| IA de marketing — ingresos (millones de ¥) | 3.037 | 2.923 | +3,9% |
| IA de marketing — beneficio del segmento (millones de ¥) | 218 | 272 | -19,8% |
| IA de comercio — ingresos (millones de ¥) | 2.867 | 2.017 | +42,1% |
| IA de comercio — beneficio del segmento (millones de ¥) | 134 | 6 | +2.061,7% |
| Activos totales (millones de ¥) | 4.768 | 3.205 | +48,8% |
| Patrimonio neto (millones de ¥) | 2.072 | 1.684 | +23,0% |
| Ratio de fondos propios | 42,4% | 51,8% | -9,4 pt |
| Dividendo anual por acción (¥) | 8,00 | 7,90 | +1,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.