以速度与技术赢得订单
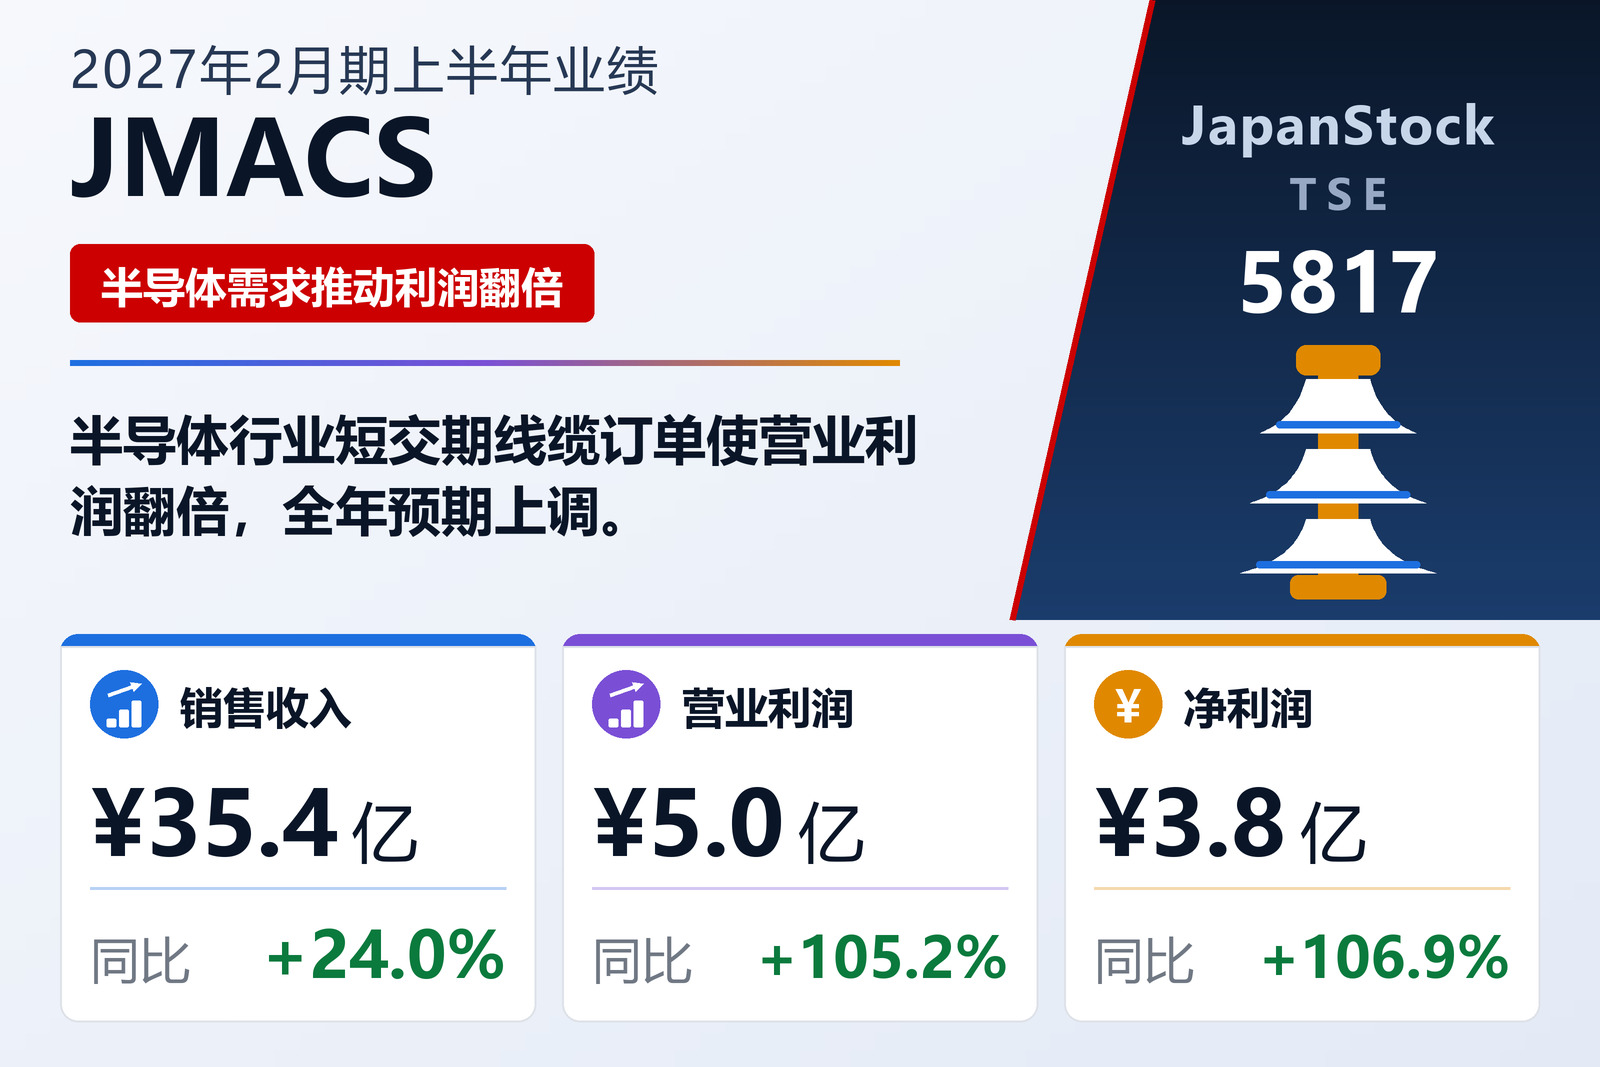
JMACS Co., Ltd.(TSE: 5817)于2026年10月15日按日本会计准则公布2027年2月期上半年(2026年3月1日至8月31日)非合并业绩。销售收入增长24.0%至35.43亿日元,营业利润增长105.2%至5亿日元,经常利润增长97.4%至5.16亿日元。净利润增长106.9%至3.78亿日元,每股收益67.24日元(上年同期32.50日元)。公司仅经营电线单一业务,表示凭借“速度与技术”的短交期优势,成功承接了半导体行业的大幅需求增长以及工厂和铁路信号等领域的更新需求。公司提醒,受伊朗局势影响,原油衍生材料的价格高企与供应担忧仍在持续,今后将继续扩大工厂项目以及FA、仪表线缆的订单。
营运资金占用现金
总资产增长3.6%至106.57亿日元,净资产增长5.5%至59.65亿日元,自有资本比率由55.0%升至56.0%。业务扩张占用资金:应收账款增加约5.91亿日元,原材料增加约2.89亿日元,经营活动现金净流出6.08亿日元(上年同期流出0.24亿日元)。部分由于2亿日元存入定期存款,现金及现金等价物减少7.91亿日元至14.26亿日元;短期借款增加2亿日元。
上调全年预期
综合上半年业绩及后续展望,公司上调了4月14日公布的2027年2月期预期。目前预计销售收入70亿日元(+16.1%)、营业利润6.91亿日元(+37.8%)、经常利润7.45亿日元(+37.0%)、净利润5.18亿日元(+29.3%),每股收益92.08日元。期末分红预期维持15日元不变,与上年持平。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 3,543 | 2,858 | +24.0% |
| 营业利润(百万日元) | 500 | 244 | +105.2% |
| 经常利润(百万日元) | 516 | 261 | +97.4% |
| 净利润(百万日元) | 378 | 182 | +106.9% |
| 每股收益(日元) | 67.24 | 32.50 | +106.9% |
| 资产总额(百万日元) | 10,657 | 10,284 | +3.6% |
| 净资产(百万日元) | 5,965 | 5,653 | +5.5% |
| 自有资本比率 | 56.0% | 55.0% | +1.0个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 7,000 | — | +16.1% |
| 2027年2月期预期——营业利润(百万日元) | 691 | — | +37.8% |
| 2027年2月期预期——经常利润(百万日元) | 745 | — | +37.0% |
| 2027年2月期预期——净利润(百万日元) | 518 | — | +29.3% |
| 年度每股分红(日元) | 15.00 | 15.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。