利润率增速快于销售
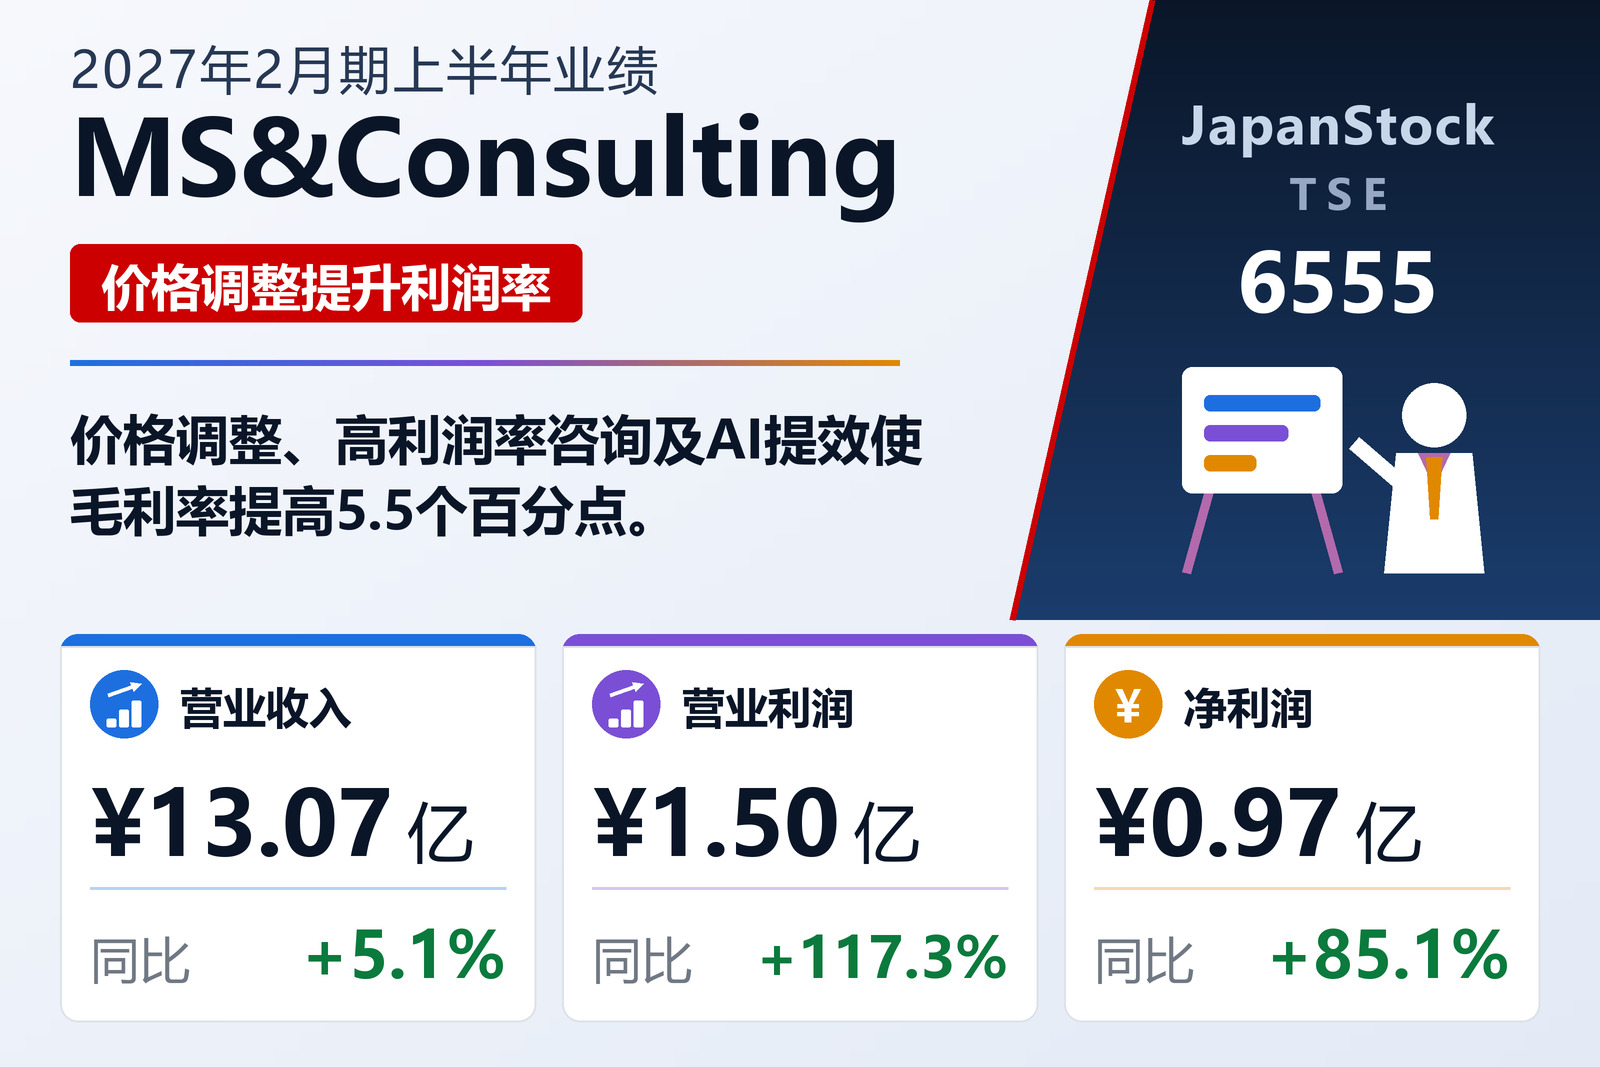
MS&Consulting Co., Ltd.(TSE: 6555)于2026年10月15日按国际财务报告准则公布2027年2月期上半年(2026年3月1日至8月31日)合并业绩。营业收入增长5.1%至13.07亿日元,较公司计划高出3.8%;毛利增长23.7%。营业利润增长117.3%至1.5亿日元,较计划高出87.0%;税前利润增长119.1%至1.5亿日元。归属于母公司所有者的利润增长85.1%至0.97亿日元,每股收益21.46日元。包括核心服务神秘顾客调研(MSR)在内的CX领域收入在一季度受上年大型一次性合同结束影响,但二季度超过上年同期,上半年基本恢复至上年水平。咨询收入增长26.8%,其中补贴与助成金咨询大增74.8%;其他收入增长30.5%,海外相关MSR调查增长33.5%。
价格与生产率
公司仅有MSR单一分部。通过降低每份报告的制作成本和价格调整,MSR毛利率由47.2%升至49.9%;整体而言,成本率下降5.5个百分点、销售及管理费用率下降1.6个百分点,营业利润率提高5.9个百分点。扣除调查员酬金和外包费用后的直接利润销售额增长9.8%。订单额增长7.4%,直接利润订单额增长13.7%;上半年收入加下半年在手订单对全年计划的覆盖率为79.8%,较上年同期提高6.4个百分点。CX Grid平台、高利润率咨询和AI应用是其增长战略的主要抓手。
资产负债与展望
总资产增长1.7%至37.68亿日元,归属于母公司所有者的权益增长3.5%至30.6亿日元,相应比率由79.8%升至81.2%。主要因应收账款增加,经营活动现金流为0.47亿日元,较上年同期减少0.94亿日元。公司维持2027年2月期预期:营业收入27.57亿日元(+6.7%)、营业利润3.55亿日元(+40.7%)、税前利润3.52亿日元(+40.2%)、归属于母公司所有者的利润2.2亿日元(+27.2%)。本期不计划分红。
| 指标 | 2027年2月期上半年 | 2026年2月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,307 | 1,243 | +5.1% |
| 营业利润(百万日元) | 150 | 69 | +117.3% |
| 税前利润(百万日元) | 150 | 68 | +119.1% |
| 归属于母公司所有者的净利润(百万日元) | 97 | 52 | +85.1% |
| 每股收益(日元) | 21.46 | 12.48 | +72.0% |
| 资产总额(百万日元) | 3,768 | 3,704 | +1.7% |
| 归属于母公司所有者的权益(百万日元) | 3,060 | 2,956 | +3.5% |
| 自有资本比率 | 81.2% | 79.8% | +1.4个百分点 |
| 2027年2月期预期——营业收入(百万日元) | 2,757 | — | +6.7% |
| 2027年2月期预期——营业利润(百万日元) | 355 | — | +40.7% |
| 2027年2月期预期——税前利润(百万日元) | 352 | — | +40.2% |
| 2027年2月期预期——净利润(百万日元) | 220 | — | +27.2% |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。