结构改革首年见效
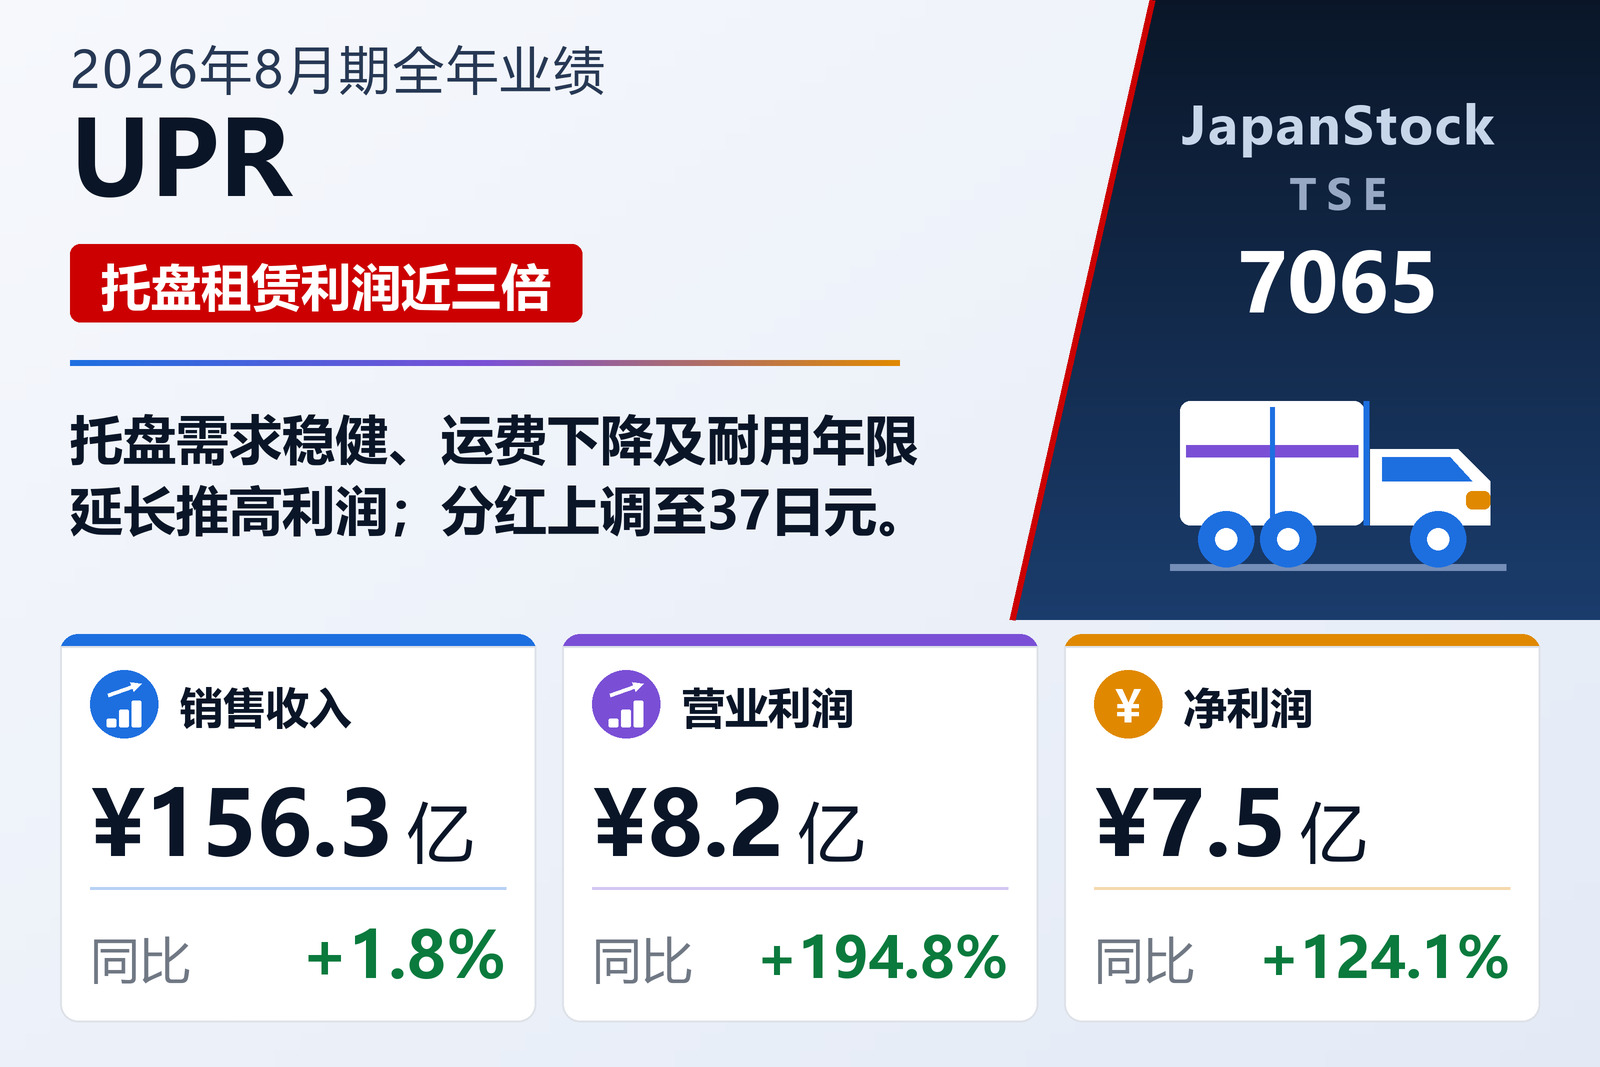
UPR Corporation(TSE: 7065)于2026年10月15日按日本会计准则公布2026年8月期(2025年9月1日至2026年8月31日)合并业绩。销售收入增长1.8%至156.31亿日元,营业利润增长194.8%至8.18亿日元,经常利润增长58.8%至11.9亿日元。归属于母公司股东的净利润增长124.1%至7.53亿日元,每股收益98.36日元;作为公司核心指标的EBITDA增长5.1%至39.68亿日元。公司表示,修订后的物流效率化法要求货主和物流企业缩短等候与装卸时间,作为应对“无法运输风险”的手段,租赁托盘运输持续受到高度关注。一贯托盘化需求保持稳健,而现货租赁则受个人消费复苏迟缓和港口货量减少影响。自期初起将塑料托盘耐用年限延长一年抑制了折旧费用,运输效率提升使运费低于计划,销售及管理费用也优于计划。2026年8月期是公司所称“结构改革阶段”两年中的第一年。
各分部业绩
物流业务销售收入增长2.1%至140.89亿日元,分部利润增长24.8%至22.47亿日元,受益于家庭用纸专用托盘的共同使用与共同回收、利用自有回收网络扩大托盘运输,以及以泰国为中心的海外业务稳步增长;公司也在推进将成本转嫁至租赁单价。解决方案业务因创新业务中上年的现货销售未能重现,销售收入下降1.1%至15.42亿日元,但分部利润由亏损0.21亿日元转为盈利0.43亿日元。作为业务组合调整的一环,公司于4月宣布重组助力服业务,5月宣布转让车辆解决方案业务。分部利润与经常利润进行调节。
现金流、分红与展望
经营活动现金流由30.58亿日元增至40.72亿日元,投资活动现金流出为33.5亿日元,主要为购置有形固定资产28.97亿日元。总资产增长3.1%至226.34亿日元,净资产增长6.6%至99.12亿日元,自有资本比率由41.7%升至42.9%。期末分红由25日元上调至37日元,2027年8月期计划为38日元。公司预计2027年8月期销售收入157亿日元(+0.4%)、营业利润3.3亿日元(−59.7%)、经常利润6亿日元(−49.6%)、净利润4亿日元(−46.9%)。公司表示,在结构改革第二年需应对托盘租赁竞争加剧、租赁相关费用上升及不盈利业务调整,业绩将暂时停滞,并计划自2028年8月期起进入收益扩大阶段。
| 指标 | 2026年8月期 | 2025年8月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 15,631 | 15,354 | +1.8% |
| 营业利润(百万日元) | 818 | 277 | +194.8% |
| 经常利润(百万日元) | 1,190 | 749 | +58.8% |
| 归属于母公司所有者的净利润(百万日元) | 753 | 336 | +124.1% |
| 每股收益(日元) | 98.36 | 43.89 | +124.1% |
| EBITDA(百万日元) | 3,968 | 3,777 | +5.1% |
| 物流——营业收入(百万日元) | 14,089 | 13,794 | +2.1% |
| 物流——分部利润(百万日元) | 2,247 | 1,800 | +24.8% |
| 解决方案——营业收入(百万日元) | 1,542 | 1,559 | −1.1% |
| 解决方案——分部利润(百万日元) | 43 | −21 | 扭亏为盈 |
| 资产总额(百万日元) | 22,634 | 21,956 | +3.1% |
| 净资产(百万日元) | 9,912 | 9,302 | +6.6% |
| 自有资本比率 | 42.9% | 41.7% | +1.2个百分点 |
| 2027年8月期预期——营业收入(百万日元) | 15,700 | — | +0.4% |
| 2027年8月期预期——营业利润(百万日元) | 330 | — | −59.7% |
| 2027年8月期预期——经常利润(百万日元) | 600 | — | −49.6% |
| 2027年8月期预期——净利润(百万日元) | 400 | — | −46.9% |
| 年度每股分红(日元) | 37.00 | 25.00 | +48.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。