重回盈利
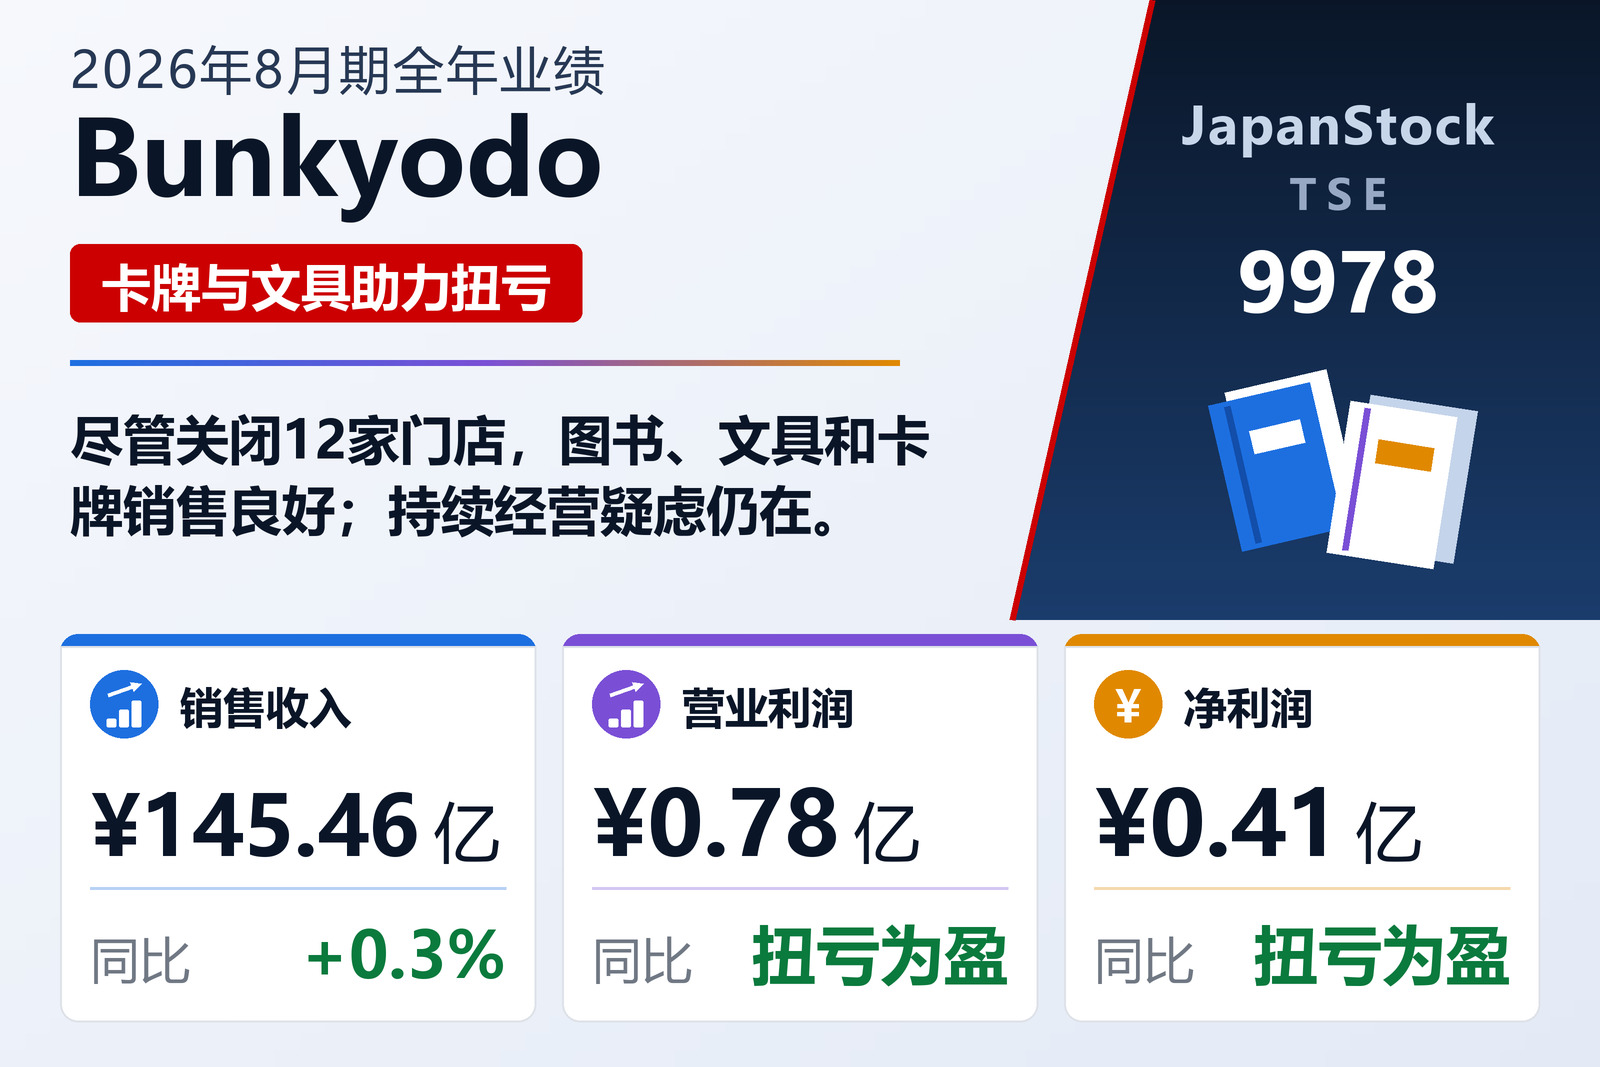
文教堂集团控股(Bunkyodo Group Holdings Co., Ltd.,TSE: 9978)于2026年10月15日按日本会计准则公布2026年8月期(2025年9月1日至2026年8月31日)合并业绩。销售收入增长0.3%至145.46亿日元;营业利润由亏损0.41亿日元转为盈利0.78亿日元,经常利润由亏损0.83亿日元转为盈利0.06亿日元。归属于母公司股东的净利润为0.41亿日元,每股收益0.92日元,上年为亏损1.54亿日元。自本期起,房地产租赁收入由营业外收入改为计入销售收入,上年数据已追溯调整。公司表示,随着阅读方式转向数字化,纸质出版物市场持续结构性萎缩,同时最低工资上调及物流费、门店维护费和租金上涨带来成本压力;公司正依据与债权人达成的业务重整计划,推进以2026年8月期为首年的三年中期计划。
畅销品类
图书方面,通过Booksellers & Company扩大商品采购以及图书定价上涨推高了销售;杂志方面,漫画销售持续低迷,部分定期刊物继续采用买断方式进货,以提高基于需求预测的采购精度。文具杂货受贴纸商品走红带动,销售持续强劲。集换式卡牌专区本期新开4家,合计达7家,新品销售和二手回收均表现稳健;“书店扭蛋百货”专区也保持良好增长。本期公司改装了3家门店,在横须贺More's店新设文具区,7月在新札幌DUO店以新业态与骏河屋合设开业,并关闭了12家门店。
资产负债、持续经营与展望
主要因现金减少4.48亿日元,总资产下降6.3%至89.55亿日元;净资产增长3.6%至11.98亿日元,自有资本比率由12.1%升至13.4%。经营活动现金净流出1.8亿日元。公司曾在2018年8月期陷入资不抵债,并在大股东日贩集团控股的支持下,于2019年9月与债权金融机构达成业务重整ADR程序。公司表示,虽然已就ADR计划期满后的三年中期计划以及借款偿还和资金筹措与金融机构达成一致,但仍存在对持续经营能力产生重大疑问的事项或情况。公司预计2027年8月期销售收入140亿日元(−3.8%)、营业利润1.7亿日元(+115.3%)、经常利润1亿日元、净利润1亿日元(+138.2%)。普通股不派发股息。
| 指标 | 2026年8月期 | 2025年8月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 14,546 | 14,504 | +0.3% |
| 营业利润(百万日元) | 78 | −41 | 扭亏为盈 |
| 经常利润(百万日元) | 6 | −83 | 扭亏为盈 |
| 归属于母公司所有者的净利润(百万日元) | 41 | −154 | 扭亏为盈 |
| 每股收益(日元) | 0.92 | −3.57 | 扭亏为盈 |
| 资产总额(百万日元) | 8,955 | 9,559 | −6.3% |
| 净资产(百万日元) | 1,198 | 1,156 | +3.6% |
| 自有资本比率 | 13.4% | 12.1% | +1.3个百分点 |
| 2027年8月期预期——营业收入(百万日元) | 14,000 | — | −3.8% |
| 2027年8月期预期——营业利润(百万日元) | 170 | — | +115.3% |
| 2027年8月期预期——经常利润(百万日元) | 100 | — | — |
| 2027年8月期预期——净利润(百万日元) | 100 | — | +138.2% |
| 年度每股分红(日元) | 0.00 | 0.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。