各部门利润率全面提升
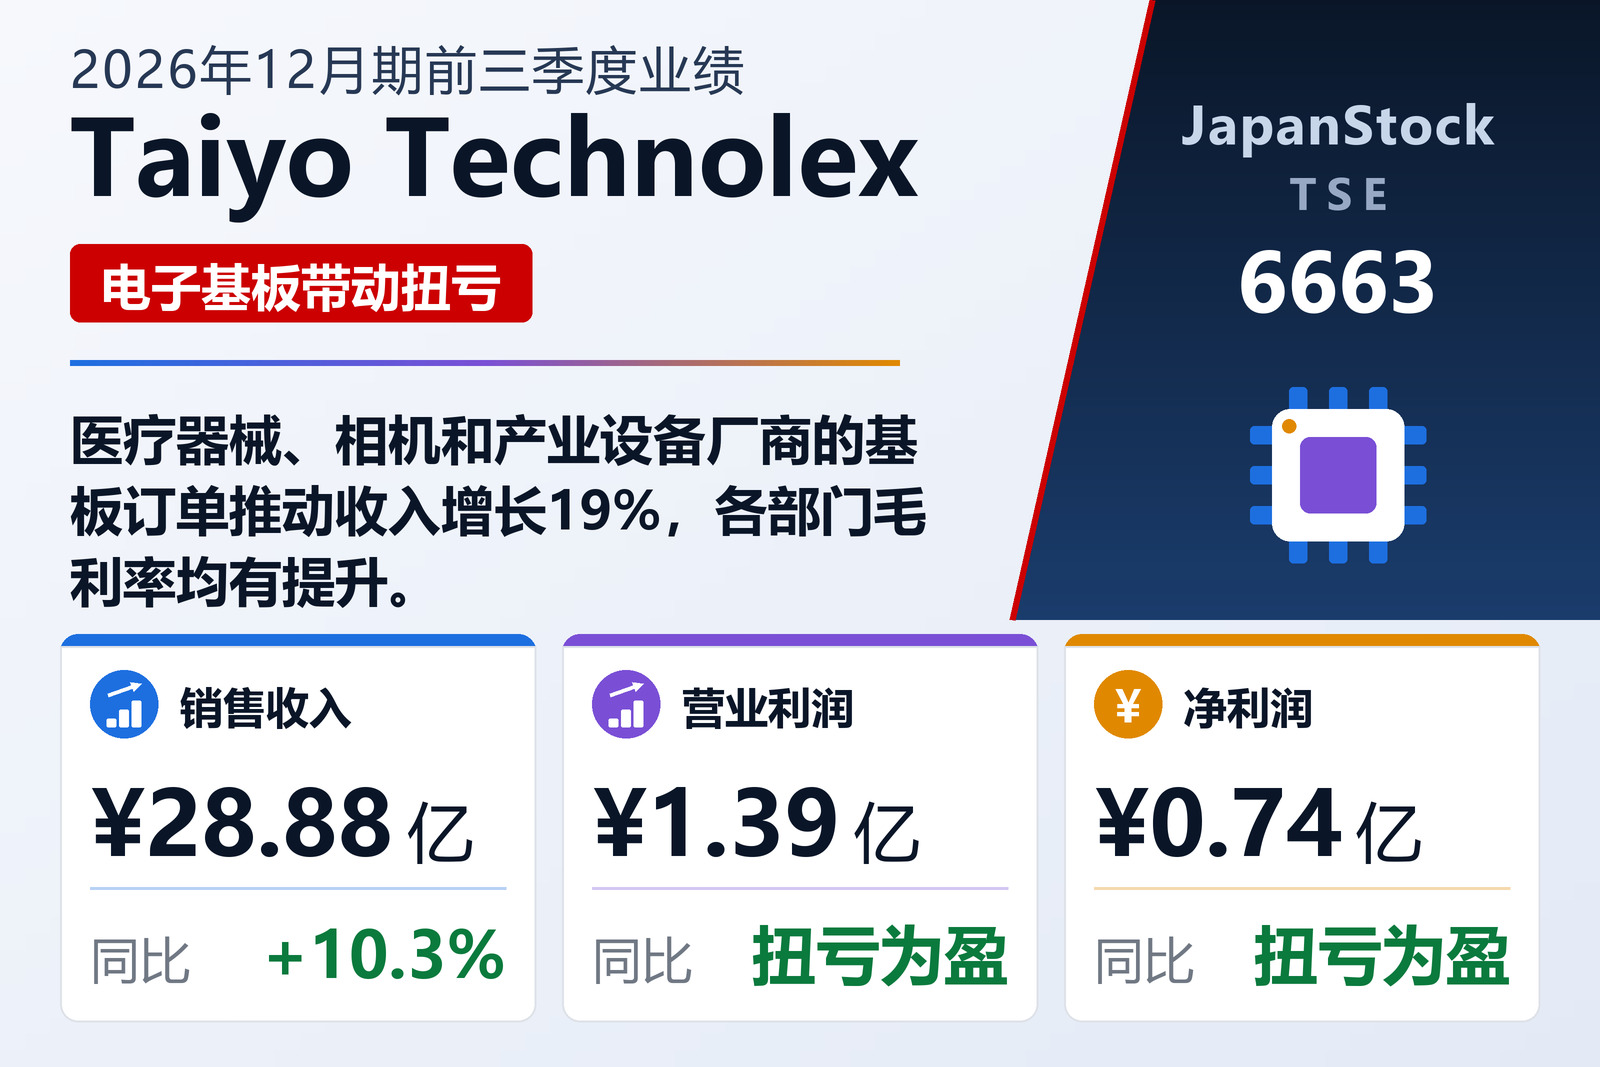
太洋Technolex(TSE: 6663)于2026年10月26日公布按日本会计准则编制的2026年12月期前三季度(2025年12月21日至2026年9月20日)合并业绩。产业机械系统销售减少,但电子基板、测试系统和镜面研磨机销售增加,销售收入增长10.3%至28.88亿日元,增加2.7亿日元。各部门毛利率均有改善,公司实现营业利润1.39亿日元、经常利润1.39亿日元、归属于母公司股东的净利润7400万日元,上年同期分别为亏损3300万、3100万和2900万日元。电子基板行业整体来看,数据中心和AI服务器相关需求保持稳健。
电子基板领跑
电子基板业务销售收入增长18.7%至20.26亿日元,部门利润增长42.7%至4.36亿日元:面向显示器厂商的FPC减少,但医疗器械、相机和产业设备厂商的量产订单增加,委托量产品减少、自制品销售增加也提升了利润率。测试系统业务受FPC通电检测机和陶瓷基板外观检测机销售增加带动,销售收入增长31.7%至2.89亿日元,亏损由8700万日元收窄至4800万日元。镜面研磨机业务受维修保养及耗材销售增加带动,销售收入增长7.4%至3.44亿日元,利润增长37.1%至7100万日元。产业机械系统业务因上年销售热收缩包装机和大型工业处理槽的反动,销售收入下降38.4%至2.27亿日元,利润为800万日元。
财务状况与展望
主要因现金、存货增加及投资有价证券市值上升,总资产增长12.0%至51.19亿日元,净资产增长8.4%至29.25亿日元。公司表示利润高于最初预期,并预计第四季度电子基板订单和检测设备销售将增加,但由于订单和验收时间存在不确定性,维持7月29日修正后的全年预期不变。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 2,888 | 2,618 | +10.3% |
| 营业利润(百万日元) | 139 | −33 | 扭亏为盈 |
| 经常利润(百万日元) | 139 | −31 | 扭亏为盈 |
| 归属于母公司所有者的净利润(百万日元) | 74 | −29 | 扭亏为盈 |
| 电子基板——营业收入(百万日元) | 2,026 | 1,707 | +18.7% |
| 电子基板——分部利润(百万日元) | 436 | 306 | +42.7% |
| 测试系统——营业收入(百万日元) | 289 | 220 | +31.7% |
| 测试系统——分部利润(百万日元) | −48 | −87 | 亏损收窄 |
| 镜面研磨机——营业收入(百万日元) | 344 | 320 | +7.4% |
| 镜面研磨机——分部利润(百万日元) | 71 | 52 | +37.1% |
| 产业机械系统——营业收入(百万日元) | 227 | 370 | −38.4% |
| 产业机械系统——分部利润(百万日元) | 8 | 27 | −68.1% |
| 资产总额(百万日元) | 5,119 | 4,570 | +12.0% |
| 净资产(百万日元) | 2,925 | 2,698 | +8.4% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。