季节性亏损转为盈利
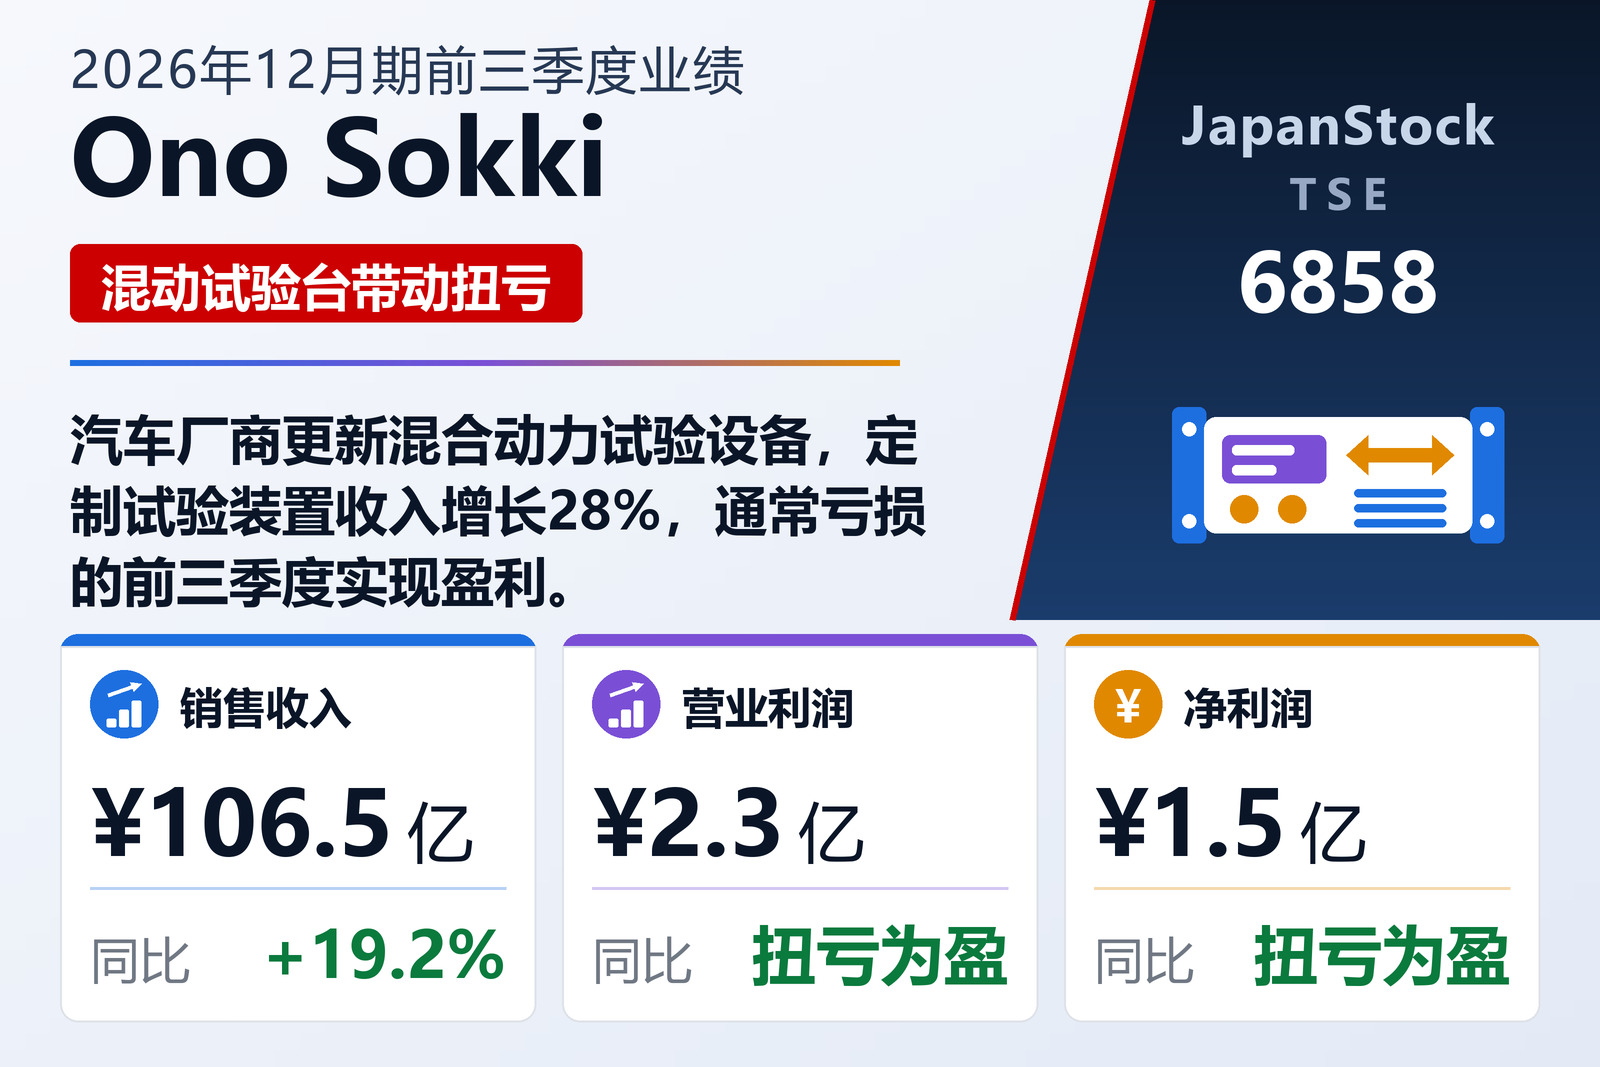
小野测器(TSE: 6858)于2026年10月26日公布按日本会计准则编制的2026年12月期前三季度(2026年1月1日至9月30日)合并业绩。销售收入增长19.2%至106.47亿日元,实现营业利润2.26亿日元、经常利润2.79亿日元、归属于母公司股东的净利润1.5亿日元,上年同期分别为亏损2.27亿、1.75亿和2.46亿日元。公司表示,受销售季节性影响,前三季度通常会出现营业亏损。订单额增长5.7%至121.55亿日元,订单余额增长10.1%至105.58亿日元。公司还与汽车动力传动技术研究组合TRAMI共同获得NEDO项目资助,着手开发转速超过5万rpm的超高速电机,以实现电动动力总成的超小型化。
试验台领跑
定制试验装置及服务业务销售收入增长28.3%至72.77亿日元,由亏损1400万日元转为部门利润2.56亿日元。随着汽车业界重新评估混合动力车和内燃机,客户需求从以往的设备改造和业务委托转向以混合动力为主的全面设备更新,公司以排放和油耗认证应对装置及VRS模拟试验台承接了这一需求。测量仪器业务订单增长6.5%至37.38亿日元,销售收入增长3.4%至33.58亿日元,受汽车和半导体行业对声级计、振动计、信号分析系统及非接触测厚仪需求带动,亏损由2.09亿日元收窄至3100万日元。
财务状况、展望与股息
总资产增长4.7%至227.96亿日元,净资产增长3.1%至171.16亿日元,自有资本比率为73.7%。公司维持2026年12月期预期:销售收入150亿日元(+10.1%)、营业利润11亿日元(+86.8%)、经常利润12亿日元、净利润8亿日元,约为上年的两倍。公司已派发中期股息15日元,计划期末派息15日元,全年股息由上年的22日元增至30日元。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 10,647 | 8,929 | +19.2% |
| 营业利润(百万日元) | 226 | −227 | 扭亏为盈 |
| 经常利润(百万日元) | 279 | −175 | 扭亏为盈 |
| 归属于母公司所有者的净利润(百万日元) | 150 | −246 | 扭亏为盈 |
| 每股收益(日元) | 14.49 | −23.77 | 扭亏为盈 |
| 订单额(百万日元) | 12,155 | 11,496 | +5.7% |
| 在手订单(百万日元) | 10,558 | — | +10.1% |
| 测量仪器——营业收入(百万日元) | 3,358 | 3,246 | +3.4% |
| 测量仪器——分部利润(百万日元) | −31 | −209 | 亏损收窄 |
| 定制试验装置及服务——营业收入(百万日元) | 7,277 | 5,673 | +28.3% |
| 定制试验装置及服务——分部利润(百万日元) | 256 | −14 | 扭亏为盈 |
| 资产总额(百万日元) | 22,796 | 21,783 | +4.7% |
| 净资产(百万日元) | 17,116 | 16,603 | +3.1% |
| 自有资本比率 | 73.7% | 74.5% | −0.8个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 15,000 | — | +10.1% |
| 2026年12月期预期——营业利润(百万日元) | 1,100 | — | +86.8% |
| 2026年12月期预期——经常利润(百万日元) | 1,200 | — | +76.7% |
| 2026年12月期预期——净利润(百万日元) | 800 | — | +102.5% |
| 年度每股分红(日元) | 30.00 | 22.00 | +36.4% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。